
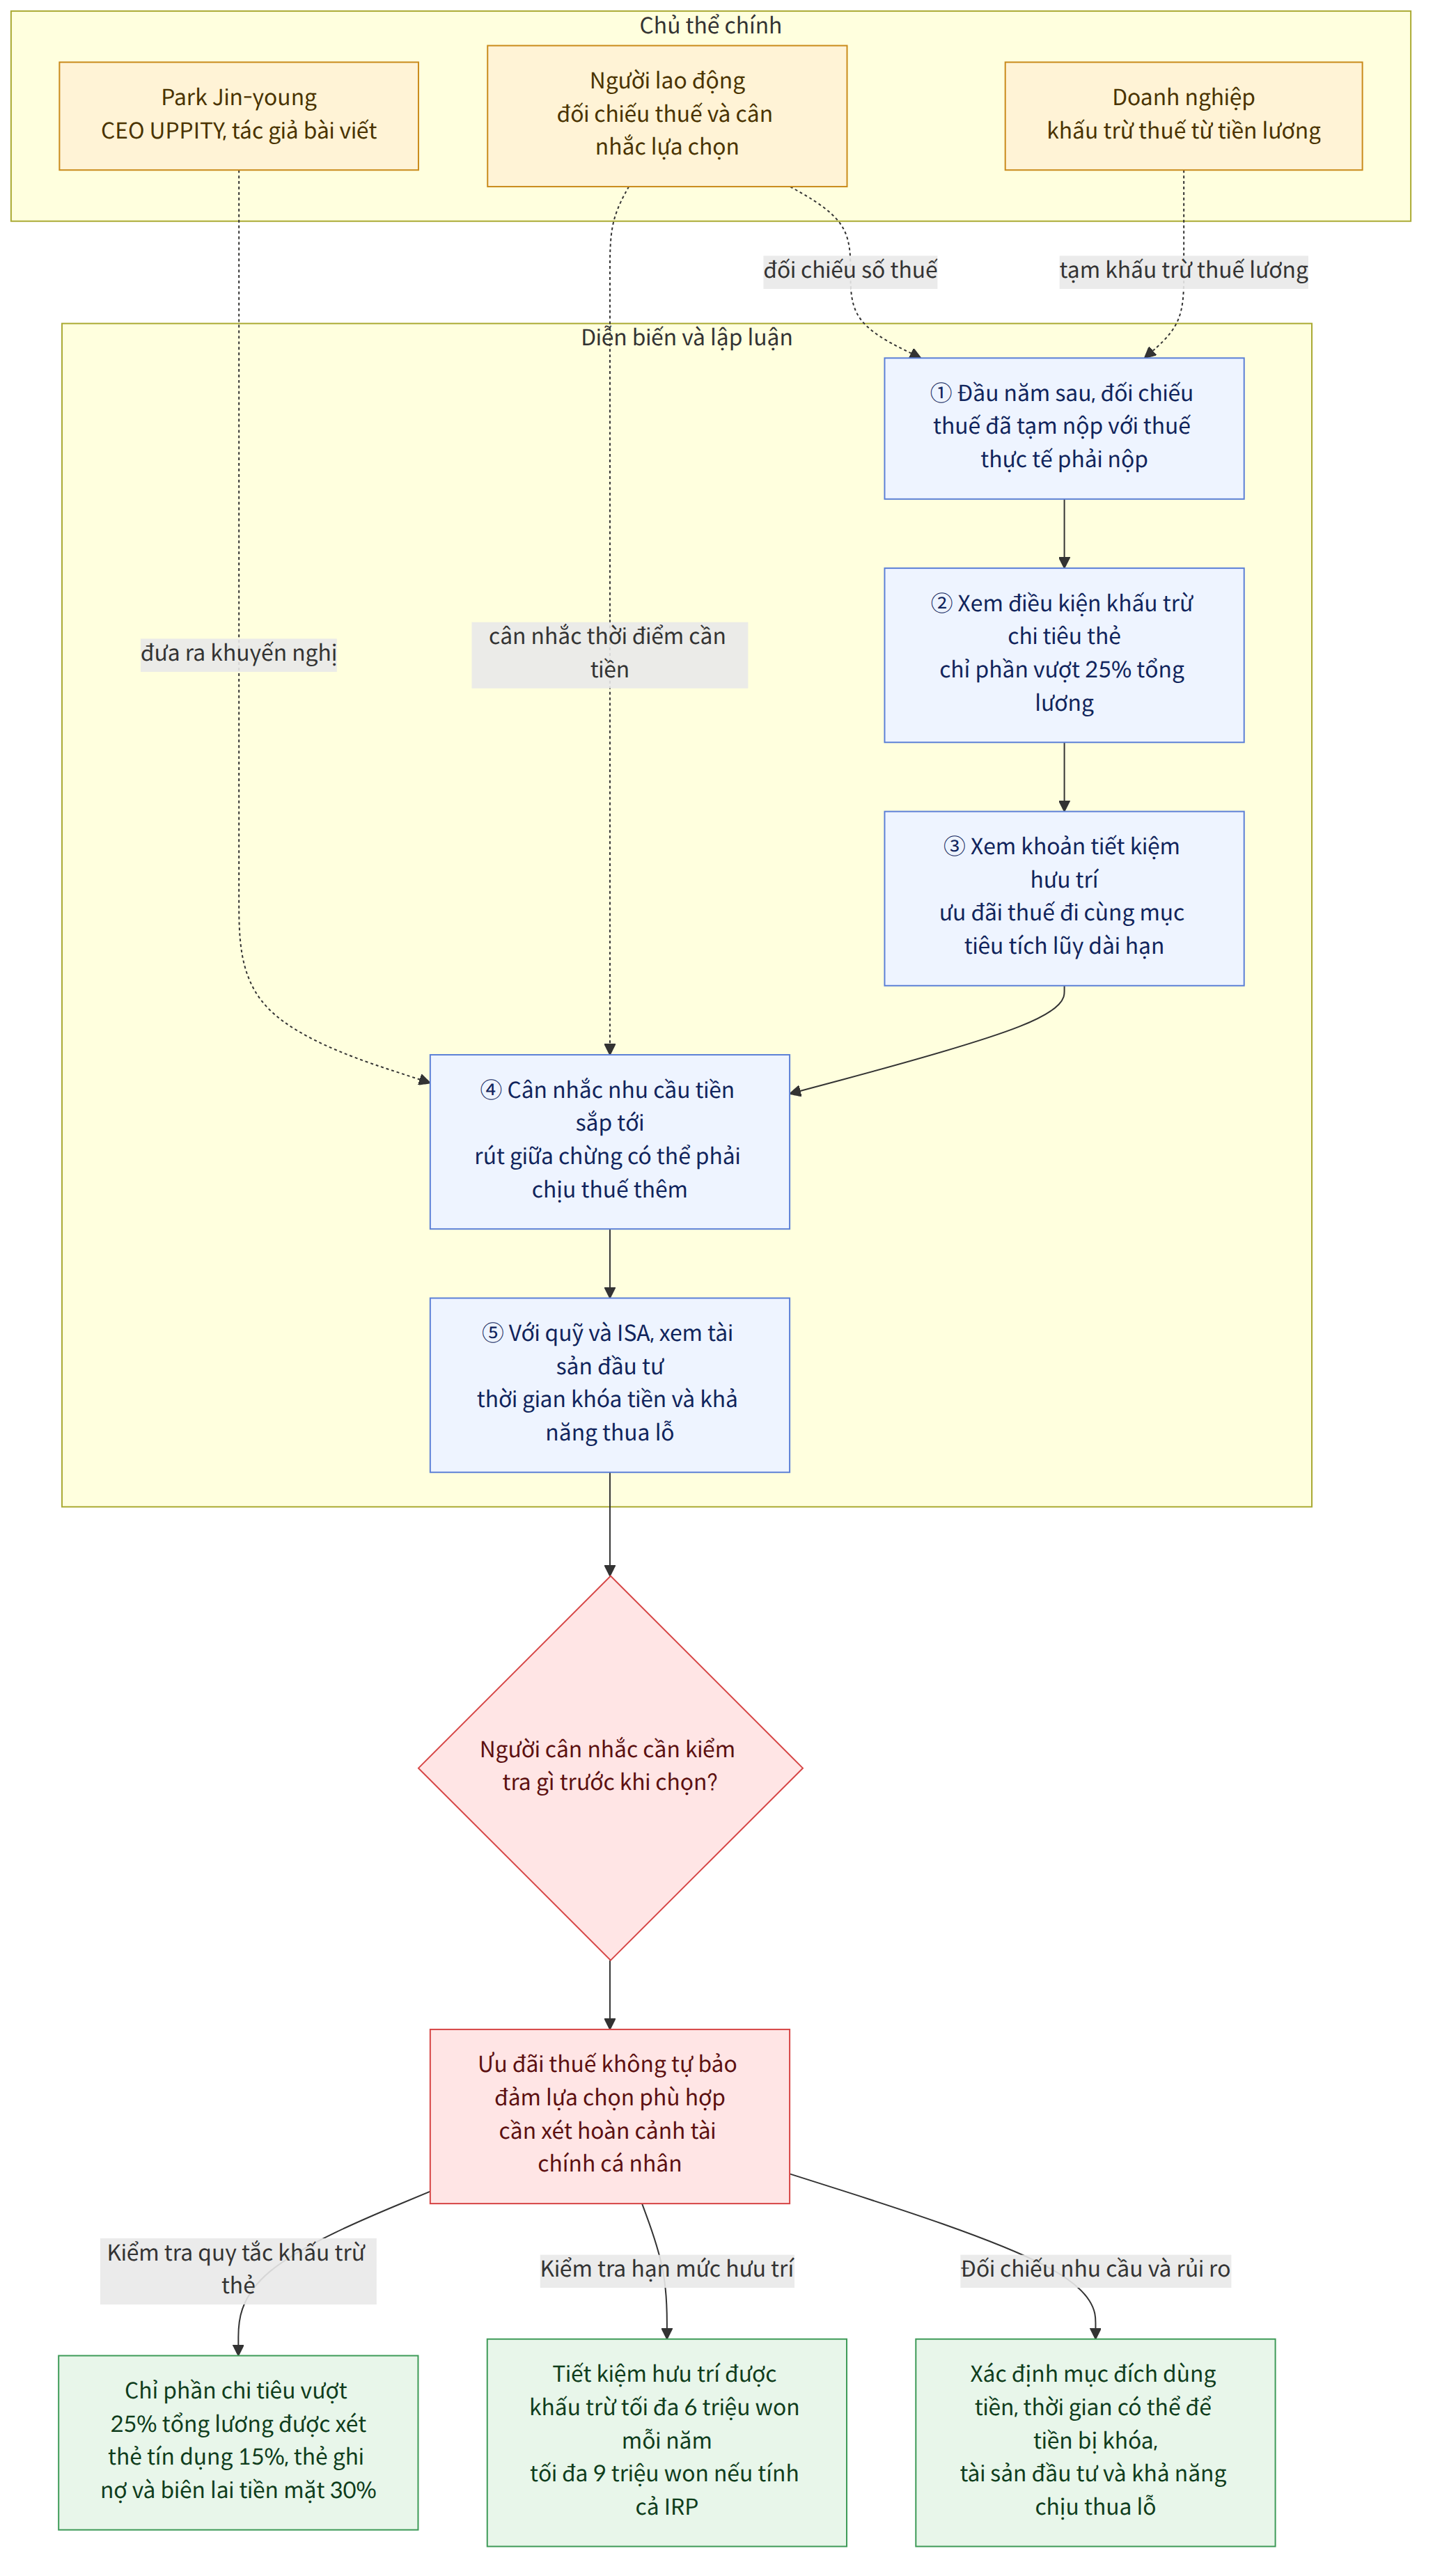
Park Jin-young, CEO UPPITY, đề xuất không nên quyết định về các khoản khấu trừ khi quyết toán thuế cuối năm (연말정산), tài khoản hưu trí, Quỹ Tăng trưởng Quốc gia (국민성장펀드) và ISA Tài chính Sản xuất (생산적 금융 ISA) chỉ dựa vào tên gọi hay ưu đãi thuế. Tiêu chí mà bài viết nhấn mạnh không chỉ là những lợi ích được chương trình đưa ra, mà còn là cần xem xét tiền sẽ được dùng vào việc gì, có thể để tiền bị khóa trong bao lâu và khoản đầu tư có thể thua lỗ hay không.
Bối cảnh
Quyết toán thuế cuối năm là thủ tục đối chiếu vào đầu năm tiếp theo số thuế đã tạm nộp từ tiền lương trong năm với số thuế thực tế phải nộp. Dù công ty khấu trừ thuế trước từ tiền lương, vẫn khó phản ánh đầy đủ những tình huống riêng của từng người như người phụ thuộc, mức chi tiêu và số tiền đóng vào tài khoản hưu trí. Vì vậy, các khoản thuế đã nộp thừa có thể được hoàn lại, còn phần nộp thiếu có thể phải nộp thêm.
Bài viết giải thích rằng nếu để tên gọi của chương trình chi phối sự chú ý, người ta có thể bỏ qua các tiêu chí thực tế. Khoản “khấu trừ thu nhập từ số tiền sử dụng thẻ tín dụng, v.v.” (신용카드 등 사용금액 소득공제) không chỉ áp dụng cho thẻ tín dụng. Khoản này còn bao gồm thẻ ghi nợ, thẻ trả trước và biên lai tiền mặt; theo bài viết, khấu trừ chỉ áp dụng từ phần chi tiêu vượt quá 25% tổng lương.
Tỷ lệ khấu trừ được nêu là 15% đối với thẻ tín dụng và 30% đối với thẻ ghi nợ và biên lai tiền mặt. Vì vậy, theo giải thích của bài viết, dù dùng loại thẻ nào thì khoản chi tiêu đến mức 25% tổng lương cũng không thuộc diện được khấu trừ; sau khi vượt ngưỡng đó, tỷ lệ khấu trừ của thẻ ghi nợ và biên lai tiền mặt cao gấp đôi thẻ tín dụng. Tuy nhiên, chỉ dựa vào tỷ lệ và tiêu chí được đề cập trong bài viết thì chưa thể biết kết quả áp dụng chi tiết cho từng cá nhân.
Bài viết cho biết khoản tiết kiệm hưu trí (연금저축) được khấu trừ thuế tối đa 6 triệu won mỗi năm; nếu tính cả Quỹ hưu trí cá nhân (IRP) thì hạn mức là 9 triệu won. Khấu trừ thuế là việc trừ một khoản nhất định khỏi số thuế đã tính. Tuy nhiên, khấu trừ thuế không phải là mục đích duy nhất của tài khoản hưu trí. Cũng cần lưu ý đây là chương trình nhằm hỗ trợ chuẩn bị cho tuổi già bằng cách tích lũy tiền trong thời gian dài và nhận tiền dưới dạng lương hưu sau khi nghỉ hưu.
Ý nghĩa của thông tin này
Nội dung này cho thấy lựa chọn giúp tăng khoản khấu trừ không phải lúc nào cũng là lựa chọn có lợi nhất cho mỗi cá nhân. Chẳng hạn, nếu rút số tiền đã được khấu trừ thuế trong tài khoản hưu trí giữa chừng để dùng vào mục đích khác, người đó có thể phải chịu thuế thêm. Bài viết đề xuất nên xem xét liệu khoản tiền đó có thể duy trì trong tài khoản đến khi nghỉ hưu hay không, trước khi dùng tiền cần cho những mục đích gần trong tương lai như mua nhà, chuẩn bị kết hôn hoặc nghỉ làm một thời gian để cố đóng đủ hạn mức.
Ví dụ, người dự kiến cần tiền để mua nhà có thể cân nhắc trước liệu mình có thể để số tiền đó trong tài khoản hưu trí đến khi nghỉ hưu hay không, thay vì chỉ xem còn bao nhiêu hạn mức khấu trừ trong tài khoản. Đây là giả định về việc đánh giá có thể khác nhau tùy hoàn cảnh cá nhân; bài viết nhấn mạnh cần cân nhắc thời điểm sử dụng tiền trước khi cố đóng đủ hạn mức.
Các sản phẩm chính sách cũng cần được xem xét theo cùng tiêu chí. Quỹ Tăng trưởng Quốc gia dành cho người dân tham gia (국민참여형 국민성장펀드) được giới thiệu là sản phẩm huy động tiền của người dân để đầu tư dài hạn vào các ngành công nghiệp chiến lược tiên tiến và chia sẻ thành quả với nhà đầu tư. Tài khoản quản lý tài sản tổng hợp cá nhân (개인종합자산관리계좌, ISA) thuộc chương trình Tài chính Sản xuất được mô tả là cơ chế hướng dòng tiền hộ gia đình vào thị trường vốn trong nước và các doanh nghiệp tăng trưởng thông qua đầu tư vào cổ phiếu trong nước, quỹ cổ phiếu và Quỹ Tăng trưởng Quốc gia.
Mục tiêu chính sách của các sản phẩm này có thể không trùng với mục tiêu gia tăng tài sản cá nhân. Tên gọi có chữ “tăng trưởng” hay “sản xuất” không đảm bảo tài sản của nhà đầu tư sẽ tăng. Điều đáng lưu ý là cần xem xét tài sản được đầu tư, thời gian có thể để tiền bị khóa và khả năng chịu được thua lỗ.
Thông tin về các chương trình và hỗ trợ liên quan
Các tiêu chí và hạn mức khấu trừ được đề cập trong bài viết có thể dùng làm thông tin tham khảo khi cân nhắc lựa chọn, nhưng không giải thích đầy đủ mọi điều kiện chi tiết áp dụng cho từng cá nhân. Bài viết cho biết khoản khấu trừ chi tiêu bằng thẻ chỉ áp dụng cho phần chi tiêu vượt quá 25% tổng lương; khoản tiết kiệm hưu trí được khấu trừ thuế tối đa 6 triệu won mỗi năm, hoặc tối đa 9 triệu won nếu tính cả IRP. Khi xác định trường hợp thực tế có được áp dụng hay không, không nên kết luận chỉ dựa vào những con số này mà cần kiểm tra riêng các điều kiện chi tiết.
Bài viết giải thích mục tiêu chính sách của Quỹ Tăng trưởng Quốc gia và ISA Tài chính Sản xuất là hướng dòng vốn vào thị trường vốn trong nước và các doanh nghiệp tăng trưởng, nhưng không nêu điều kiện tham gia cụ thể, phí hay điều kiện rút vốn đầu tư. Vì không thể xác định lợi nhuận kỳ vọng hay quy mô thua lỗ chỉ dựa vào tên gọi hoặc mục tiêu chính sách của sản phẩm, cần kiểm tra tài sản đầu tư, thời gian tiền bị khóa và khả năng thua lỗ.
Ưu đãi thuế hay tên gọi của một sản phẩm chính sách không thể thay bạn đánh giá liệu sản phẩm đó có phù hợp với mục đích sử dụng tiền của mình hay không. Trước khi nhìn vào ưu đãi, cần xem xét mục đích sử dụng tiền, thời gian có thể duy trì khoản tiền và mức độ rủi ro có thể chấp nhận.
Những điều đã xác nhận và những điều chưa thể biết
Những điều đã xác nhận
- Bài viết giải thích quyết toán thuế cuối năm là việc đối chiếu vào đầu năm tiếp theo số thuế đã tạm nộp với số thuế thực tế phải nộp.
- Bài viết cho biết khoản khấu trừ chi tiêu bằng thẻ áp dụng từ phần vượt quá 25% tổng lương; tỷ lệ khấu trừ là 15% đối với thẻ tín dụng và 30% đối với thẻ ghi nợ, biên lai tiền mặt.
- Bài viết cho biết khoản tiết kiệm hưu trí được khấu trừ thuế tối đa 6 triệu won mỗi năm, hoặc tối đa 9 triệu won nếu tính cả IRP.
- Quỹ Tăng trưởng Quốc gia và ISA Tài chính Sản xuất được giới thiệu là có mục tiêu chính sách không chỉ là gia tăng tài sản cá nhân mà còn hướng dòng vốn vào các ngành công nghiệp chiến lược tiên tiến và thị trường vốn trong nước.
Những điều chưa thể biết
- Điều kiện tham gia cụ thể và mức phí của Quỹ Tăng trưởng Quốc gia và ISA Tài chính Sản xuất là gì?
- Rủi ro đầu tư và khả năng thua lỗ của hai sản phẩm chính sách này ở mức nào, và điều kiện rút vốn đầu tư ra sao?
- Các điều kiện chi tiết áp dụng đối với tỷ lệ khấu trừ và hạn mức quyết toán thuế cuối năm được giải thích trong bài viết là gì?
Những điều độc giả cần kiểm tra
- Khi xem xét khoản khấu trừ chi tiêu bằng thẻ, hãy phân biệt tiêu chí 25% tổng lương với tỷ lệ khấu trừ theo từng loại thẻ. Cần kiểm tra riêng liệu các con số trong bài viết có được áp dụng nguyên vẹn cho các điều kiện cụ thể của mình hay không.
- Trước khi quyết định đóng tiền vào tài khoản hưu trí, hãy cân nhắc nhu cầu sử dụng tiền trong thời gian gần như mua nhà, chuẩn bị kết hôn hoặc nghỉ làm một thời gian; đồng thời kiểm tra xem có thể để số tiền đã đóng trong tài khoản đến khi nghỉ hưu hay không.
- Nếu cân nhắc quỹ đầu tư hoặc ISA, đừng chỉ nhìn vào tên gọi và mục tiêu chính sách; hãy kiểm tra tài sản đầu tư, thời gian tiền bị khóa, khả năng thua lỗ, điều kiện tham gia, mức phí và điều kiện rút vốn.

















