
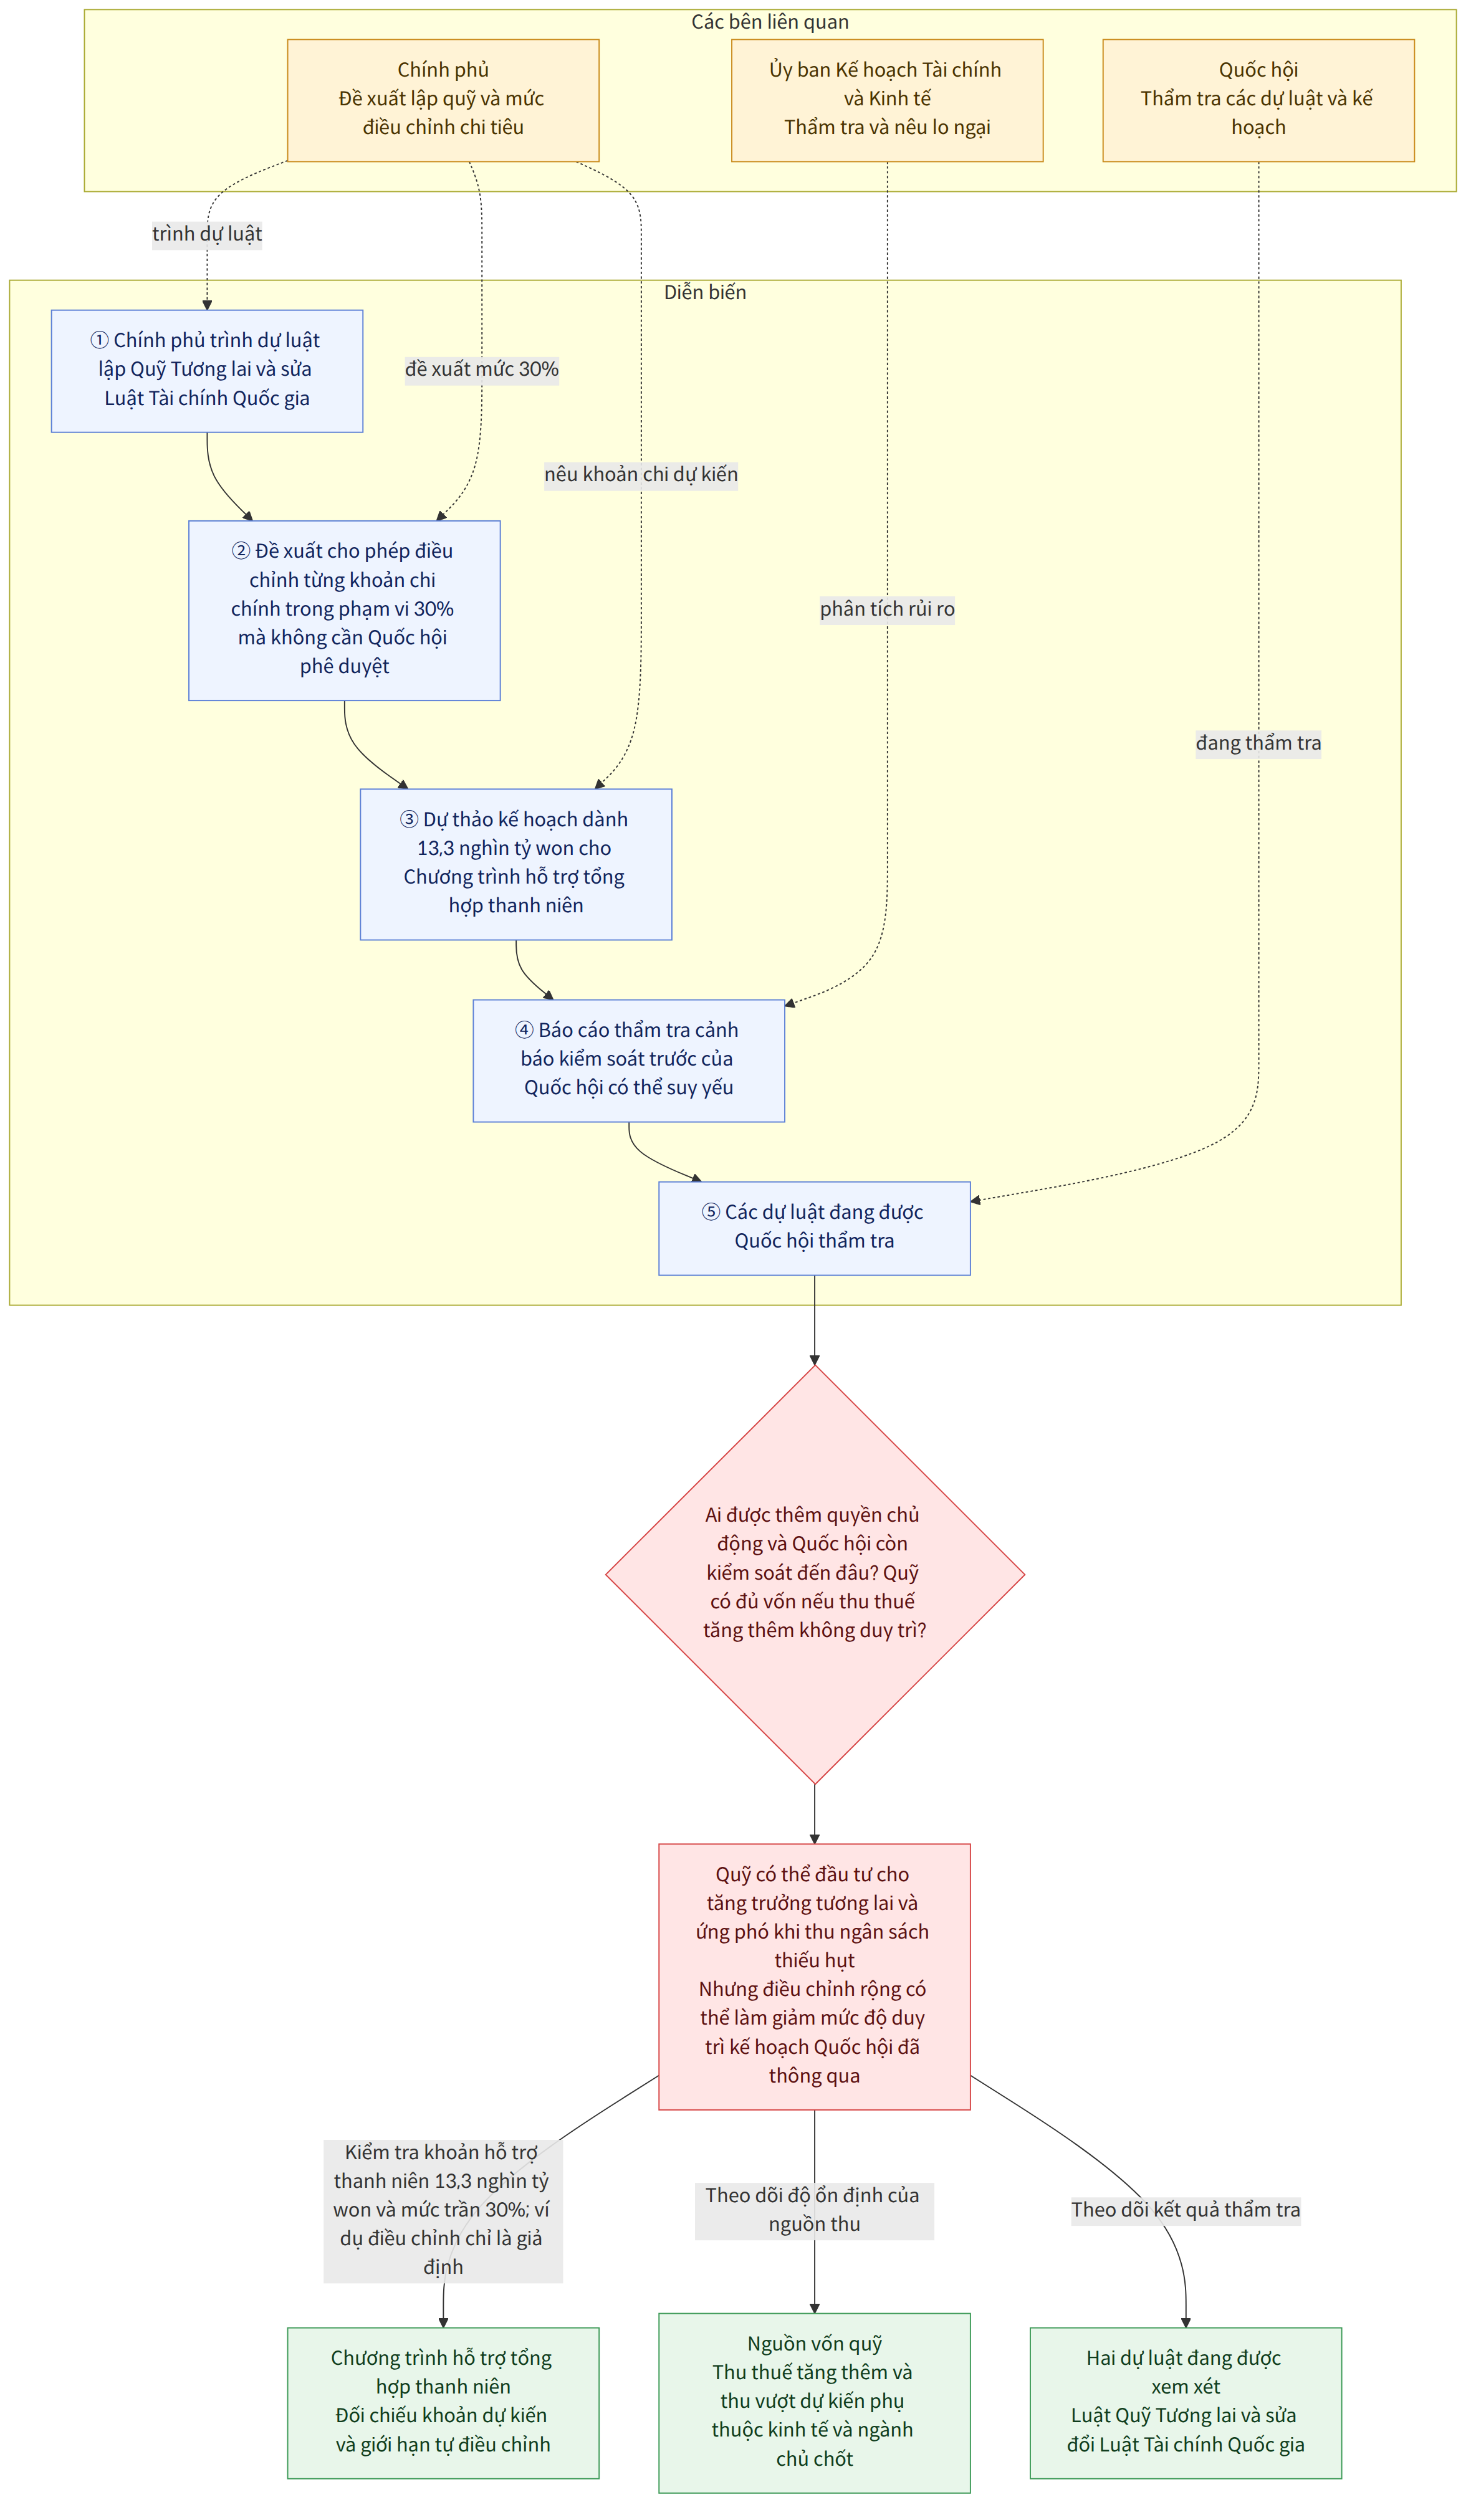
Báo cáo thẩm tra do chuyên viên của Ủy ban Kế hoạch Tài chính và Kinh tế Quốc hội (국회 재정경제기획위원회) soạn thảo và trình lên phân tích rằng nếu quỹ được thành lập theo đề xuất của chính phủ, việc thẩm tra và kiểm soát trước của Quốc hội đối với ngân sách và kế hoạch vận hành quỹ có thể suy yếu. Đặc biệt, giới hạn cho phép điều chỉnh các khoản chi chính trong phạm vi 30% mà không cần Quốc hội phê duyệt theo đề xuất của chính phủ là vấn đề gây tranh luận.
Bối cảnh và ngữ cảnh
Quỹ Tương lai là quỹ mới được thiết kế để đầu tư nguồn thu thuế vượt xu hướng hoặc dự báo trước đó vào các lĩnh vực như thanh niên và động lực tăng trưởng nhằm nâng cao tốc độ tăng trưởng tiềm năng, hoặc tích lũy nguồn tiền để sử dụng sau này khi nguồn thu ngân sách thiếu hụt. Chính phủ đã trình Quốc hội dự luật ban hành Luật Quỹ Tương lai (미래기금법), quy định cơ sở pháp lý cho quỹ, cùng dự luật sửa đổi Luật Tài chính Quốc gia (국가재정법), quy định các ngoại lệ cần thiết để vận hành quỹ; các dự luật này đang được thẩm tra.
Vấn đề liên quan đến quyền chủ động của quỹ là kế hoạch chi tiêu có thể được điều chỉnh linh hoạt đến mức nào. Theo đề xuất của chính phủ, số tiền chi cho từng hạng mục chính của Quỹ Tương lai có thể được điều chỉnh trong phạm vi 30% mà không cần Quốc hội phê duyệt. Ủy ban Kế hoạch Tài chính và Kinh tế nhận định rằng khi chính phủ có thêm sự linh hoạt trong điều hành tài chính, phạm vi Quốc hội thẩm tra và kiểm soát trước kế hoạch chi tiêu có thể tương đối thu hẹp.
Để hình dung quy mô, trong dự thảo kế hoạch vận hành Quỹ Tương lai, chính phủ cho biết sẽ đầu tư 13,3 nghìn tỷ won vào Chương trình hỗ trợ tổng hợp thanh niên (청년종합지원 프로그램). Nếu áp dụng giới hạn 30% cho khoản tiền này, chính phủ có thể tự quyết định tăng hoặc giảm chi tiêu 3,99 nghìn tỷ won. Ủy ban cho biết so với trường hợp đặt giới hạn ở mức 20% như các quỹ khác phục vụ dự án, khoản có thể tự điều chỉnh cho từng chương trình có thể tăng thêm từ 800 tỷ đến 1,4 nghìn tỷ won.
Ở đây, tự điều chỉnh có nghĩa là chính phủ điều chỉnh khoản chi của các hạng mục đã được lên kế hoạch mà không cần Quốc hội phê duyệt trước riêng biệt. Vì vậy, vấn đề không chỉ đơn thuần là phân bổ bao nhiêu tiền cho quỹ. Cùng với đó là câu hỏi nên cho phép mức chênh lệch đến đâu giữa kế hoạch được Quốc hội thông qua trước và việc thực hiện trên thực tế, cũng như nên đặt ranh giới ở đâu.
Về nguồn vốn, “thu thuế tăng thêm” và “thu thuế vượt dự kiến” là những khái niệm then chốt. Trong bài viết, thu thuế tăng thêm được giải thích là phần thu thuế quốc gia năm 2027 vượt đường xu hướng dựa trên tốc độ tăng thuế nội địa trong 10 năm gần đây; thu thuế vượt dự kiến là khoản tăng thu vượt dự toán thu thuế nội địa ban đầu sau khi tính toán lại. Báo cáo thẩm tra chỉ ra rằng cả hai nguồn thu đều có thể thay đổi tùy theo tình hình kinh tế và hoạt động của các ngành công nghiệp chủ chốt.
Tin tức này có ý nghĩa gì
Nếu quỹ này được thành lập trên thực tế, quỹ có ý nghĩa ở chỗ có thể sử dụng nguồn thu thuế tăng cao hơn dự kiến để đầu tư cho tăng trưởng trong tương lai và chuẩn bị ứng phó với tình trạng thiếu hụt nguồn thu về sau. Mặt khác, nếu phạm vi điều chỉnh chi tiêu rộng, chính phủ cũng sẽ có thêm dư địa điều chỉnh ngân sách của từng dự án. Điều đó cho thấy cần theo dõi mức độ duy trì kế hoạch do Quốc hội ấn định trước trong quá trình thực hiện.
Chẳng hạn, nếu kế hoạch chi cho Chương trình hỗ trợ tổng hợp thanh niên được ấn định ở mức 13,3 nghìn tỷ won và chính phủ cân nhắc điều chỉnh vì một nhu cầu khác, thì theo giới hạn 30% trong đề xuất của chính phủ, khoản có thể thay đổi mà không cần Quốc hội phê duyệt có thể khá lớn. Đây là ví dụ giả định, không có nghĩa là khoản chi cho chương trình này đã thực sự được điều chỉnh. Cần xem xét đồng thời khoản tiền trong kế hoạch và giới hạn điều chỉnh vì mức trần được nêu theo tỷ lệ có thể tương ứng với số tiền lớn đối với các dự án cụ thể.
Tính ổn định của nguồn vốn gắn liền với mức độ quỹ phụ thuộc vào diễn biến kinh tế. Báo cáo lo ngại rằng nguồn vốn của quỹ có thể suy giảm nếu dòng thu thuế tăng thêm không duy trì đủ lâu. Vì quỹ được thiết kế để có thể sử dụng khi nguồn thu ngân sách thiếu hụt, việc xem xét tính bền vững trong trung và dài hạn, có tính đến tình huống nguồn vốn không đủ, có thể trở nên quan trọng. Tuy nhiên, chỉ dựa vào tài liệu làm căn cứ thì chưa thể khẳng định diễn biến thu thuế thực tế hoặc quy mô quỹ trong tương lai.
Những điều đã xác nhận và những điều chưa thể biết
Những điều đã xác nhận
- Chính phủ đã trình Quốc hội dự luật ban hành Luật Quỹ Tương lai và dự luật sửa đổi Luật Tài chính Quốc gia; các dự luật đang được thẩm tra.
- Theo đề xuất của chính phủ, khoản chi cho các hạng mục chính của Quỹ Tương lai có thể được điều chỉnh trong phạm vi 30% mà không cần Quốc hội phê duyệt.
- Khoản chi theo kế hoạch của Chương trình hỗ trợ tổng hợp thanh niên là 13,3 nghìn tỷ won; khoản có thể điều chỉnh theo giới hạn 30% là 3,99 nghìn tỷ won.
- Ủy ban Kế hoạch Tài chính và Kinh tế chỉ ra rằng nguồn vốn có thể thay đổi tùy theo thu thuế và tình hình hoạt động của các ngành công nghiệp, đồng thời cho rằng cần xem xét tính bền vững trong trung và dài hạn.
Những điều chưa thể biết
- Chưa xác định được dự luật ban hành Luật Quỹ Tương lai và dự luật sửa đổi Luật Tài chính Quốc gia sẽ đi đến kết luận nào trong quá trình Quốc hội thẩm tra.
- Chưa thể biết liệu giới hạn điều chỉnh chi tiêu 30% trong đề xuất của chính phủ có được điều chỉnh trong quá trình thẩm tra hay không.
- Chỉ dựa vào bài viết này thì chưa thể đánh giá dòng thu thuế tăng thêm sẽ duy trì ở mức nào hoặc nguồn vốn của quỹ sẽ thay đổi ra sao theo đó.
Điều độc giả cần theo dõi
- Cần theo dõi xem giới hạn điều chỉnh chi tiêu có được giữ nguyên trong quá trình Quốc hội thẩm tra hay được điều chỉnh khi so sánh với các quỹ khác phục vụ dự án.
- Việc xem xét các hạng mục và phạm vi có thể thay đổi mà không cần Quốc hội phê duyệt trong luật cuối cùng sẽ giúp nắm được những thay đổi thực tế trong cơ chế kiểm soát.
- Cũng cần theo dõi các tiêu chí về nguồn vốn của quỹ và cách thức việc xem xét tính bền vững trong trung và dài hạn được phản ánh trong phương án cuối cùng.

















