
澳大利亚自10月1日起实施信用卡附加费禁令,Visa、Mastercard、EFTPOS和American Express不再允许商家向刷卡顾客额外收取费用。不过,新出现的“服务费”或“每日附加费”并非都属于禁收范围。关键不在于费用叫什么,而在于收费的原因是什么。
背景与语境
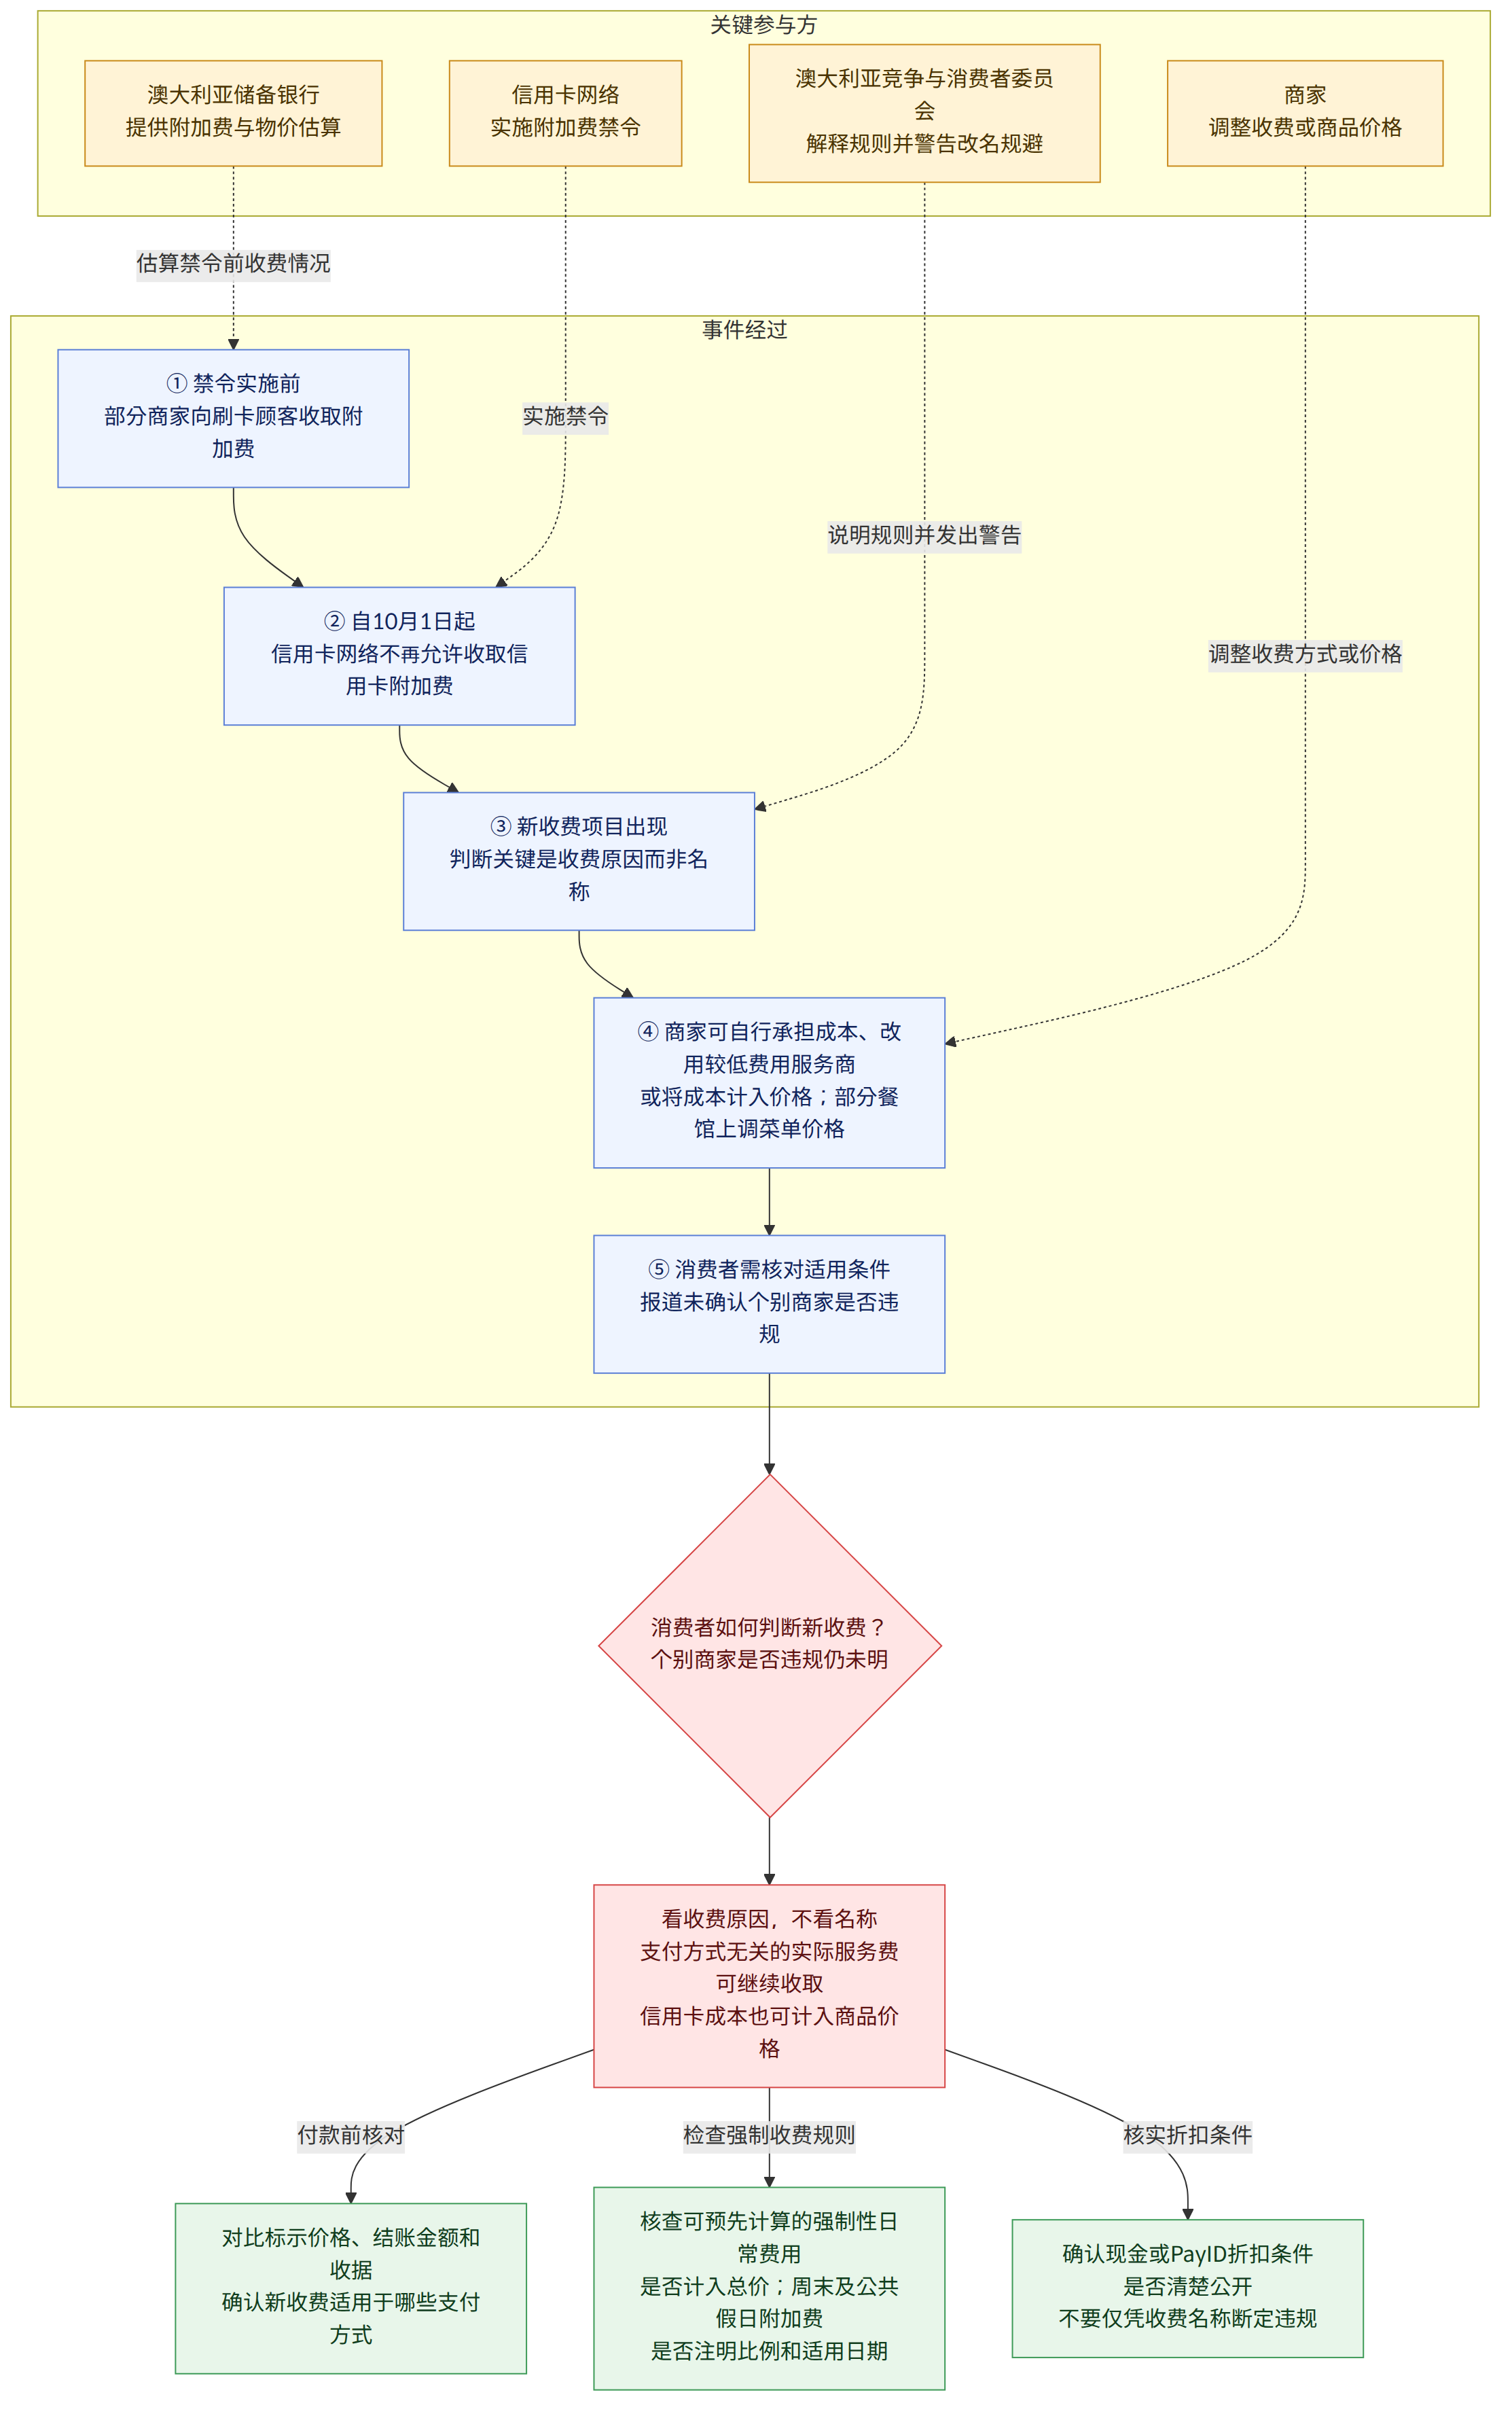
澳大利亚竞争与消费者委员会(ACCC)表示,与支付方式无关的实际服务费或预订费等仍可继续收取。相反,如果一笔费用仅在使用信用卡支付时产生,那么即使称其为“服务费”,也可能属于信用卡附加费。ACCC警告称,试图通过更换名称来规避规定,可能构成误导消费者的行为。
据澳大利亚储备银行(RBA)估算,禁令实施前,约有16%的商家收取信用卡附加费,其中包括咖啡馆、餐馆、杂货店、Aldi和部分网店;大多数大型零售商不收取此类费用。RBA数据显示,消费者在2024至2025年间支付了约16亿澳元的信用卡附加费;报道所引资料显示,附加费约为交易金额的0.5%至1.5%。
禁收附加费并不意味着商家接受信用卡支付的成本本身消失了。商家可以自行承担这笔成本、寻找收费更低的支付服务提供商,或者将成本计入商品和服务价格。报道还提到,一些咖啡馆和餐馆在10月1日上调了菜单价格,以抵消支付服务提供商收取的费用。
这则消息意味着什么
对消费者来说,仅凭收据上出现了新的收费项目,难以断定商家违规。判断时首先要看,这笔费用是否适用于所有支付方式,还是仅适用于信用卡支付。比如,同一商品用现金购买时不收附加费,而刷卡时才多收一笔费用,那么即使该项目标为“服务费”,也有理由进一步确认它是否属于信用卡附加费。不过,仅凭报道中的案例或收费标示,不能认定某个特定商家已经违规。
如果商家将成本计入商品价格,使用现金或其他更便宜支付方式的顾客也可能分担部分接受信用卡支付的成本。商家可以对现金或PayID支付提供折扣,但必须清楚说明折扣。单独的附加费取消后,消费者在结账前可能不那么容易看到额外收费,但也可能更难了解标价中包含了多少信用卡支付成本。
还需要区分物价指标与实际支出。RBA估算,如果将现有信用卡附加费计入标价,消费者价格指数(CPI,即反映家庭购买的商品和服务价格变化的指标)可能会上升约0.1%。RBA解释说,现有附加费没有计入CPI,而上调后的标价会被计入,因此这总体上属于一次性的统计效应。如果商家上调的整体价格超过原有附加费,则应将这种情况与消费者实际支付更多的情况区别看待。
相关制度与支持信息
内部法律指南L1(사내 법률 가이드 L1)是一份涉及韩国消费者损害及广告标示争议的资料,并非适用于澳大利亚信用卡附加费规定的法律指引。不过,在判断是否会误导消费者时,韩国资料提出的标准是:不应孤立看待广告或标示中的某个词句,而应客观判断具备一般注意力的消费者会形成怎样的整体印象。这一标准可供核查收费标示时参考,但不能说明澳大利亚监管机构实际会要求哪些证据。
L1还指出,在损害赔偿问题上,争议焦点可能不只是标示是否造成误解,也可能包括实际损失与相关行为之间的因果关系等。因此,如果消费者对价格差异提出异议,区分标示价格、结账时显示的金额以及收据上的收费项目等具体差异,可能有助于说明情况。不过,L1没有列出具体的索赔期限,也不能据此断定消费者在澳大利亚享有哪些权利或适用哪些程序。
已确认的事实与尚不清楚之处
已确认的事实
- 自10月1日起,信用卡网络不再允许商家向刷卡顾客额外收取信用卡附加费。
- 与支付方式无关的实际服务费、预订费仍可继续收取。
- 商家可以自行承担接受信用卡支付的成本、寻找收费更低的支付服务提供商,或将成本计入整体价格。
- 无法避免且可预先计算的强制性日常服务费,通常必须计入标示的总价。
- 咖啡馆和餐馆可以另行标示周末及公共假日附加费,但必须在菜单上醒目注明收费比例和适用日期。
尚不清楚之处
- 报道没有说明,监管机构在判断个别商家的某项服务费是否只是换了名称的信用卡附加费时,会要求提供哪些证据。
- 报道中提到的个别商家是否确实违规,也尚未得到确认。
- 无法一概而论地判断各商家是自行承担了信用卡支付成本、选择了其他支付服务提供商,还是将成本计入了价格。
读者可以核查的事项
- 付款前对比标示价格、结账时显示的金额和收据,并确认新收费项目适用于哪种支付方式。
- 如果有强制性日常费用,应确认该费用是否可预先计算,以及是否已计入标示总价。对于周末及公共假日附加费,应查看菜单是否清楚注明了适用日期和收费比例。
- 如果商家宣传现金或PayID支付折扣,应确认折扣条件是否明确公开。即使费用看起来不合理,也不应仅凭名称就断定违规,而应核查实际适用条件和支付记录。

















