
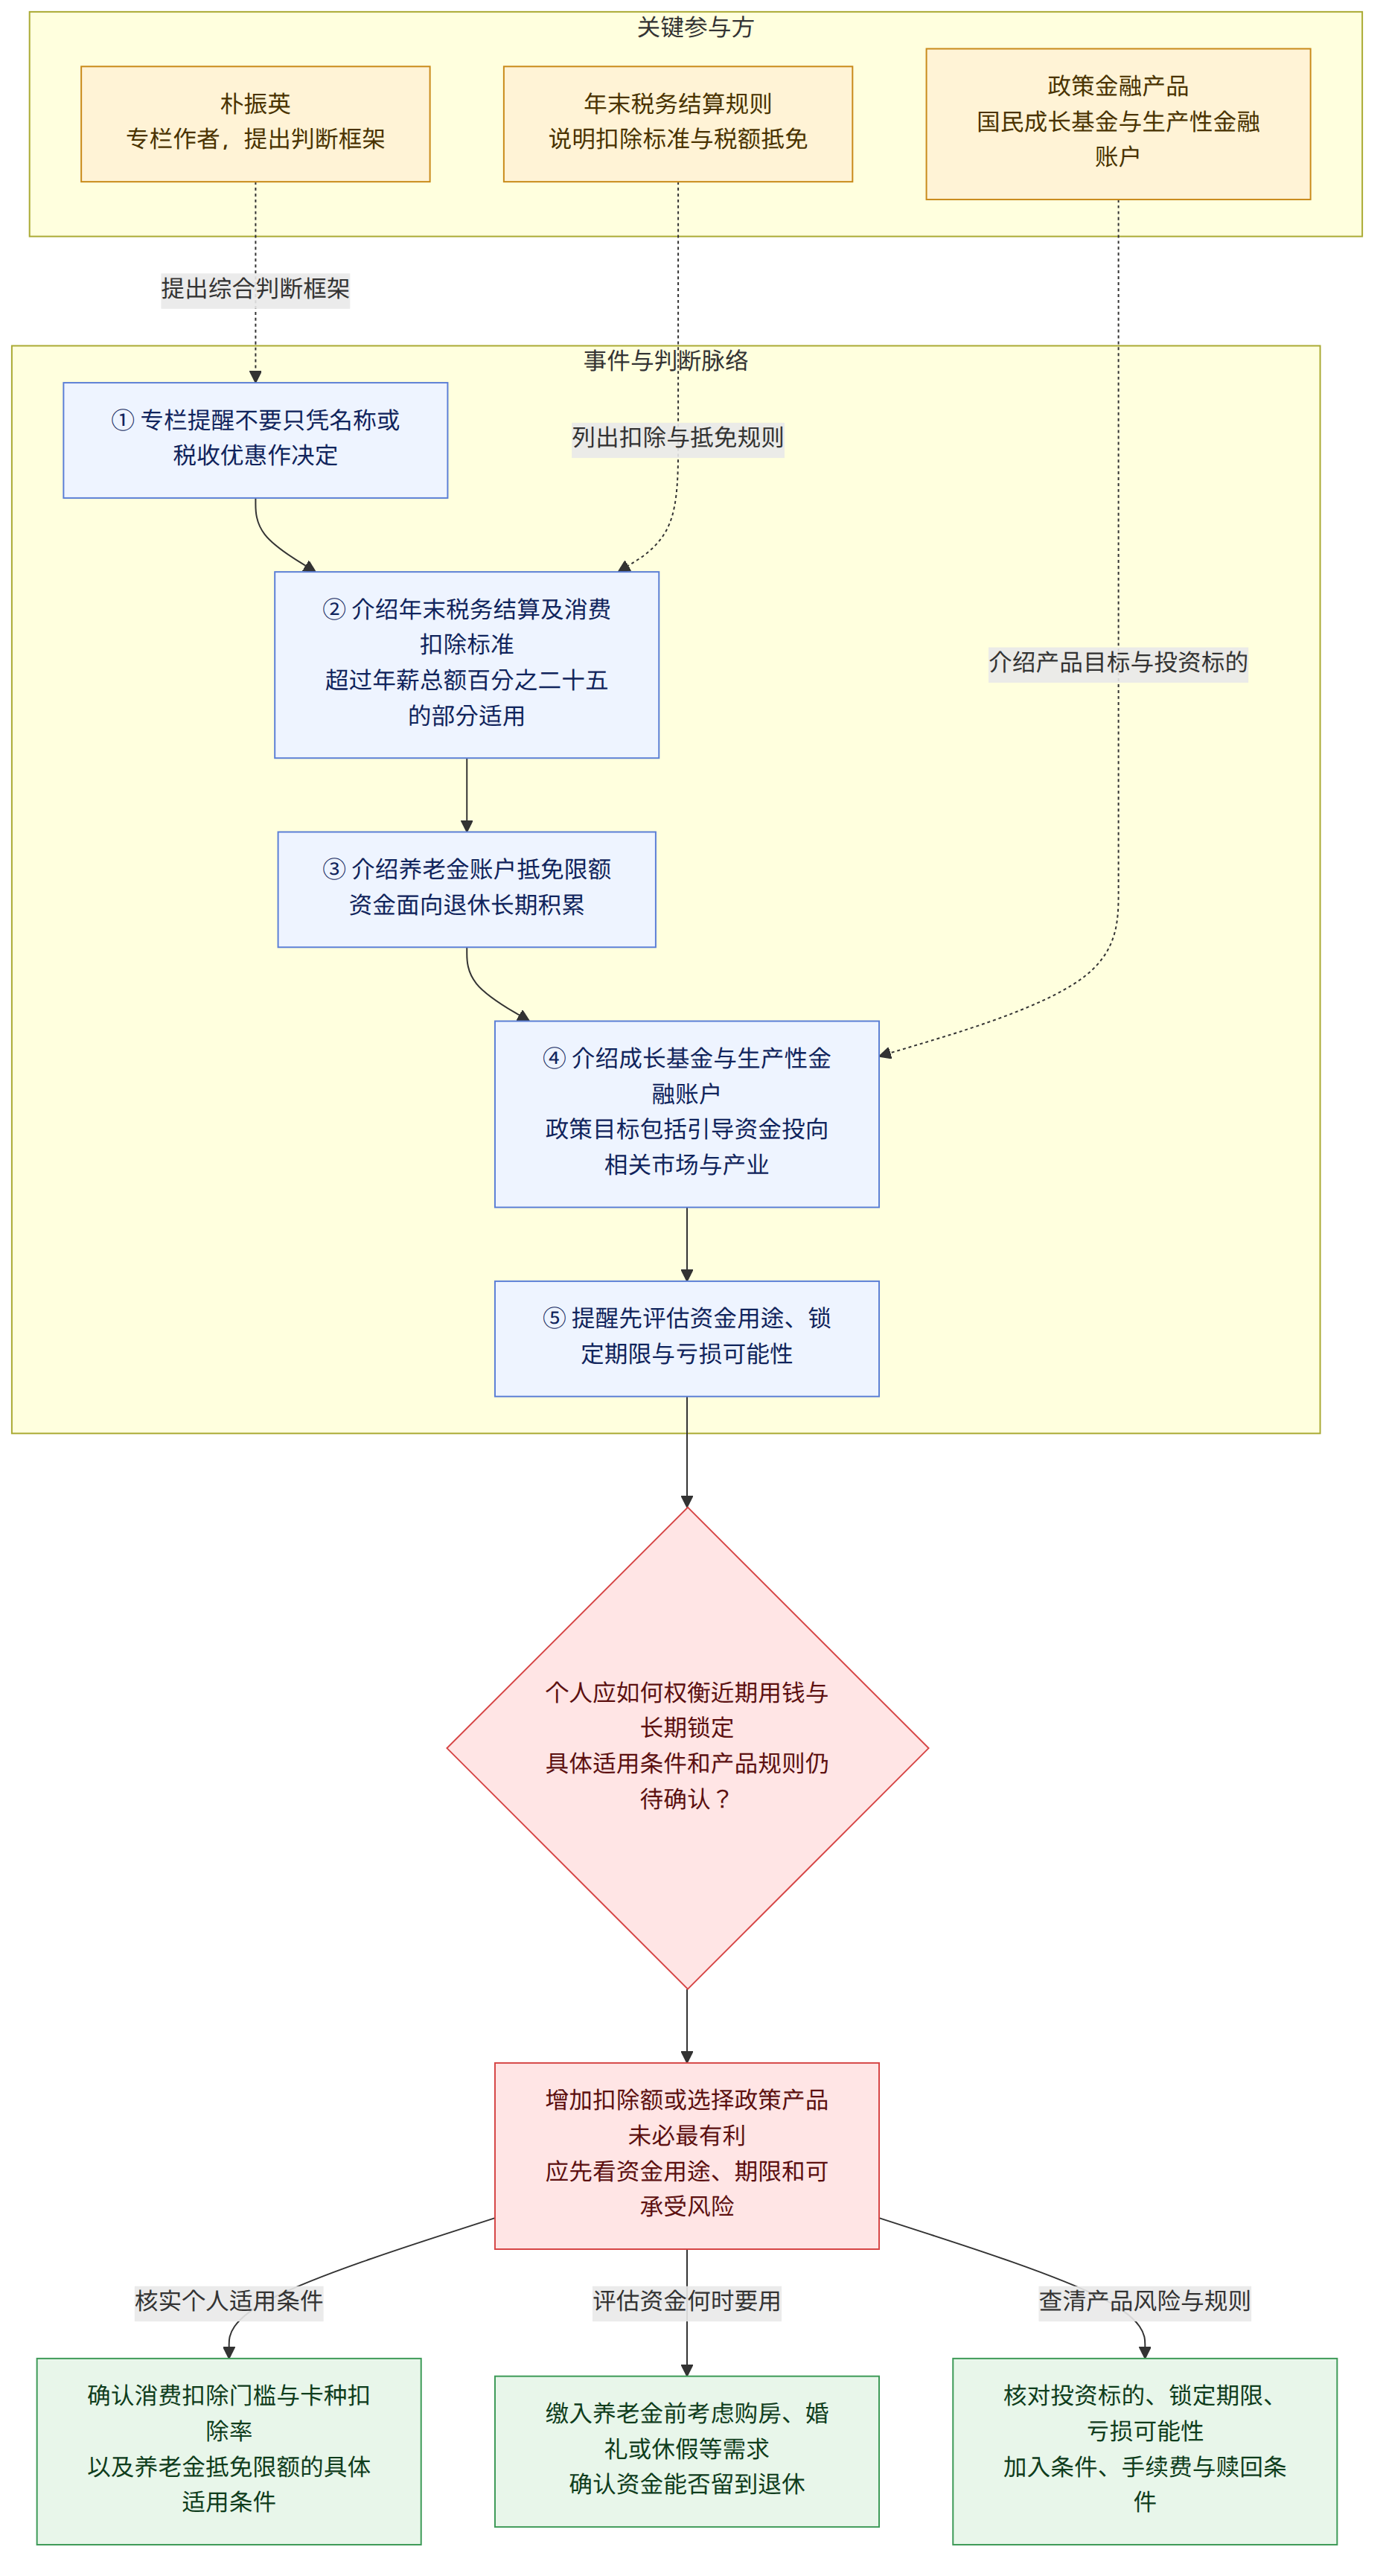
Upity(어피티)代表朴振英建议,不要只看年末税务结算的扣除、养老金账户、国民成长基金(국민성장펀드)和生产性金融ISA(생산적 금융 ISA)的名称或税收优惠就作决定。专栏强调的标准,不仅包括制度宣传的优惠,还包括钱要用在什么地方、可以锁定多久,以及投资是否可能亏损。
背景与脉络
年末税务结算(연말정산)是次年年初核对一年中从工资里预扣的税款与实际应缴税款的流程。即使公司预先从工资中扣税,也难以充分反映扶养家属、消费和养老金缴款等个人情况,因此需要重新核算,多缴的税款可以退回,少缴的则需要补缴。
专栏解释说,如果被制度名称吸引,就可能忽略实际标准。“信用卡等使用金额所得扣除”(신용카드 등 사용금액 소득공제)并不只指信用卡。借记卡、预付卡和现金收据也包括在内;报道指出,只有消费金额超过年薪总额25%的部分才适用扣除。
报道列出的扣除率为:信用卡15%,借记卡和现金收据30%。因此,年薪总额的25%以内,不论使用哪种卡都不属于扣除范围;超过这一标准后,借记卡和现金收据的扣除率是信用卡的两倍,这是专栏的解释。不过,仅凭报道提到的扣除率和标准,无法得知个人适用时的全部具体结果。
专栏介绍,养老金储蓄(연금저축)每年最多600万韩元,若与个人型退休养老金(개인형퇴직연금,IRP)合计,则最高900万韩元可享受税额抵免(从核算出的税款中扣除一定金额)。不过,税额抵免并不是养老金账户的全部目的。还应同时看到,这项制度旨在帮助人们为晚年做准备,让资金长期积累,并在退休后以养老金形式领取。
这则消息意味着什么
这些内容表明,增加扣除额的选择未必总是对个人最有利。因为把享受了税额抵免的资金存入养老金账户后,如果中途取出另作他用,也可能需要重新承担税款。专栏建议,在用近期可能要花的钱——例如购房、筹备婚礼或休假期间的资金——填满缴款限额之前,先确认这笔钱是否能够留到退休时。
例如,预计需要购房资金的人,可以不只关注能否填满养老金账户剩余的抵免限额,还可以先考虑这笔钱是否能留到退休时。这是假设个人情况不同、判断也可能不同;专栏强调,相比填满限额,应先考虑资金的使用时间。
政策类产品也应按照同样的标准来看待。据介绍,国民参与型国民成长基金(국민참여형 국민성장펀드)是一种汇集国民资金、长期投资于尖端战略产业,并与投资者分享收益的产品。据介绍,生产性金融个人综合资产管理账户(생산적 금융 개인종합자산관리계좌,ISA)旨在引导家庭资金流向韩国国内资本市场和成长型企业,投资标的包括韩国国内股票、股票型基金和国民成长基金等。
这些产品的政策目的,可能与个人增加资产的目的并不相同。“成长”或“生产性”这样的名称,并不能保证投资者的资产增长。值得关注的是,应确认投资标的、资金可以锁定多久,以及自己能否承受亏损可能性。
相关制度与支持信息
专栏提到的扣除标准和限额可作为考虑选择时的参考信息,但并未说明适用于个人的全部详细条件。报道介绍,信用卡消费额扣除从超过年薪总额25%的部分开始适用;养老金储蓄每年最多600万韩元,与IRP合计时最高900万韩元可享受税额抵免。判断实际适用情况时,不应只凭这些数字下结论,还应另行确认具体条件。
专栏说明,国民成长基金和生产性金融ISA的政策目的是引导资金流向韩国国内资本市场和成长型企业,但没有列出具体的加入条件、手续费和投资资金赎回条件。仅凭产品名称或政策目的,无法断定预期收益或亏损规模,因此有必要确认投资资产、资金锁定期限和亏损可能性。
税收优惠或政策产品的名称,并不能代替你判断它是否符合自己的资金用途。在关注优惠之前,应先考量资金用途、持有期限和需要承担的风险。
已确认的事实与目前尚不清楚的事项
已确认的事实
- 专栏将年末税务结算解释为次年年初核对预缴税款与实际应缴税款的流程。
- 报道介绍,信用卡消费额扣除从超过年薪总额25%的部分开始适用,扣除率为信用卡15%、借记卡和现金收据30%。
- 报道介绍,养老金储蓄每年最多600万韩元,与IRP合计时最高900万韩元可享受税额抵免。
- 据介绍,国民成长基金和生产性金融ISA的政策目的,除了增加个人资产外,还包括引导资金流向尖端战略产业和韩国国内资本市场。
目前尚不清楚的事项
- 国民成长基金和生产性金融ISA的具体加入条件和手续费是什么?
- 这两种政策产品的投资风险和亏损可能性有多大,投资资金的赎回条件是什么?
- 报道所述年末税务结算扣除率和限额适用的具体条件是什么?
读者应确认的事项
- 考虑信用卡扣除时,应区分年薪总额25%的标准与不同卡种的扣除率。报道中的数字是否同样适用于自己的具体条件,应另行确认。
- 决定向养老金账户缴款前,应考虑购房、筹备婚礼、休假等近期资金需求,并确认缴入的钱能否留到退休时。
- 考虑基金或ISA时,不要只看名称和政策目的,还应确认投资标的、资金锁定期限、亏损可能性、加入条件、手续费和赎回条件。

















