

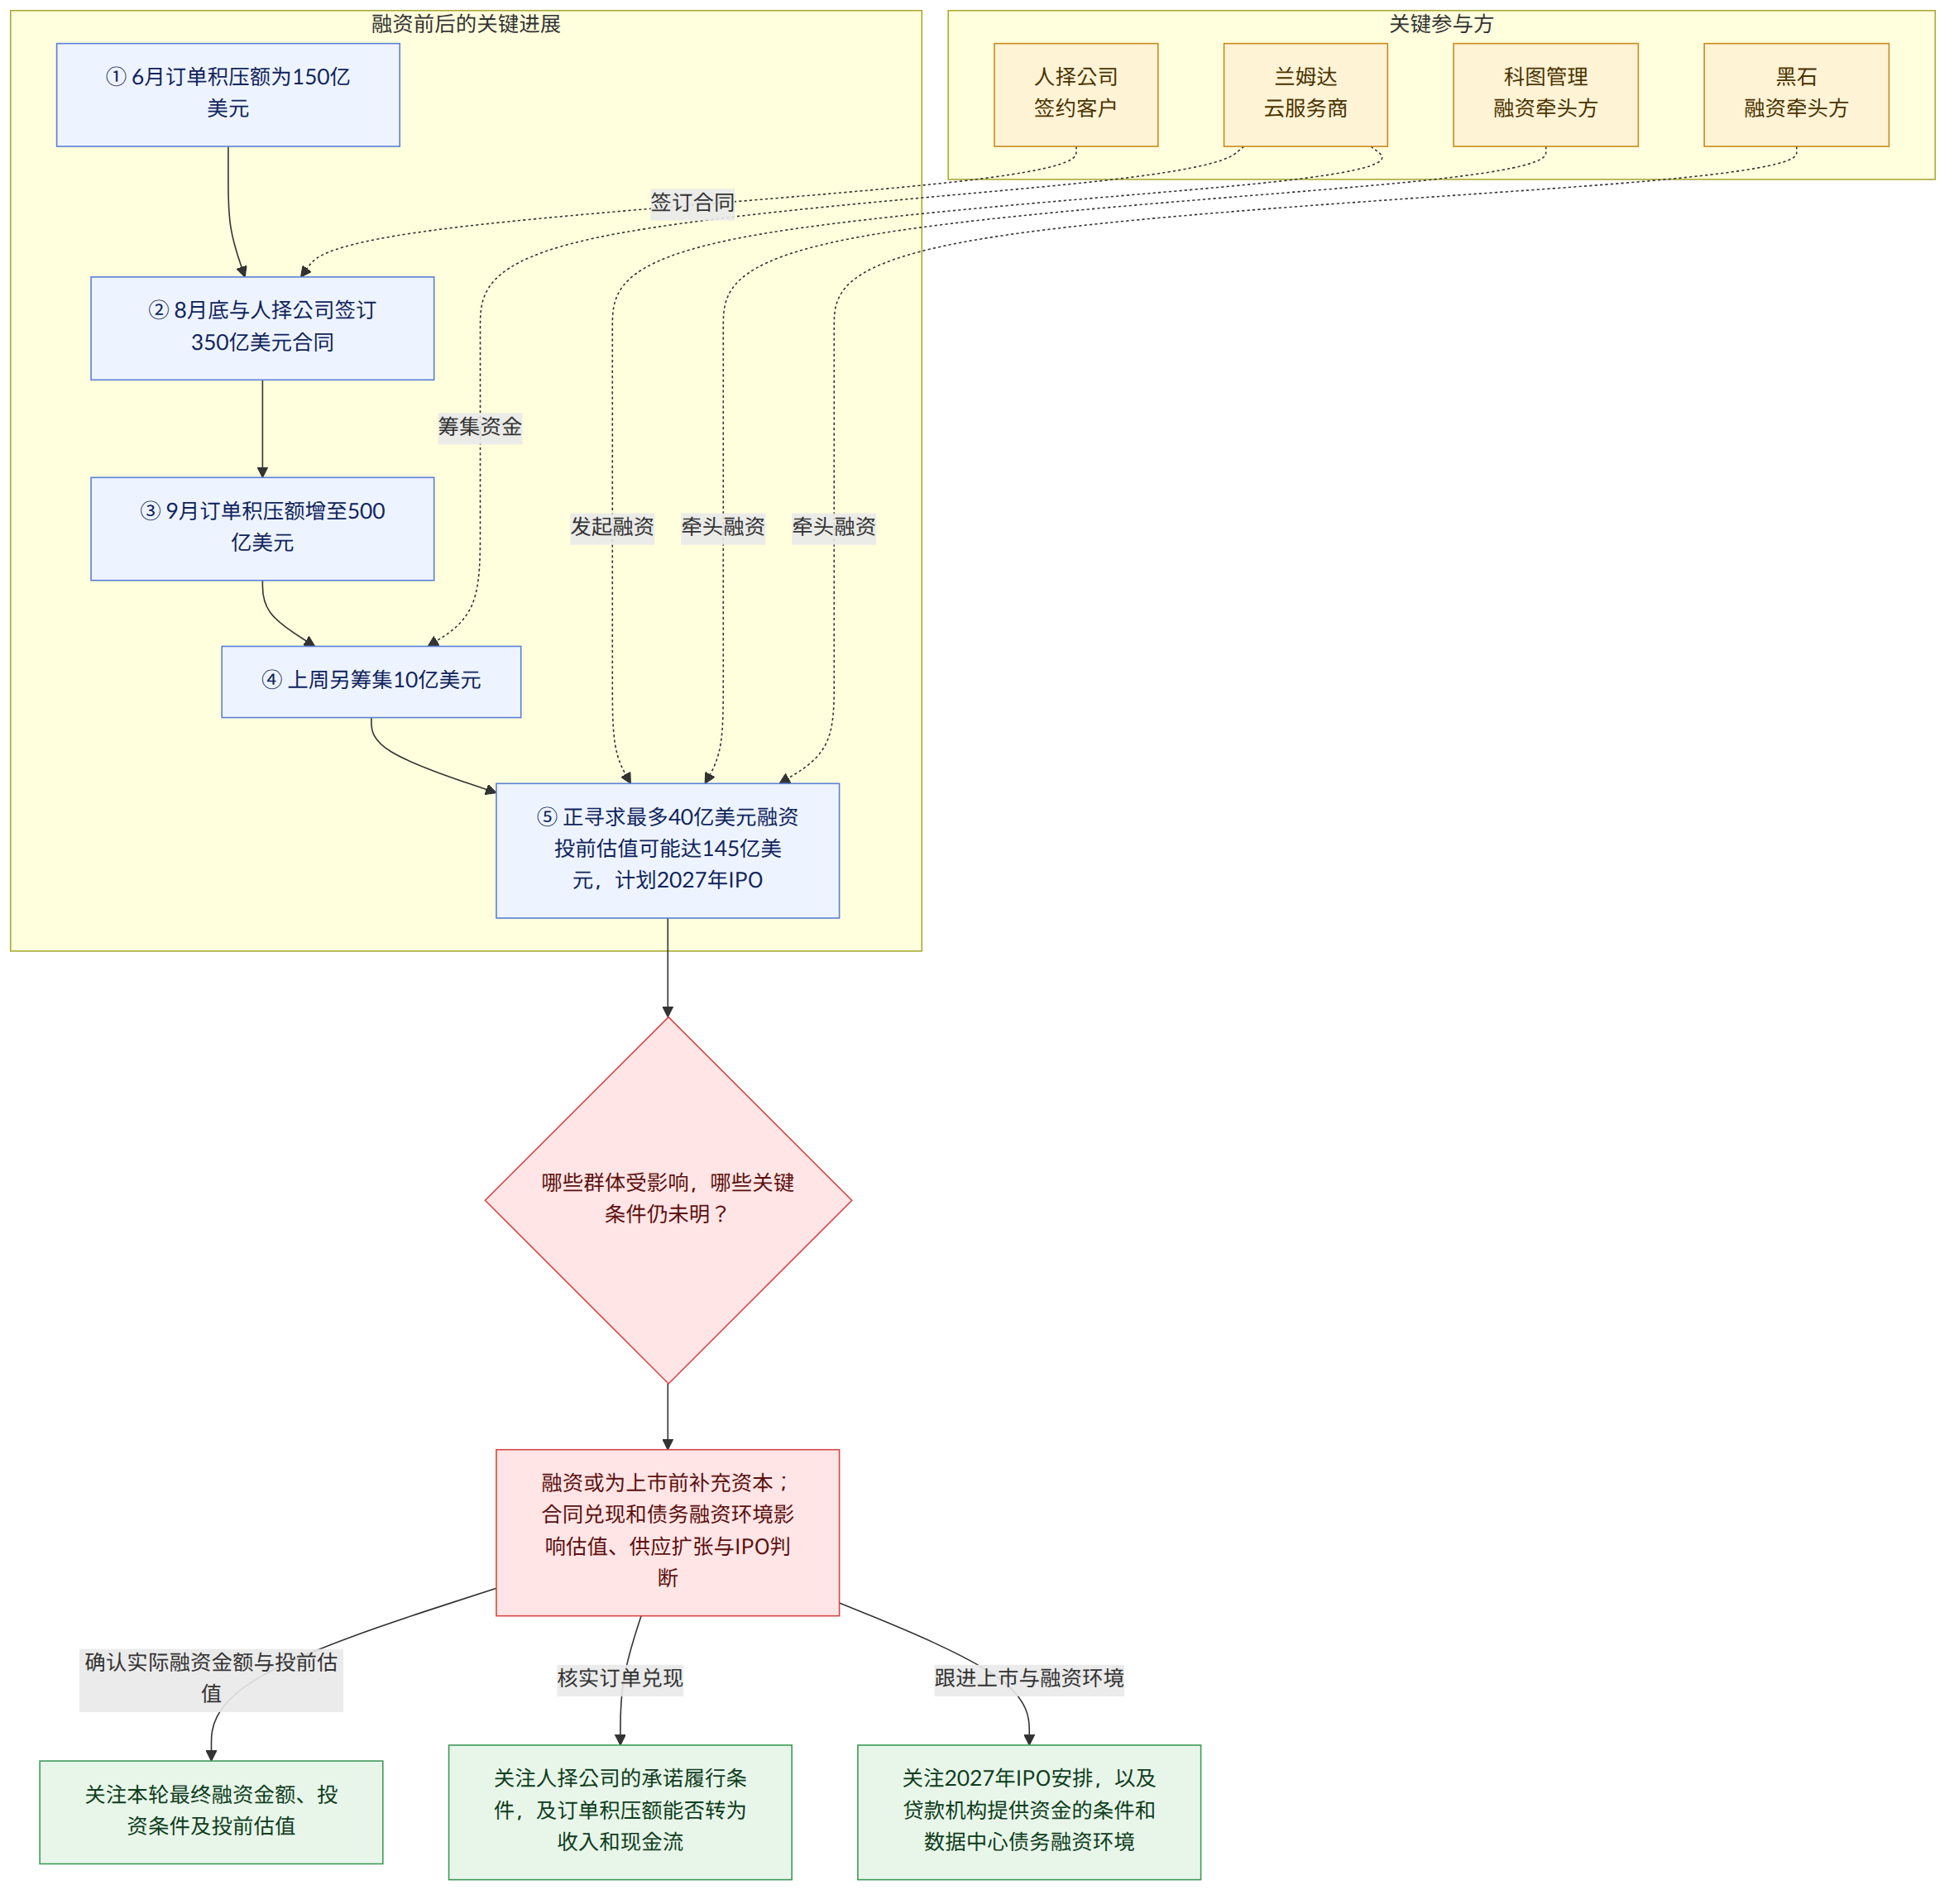
据报道,云服务提供商Lambda正在筹集最多40亿美元,本轮融资的投前估值(pre-money valuation·新资金注入前的估值)可能达到145亿美元。Coatue Management和Blackstone正牵头此次融资。本轮可能是Lambda计划于2027年进行IPO(首次公开募股·使股票能够在公开市场交易)前的最后一轮非公开融资。
引人关注的是Lambda的订单积压额(backlog·已签约或已接到订单、未来有待履行的业务规模)。据发给投资者的信函,订单积压额从6月的150亿美元增至9月的500亿美元。不过,增幅中相当一部分似乎来自一家企业的350亿美元承诺;Anthropic于8月底与Lambda签订了合同。
背景与语境
订单积压额大幅增加,可能意味着对Lambda将提供的计算资源的合同需求有所扩大。但仅凭现有信息,无法判断订单积压额的增长是否均匀地来自多个客户,也无法得知合同金额何时会转化为实际收入或现金流入。尤其是,似乎有一家企业的承诺占了较大比重,解读这一数字时需要一并考虑这一点。
据报道,Lambda的企业估值在2025年融资后大幅上升。这一估值能否维持,不仅取决于增长预期,也可能与大客户的承诺是否真正履行有关。原文提出,Lambda的估值可能在很大程度上依赖Anthropic的支付能力,但没有披露承诺的具体条款或付款时间表。
新云厂商(提供AI计算所需云端计算资源的云服务商)面临的挑战不止是获得需求。据报道,数据中心建设资金主要通过债务融资;上周,Lambda又筹集了10亿美元。与此同时,贷款机构在决定向谁提供资金以及提供什么条件时,正变得更加谨慎。
这则消息意味着什么
此次融资可能帮助Lambda在上市前获得资金,但融资金额和条件尚未敲定。原文解释,融资规模和企业估值可能影响人们对未来IPO定价的判断;此次融资也意味着,Lambda试图在接受公开市场审视之前筹集所需资本。不过,实际IPO价格和投资者的评价目前仍不得而知。
这一动向可能不仅对Lambda的投资者和贷款机构很重要,对关注AI计算资源供应扩大的企业也有影响。如果数据中心建设资金不畅,即使存在需求,扩大供应能力也可能受到限制。反之,如果大额合同能够稳定履行,投资者和贷款机构或可据此判断业务的持续性,但目前公开信息并未说明承诺的履行条件。
例如,如果某位客户的大额承诺未能按计划履行,人们对Lambda订单积压额和偿债能力的看法可能会改变。这只是一个假设,并不意味着相关合同存在问题。关键不仅在于订单积压总额,还在于合同会以什么条件转化为实际现金流。
500亿美元的订单积压额并不等同于已确认的现金流入。报道称,增幅中相当一部分似乎来自Anthropic的350亿美元承诺,但没有披露该承诺的详细条件。
已确认的事实与仍未知的信息
已确认的事实
- Lambda正在筹集最多40亿美元,投前估值可能达到145亿美元。
- Coatue Management和Blackstone正牵头此次融资。
- 据投资者信函,订单积压额从6月的150亿美元增至9月的500亿美元。
- 上周,Lambda又筹集了10亿美元;据报道,数据中心建设主要通过债务融资。
- 据报道,Lambda原计划今年进行IPO,但在市场不确定性加剧的情况下推迟了安排。本轮可能是其计划于2027年进行IPO前的最后一轮非公开融资。
仍未知的信息
- 本轮融资实际筹集的金额和最终投资条件是什么?
- Lambda的IPO时间和发行规模将如何确定?
- Anthropic的350亿美元承诺将依据什么条件、在多长时间内履行?
- 贷款机构向Lambda提供资金的具体条件是什么?
读者应关注的事项
- 有必要确认“最多40亿美元”最终落实的实际融资金额,并关注相应的投前估值。
- 值得关注订单积压额的增长是否转化为实际收入和现金流入,尤其是Anthropic承诺的履行条件是否会公开。
- IPO安排是否会按2027年的计划推进,以及数据中心建设的债务融资环境如何变化,也值得一并关注。
















