

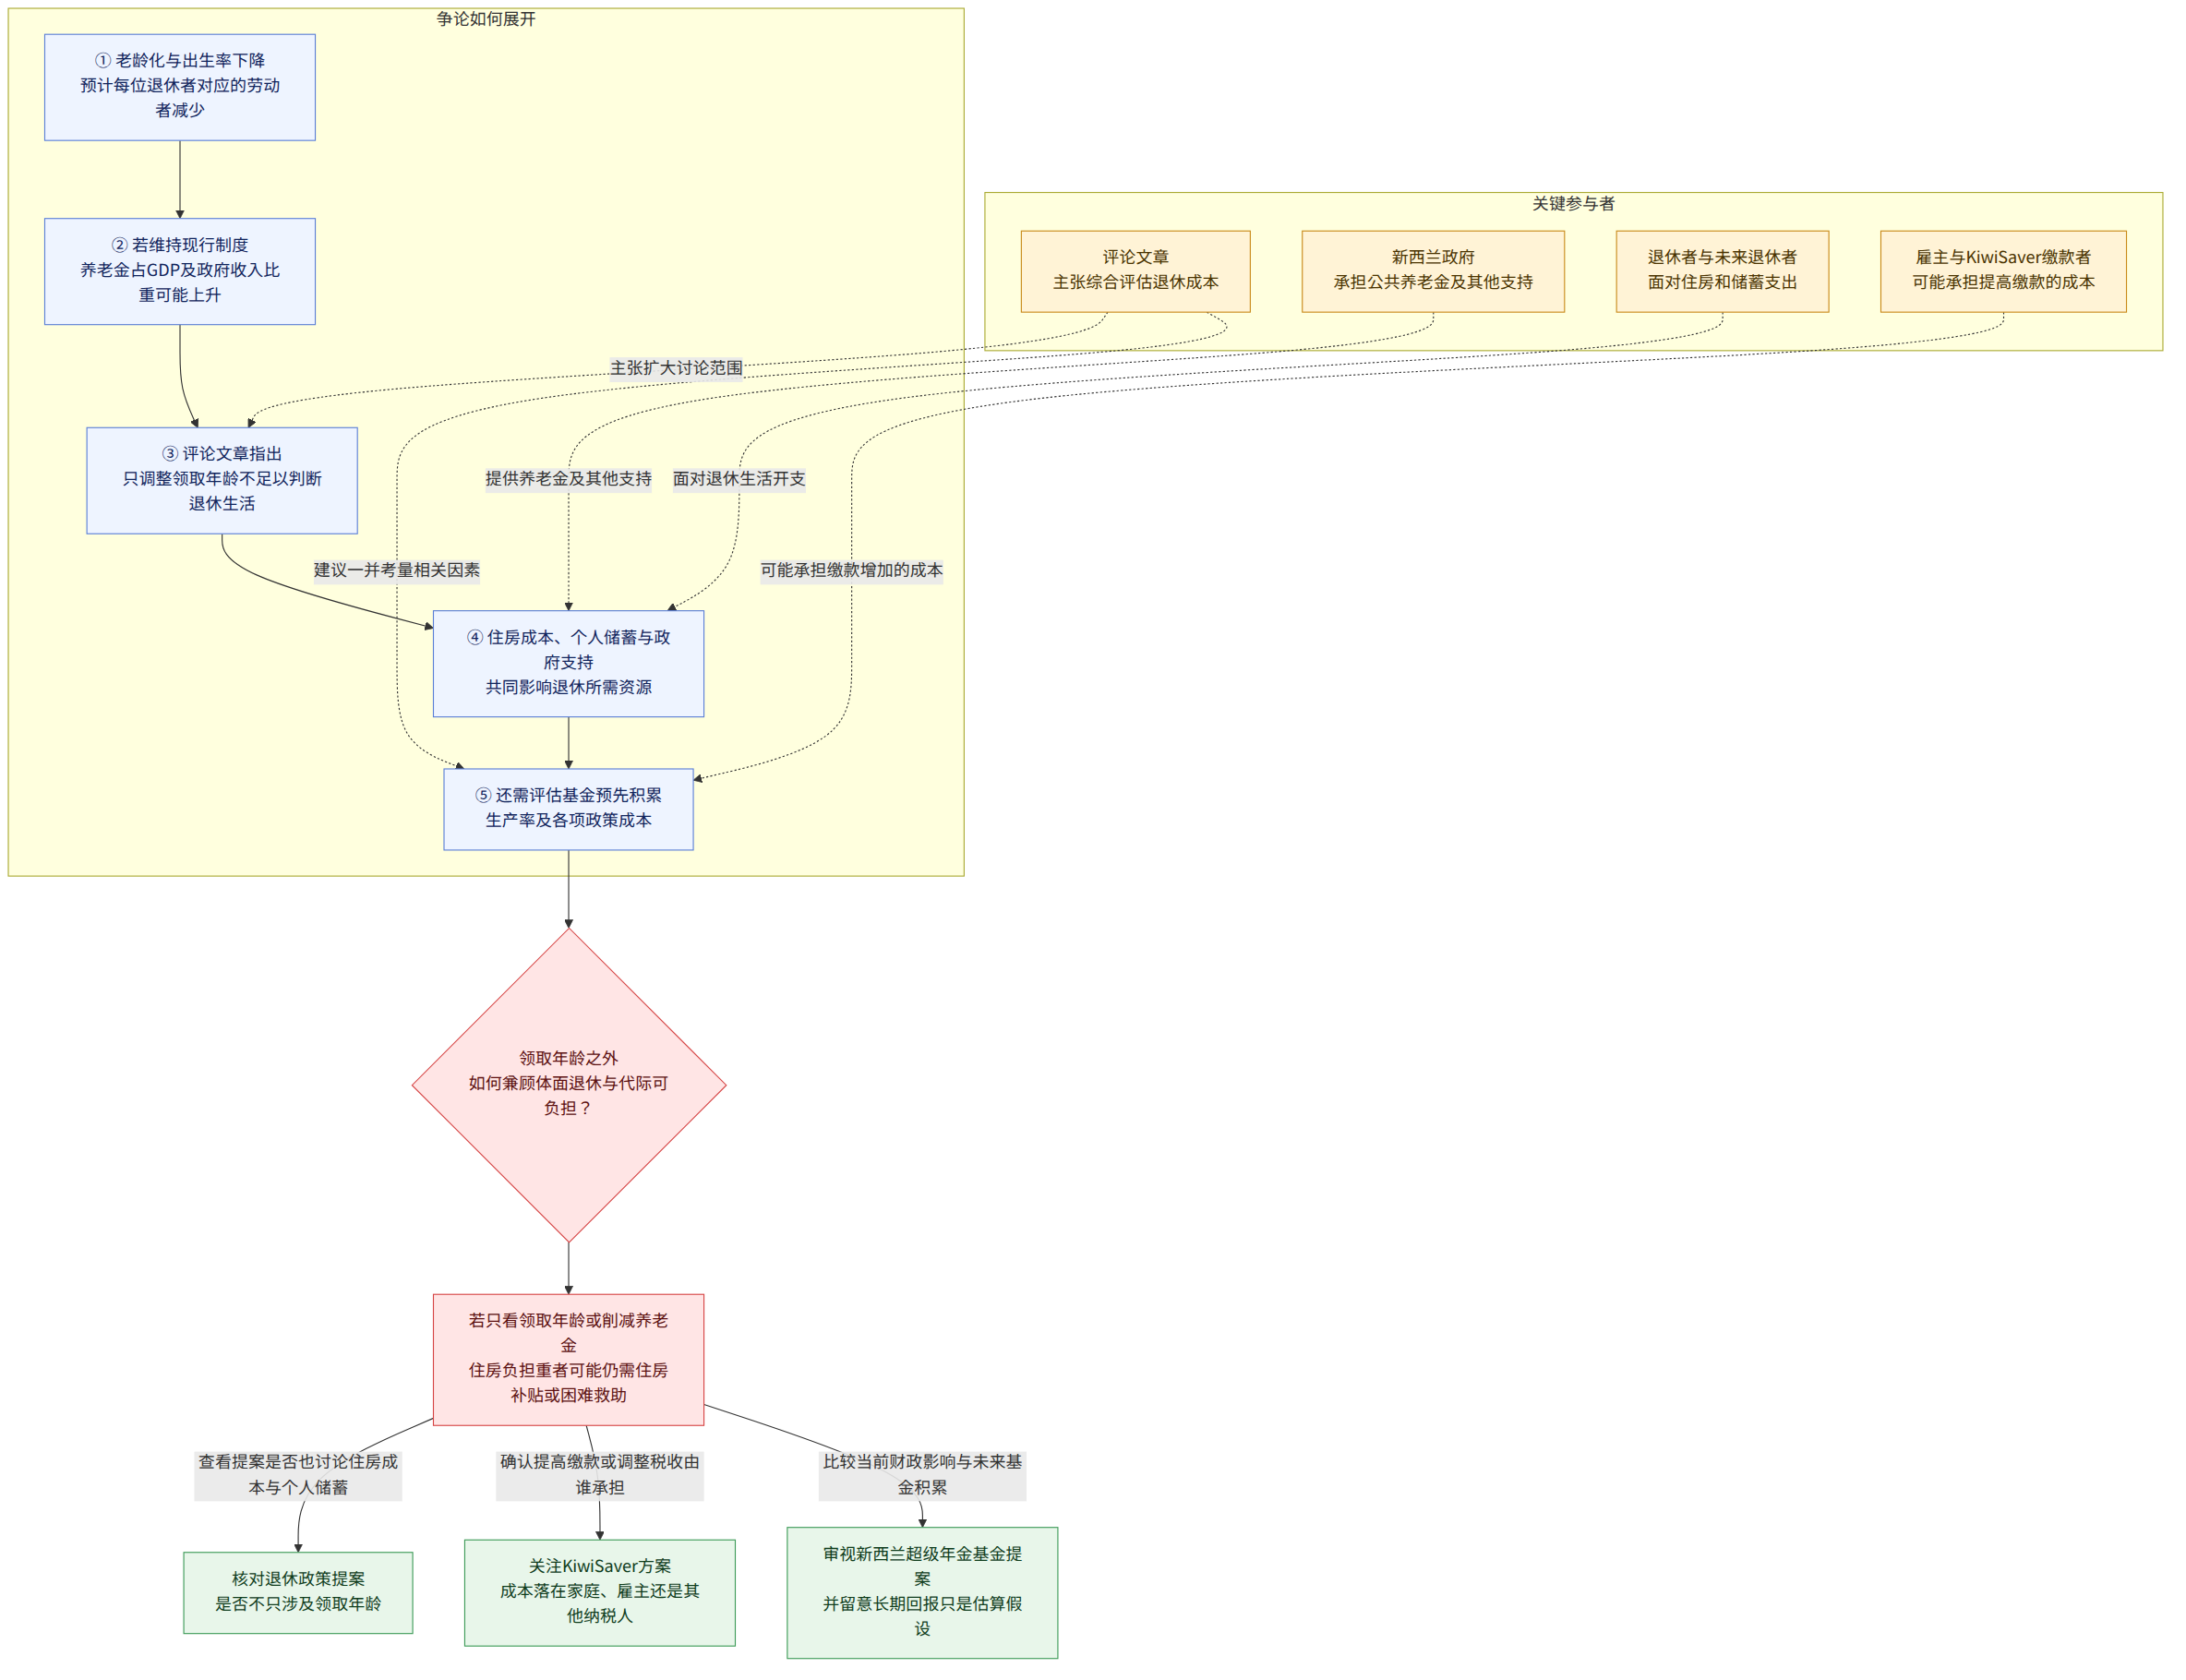
随着新西兰人口老龄化,退休者寿命延长、出生率下降,预计每位退休者对应的劳动者人数将减少。如果不改变现行制度,新西兰公共养老金在国内生产总值(GDP)和政府收入中所占的比重也可能上升。一篇评论文章主张,与其把这场争论局限在是否提高养老金领取年龄上,不如探讨如何以未来世代能够承担的成本,提供体面、有尊严的退休生活。
背景与脉络
探讨新西兰公共养老金的财政可持续性很重要,但仅仅调整养老金领取年龄,并不能判断退休生活的实际状况。评论文章将退休生活是否体面解释为个人资源与政府支持之和,再减去退休开支。从这个角度看,不仅要考察公共养老金的金额,也要关注个人储蓄、住房成本等支出。
住房状况是会改变这一计算结果的因素。过去,大多数新西兰人在65岁时拥有住房,许多人退休时已还清房贷。因为房租或贷款还款额较低,同样的养老金所面对的生活开支压力也可能不同。
不过,随着房价上涨,人们可能更晚买房,偿还贷款所需的时间也可能更长,还有一些人可能买不起房。评论文章指出,这可能导致未来退休者中承担较高住房开支的人数增加。从这个角度看,住房政策也是左右退休成本的政策。
这则消息意味着什么
如果只讨论提高领取年龄,可能会忽视难以负担住房成本的退休者处境。评论文章指出,即使削减新西兰公共养老金,对于住房负担加重的退休者,政府仍可能需要提供住房补贴、困难救助等其他形式的支出。这就是为什么不能断定养老金支出这一单项的变化会直接带来整体公共支出的减少。
提高个人储蓄的方案包括提高KiwiSaver退休储蓄计划的缴款额、调整雇主缴款额,以及调整储蓄收益税等。储蓄增加,退休者或许就能减少对政府支持的依赖,但这也会带来成本。提高员工缴款额可能挤压家庭预算,提高雇主缴款额则会增加企业成本,并可能影响工资。扩大税收优惠可能把负担转移到其他税种上;收入较低或不稳定的人,即使增加储蓄,也可能无法积累足够的退休资产。
例如,如果一名即将退休的人没有自住房,必须继续支付房租,那么仅凭新西兰公共养老金的金额,难以全面衡量其退休生活。即便同时考虑个人储蓄和政府支持,所需资源也会因住房成本高低而有所不同。这只是一个假设情境,并不代表某个特定个人实际领取的养老金或承担的住房成本。
新西兰超级年金基金(NZ Super Fund;미래 연금 비용을 지원하기 위해 자산을 쌓는 기금)旨在投资当前纳税人的资金,让未来政府利用积累的资产,支付不断增加的新西兰公共养老金开支。据评论文章称,该基金在2026年就投资收益缴纳了约12亿新西兰元的税款,而计划中的政府缴款额远低于这一金额。评论文章估算,假设这笔税款继续投资,年回报率为7.2%,30年后可能增至约96.6亿新西兰元。不过,也必须一并考虑,不征收这笔税会减少政府当前可用的资金。
提高生产率也被列为一种选择,但评论文章解释说,仅凭这一点难以解决财政问题。过去20年,新西兰的生产率年均增幅为0.7%,而新西兰公共养老金与工资挂钩。生产率提高或许能增强经济承受能力,但由于养老金金额也可能随着工资联动而增加,仅靠生产率增长大幅降低财政负担的效果可能有限。
已确认的事实与尚不清楚之处
已确认的事实
- 由于人口老龄化和出生率下降,预计每位退休者对应的劳动者人数将减少;如果维持现行制度,新西兰公共养老金占GDP和政府收入的比重可能上升。
- 与过去相比,人们可能更晚买房、偿还贷款的时间也可能更长,因此有观点认为,未来退休者的住房成本负担可能加重。
- 提高KiwiSaver缴款额可以增加储蓄,但可能影响家庭预算、企业成本、工资或其他税收。
- 新西兰超级年金基金通过投资当前资金,为未来养老金开支做准备;评论文章列出了税款与政府缴款的规模差异,以及长期投资回报的假设。
- 评论文章建议一并考量住房成本、储蓄、基金预先积累、生产率、就业和经济增长等因素。
尚不清楚之处
- 文中没有说明作者具体支持如何调整新西兰公共养老金的领取年龄或福利计算方式。
- 如果调整新西兰超级年金基金的税款或政府缴款,未来世代的负担实际会发生多大变化,目前尚无法确认。
- 文中估算的30年后基金规模以年回报率7.2%为假设,仅凭这些材料无法得知实际结果。
读者可以关注什么
- 阅读退休政策提案时,可以留意提案是否不仅涉及领取年龄,也同时讨论住房成本和个人储蓄。
- 如果有人提出调整KiwiSaver缴款额或税收政策,应确认成本由家庭、雇主还是其他纳税人承担。
- 对于涉及新西兰超级年金基金的提案,可以同时比较其对政府当前财政的影响,以及对未来基金积累的作用。
















