

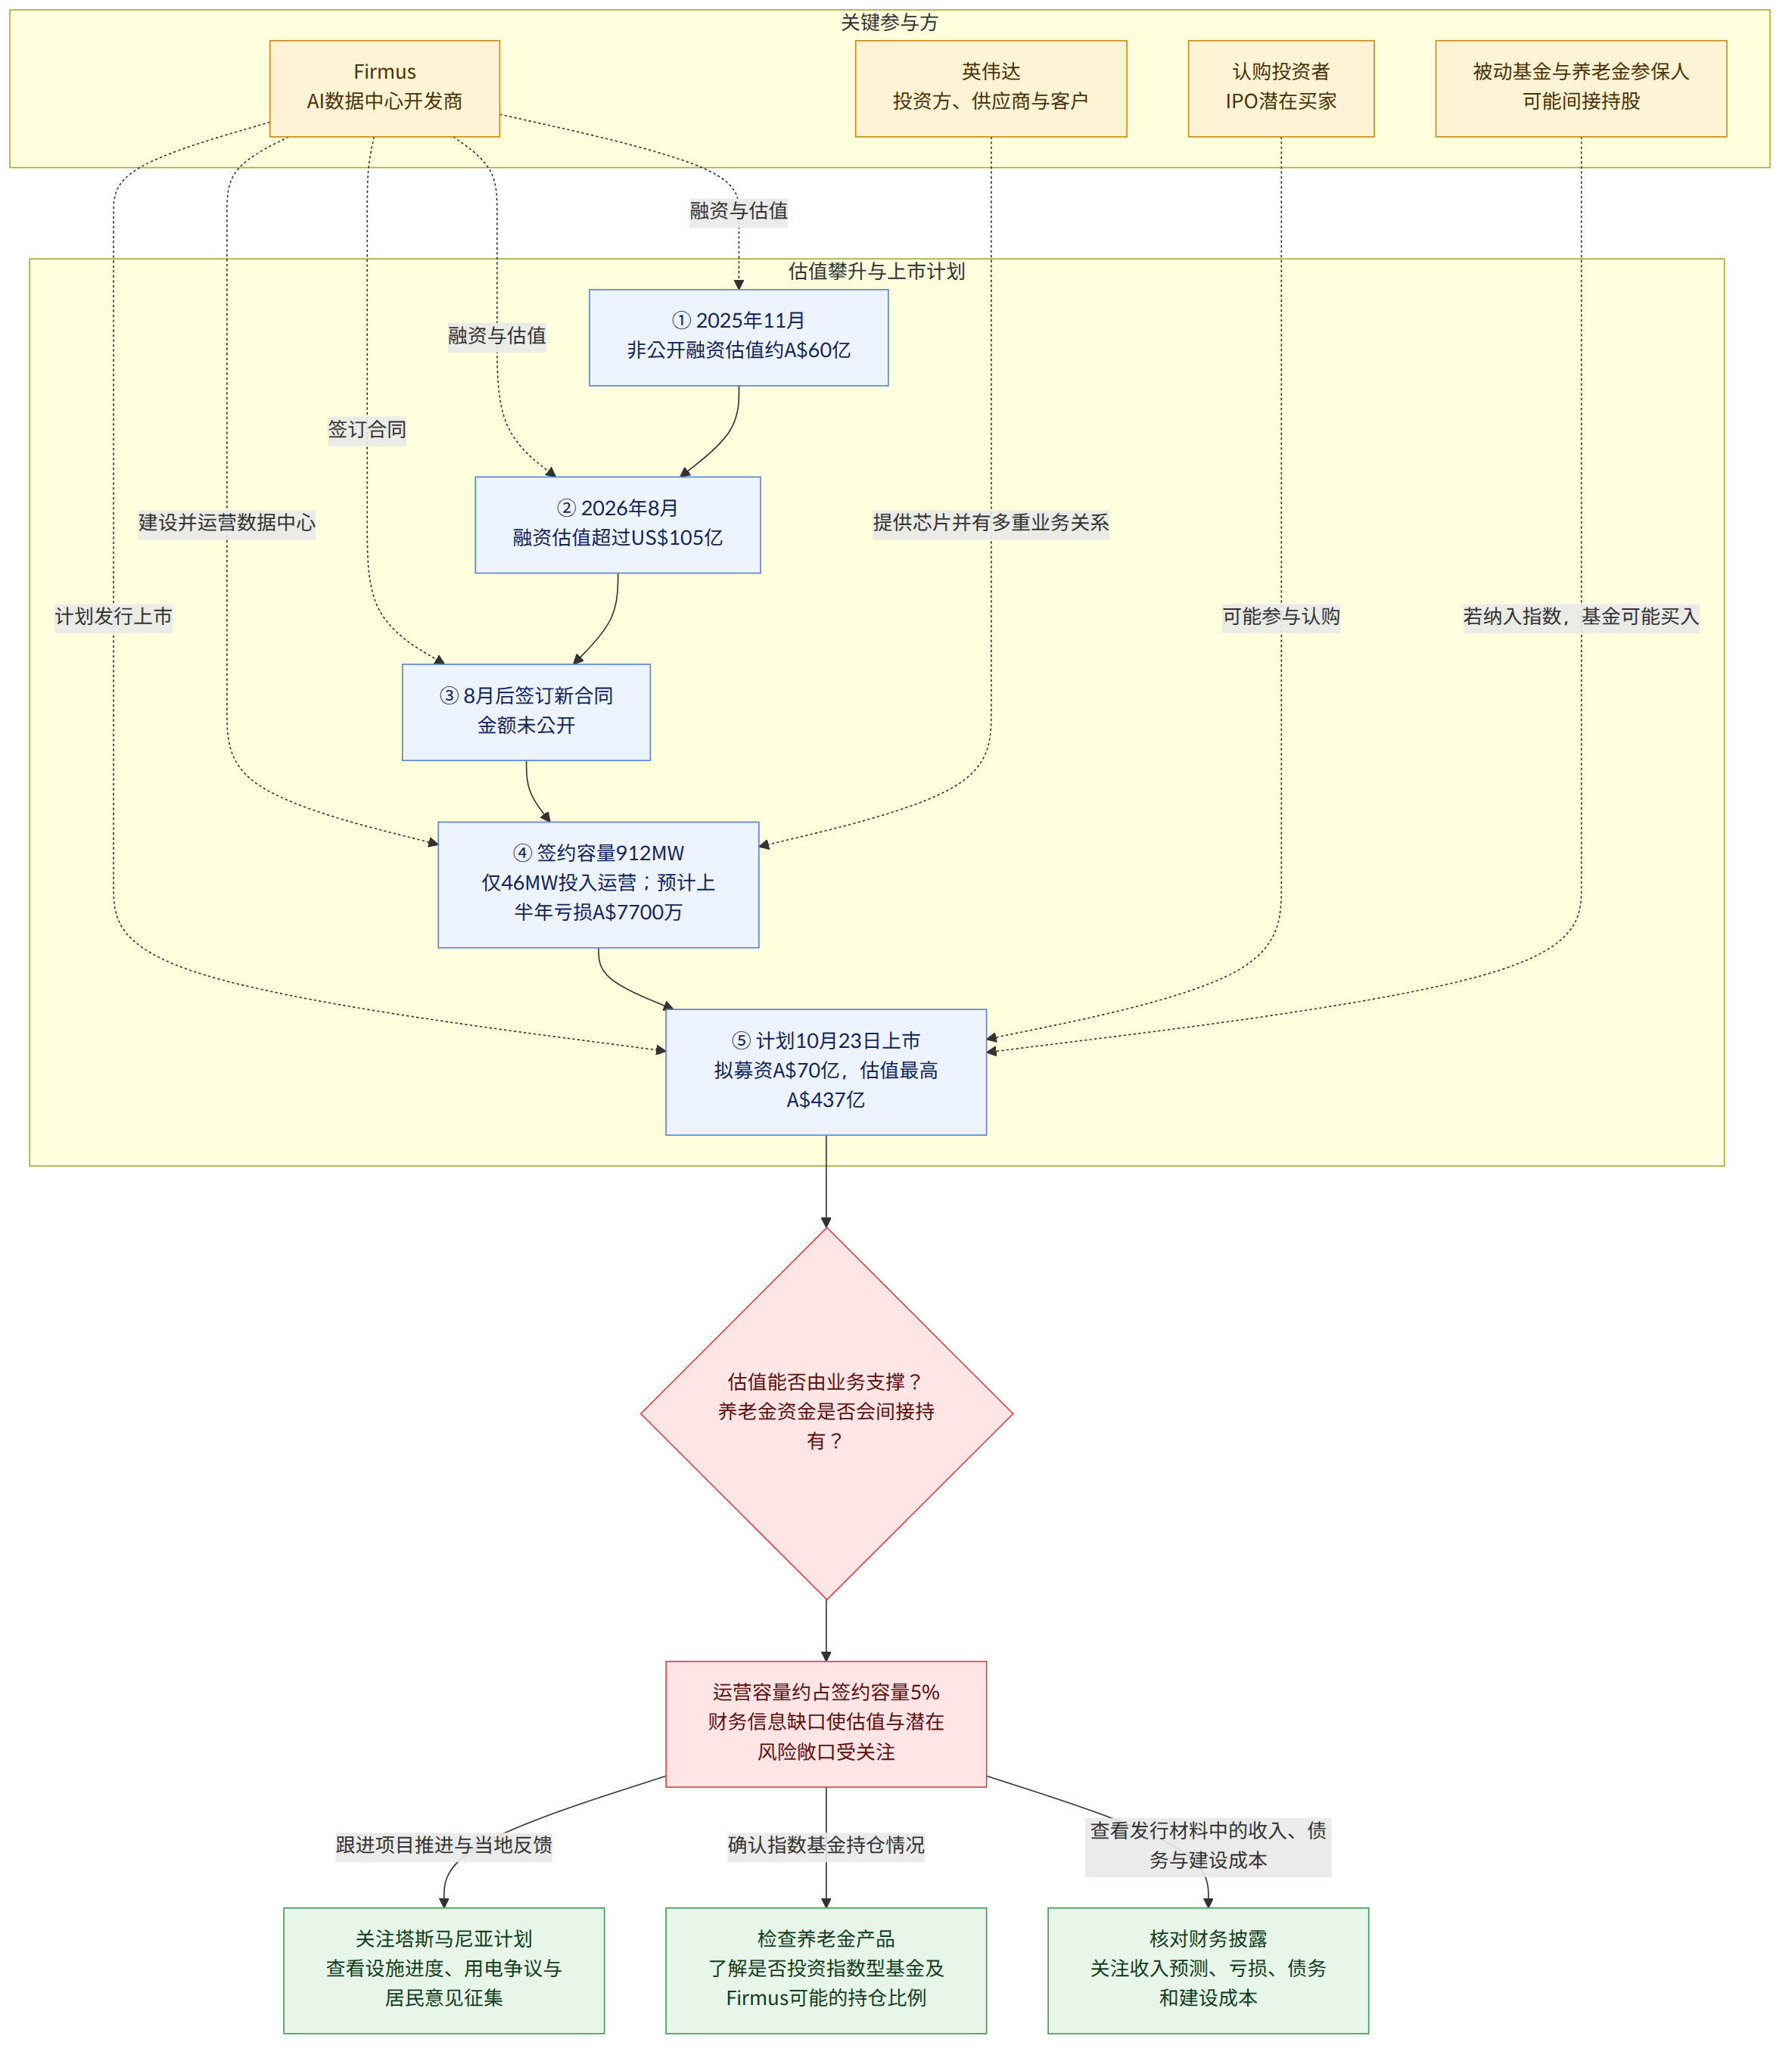
AI数据中心开发商Firmus Technologies计划于10月23日通过在澳大利亚证券交易所(호주증권거래소,ASX)上市,向投资者募集A$70亿。此次公开发行所对应的公司估值最高达A$437亿。报道指出,这是继1997年电信公司Telstra上市之后,澳大利亚历史上规模第二大的首次公开募股(IPO,即公司首次公开出售股票)。然而,Firmus目前仍处于亏损状态,已签约的数据中心容量也只有一部分投入运营。此次上市的核心问题在于,高昂的发行估值在多大程度上反映了公司的实际业务规模和财务状况。
背景与脉络
Firmus开发配备英伟达芯片的数据中心,并将计算能力出租给Meta和OpenAI等大型科技企业。与传统数据中心运营商主要提供场地和电力、由客户自行配备芯片的模式不同,Firmus直接拥有芯片。这一模式既能为客户提供所需的计算能力,也意味着公司会直接面临芯片价值变化和技术迭代带来的影响。
Firmus已签约的数据中心容量为912兆瓦(MW)。但目前投入运营的容量只有46MW,约占5%。目前有两座数据中心在运营,其余项目仍处于规划或建设阶段。报道称,Firmus预计本财年上半年亏损A$7,700万。也就是说,签约规模与已投入运营的设施规模之间差距很大,能否将规划中的业务转化为实际设施,是判断公司估值时的重要变量。
公司估值的攀升速度也十分显眼。Firmus在2025年11月的一轮非公开融资中估值约为A$60亿;在2026年8月的一轮融资中,公司估值超过US$105亿。此次上市目标估值A$437亿,约为8月估值的三倍。公司在8月之后签订了新合同,但合同金额并未公开,因此仅凭公开信息,难以衡量支撑估值上涨的业务规模。
财务信息也存在缺口。报道指出,目前仍无法确认公司的当前及预期收入、债务水平和数据中心建设成本。这些信息有助于投资者在评估收入增长潜力的同时,衡量设施建设所需资金和亏损负担。虽然有报道称公司正在考虑下调发行价,但尚未有消息表明已经作出最终决定。
这则消息意味着什么
估值高,并不能据此断定估值有误。不过,目前投入运营的容量仅占签约容量约5%,这意味着投资者不仅要为已经运营的业务估值,也会高度看重未来建成的设施以及后续履行合同的能力。如果规划或合同转化为实际运营和收入的速度低于预期,公司就可能难以证明高估值合理。
直接持有芯片的业务模式也伴随着技术变化风险。报道提到,英伟达同时与Firmus存在投资方、供应商和客户等多重关系。当多种业务关系集中在同一家公司身上时,该公司的技术或业务前景发生变化,也可能影响Firmus。不过,仅凭公开信息,无法判断这类风险实际会造成多大损失。
上市结果也可能与个人养老金资产相关。如果Firmus被纳入主要股票指数,追踪指数的被动型基金(投资方式与指数成分相近的基金)就可能需要买入其股票。报道估算,上市后的头三个月里,被动型基金的买入规模可能达到A$5亿至A$10亿。如果部分养老金资金投向指数型基金,而该基金持有Firmus,那么即使参保人没有直接挑选这只股票,也可能间接面临股价波动带来的影响。
例如,如果某位参保人的养老金资金投向追踪指数的基金,而Firmus被纳入该指数,那么通过基金买入该股,参保人的部分资产就可能与Firmus股价挂钩。这并不意味着所有养老金参保人都会持有Firmus股票。实际持有与否以及持仓比例,取决于参保人加入的养老金产品和基金的投资方式。
已确认的事实与仍未知的信息
已确认的事实
- Firmus计划于10月23日通过在ASX上市募集A$70亿,目标公司估值最高为A$437亿。
- 912MW签约容量中有46MW投入运营;目前有两座数据中心在运营,其余项目处于规划或建设阶段。
- 公司预计本财年上半年亏损A$7,700万。
- Firmus计划在塔斯马尼亚北部建设三座数据中心;据报道,贝尔湾设施将成为该州用电量最大的设施。
- 澳大利亚储备银行(호주중앙은행,RBA)警告称,AI企业之间的循环融资关系可能加剧金融系统的脆弱性,但并未直接点名Firmus。
仍未知的信息
- Firmus目前及预期收入、债务规模和数据中心建设成本分别是多少?
- 最终发行价是否会下调?
- 与OpenAI等公司签订的新合同,具体金额和条款是什么?
- 处于规划或建设阶段的设施何时投入运营?签约容量转化为实际收入的速度有多快?
读者可以关注的事项
- 相关发行材料公布后,有必要同时查看收入预测、亏损、债务和建设成本,了解公司估值建立在怎样的假设之上。
- 养老金参保人可以确认自己的产品是否投资于指数型基金,并了解若该基金纳入Firmus,其持仓比例和波动性可能如何变化。
- 关注塔斯马尼亚数据中心计划的读者,可以分别了解各设施的推进阶段、当地用电相关争议以及居民意见征集情况。
















