
国会财政经济企划委员会(국회 재정경제기획위원회)专门委员撰写并提交的审查报告分析称,如果按政府方案新设基金,国会对预算和基金运用计划的事前审议与监督可能会减弱。尤其是,政府方案允许在未经国会批准的情况下,将主要支出调整30%,这一上限成为争议焦点。
背景与脉络
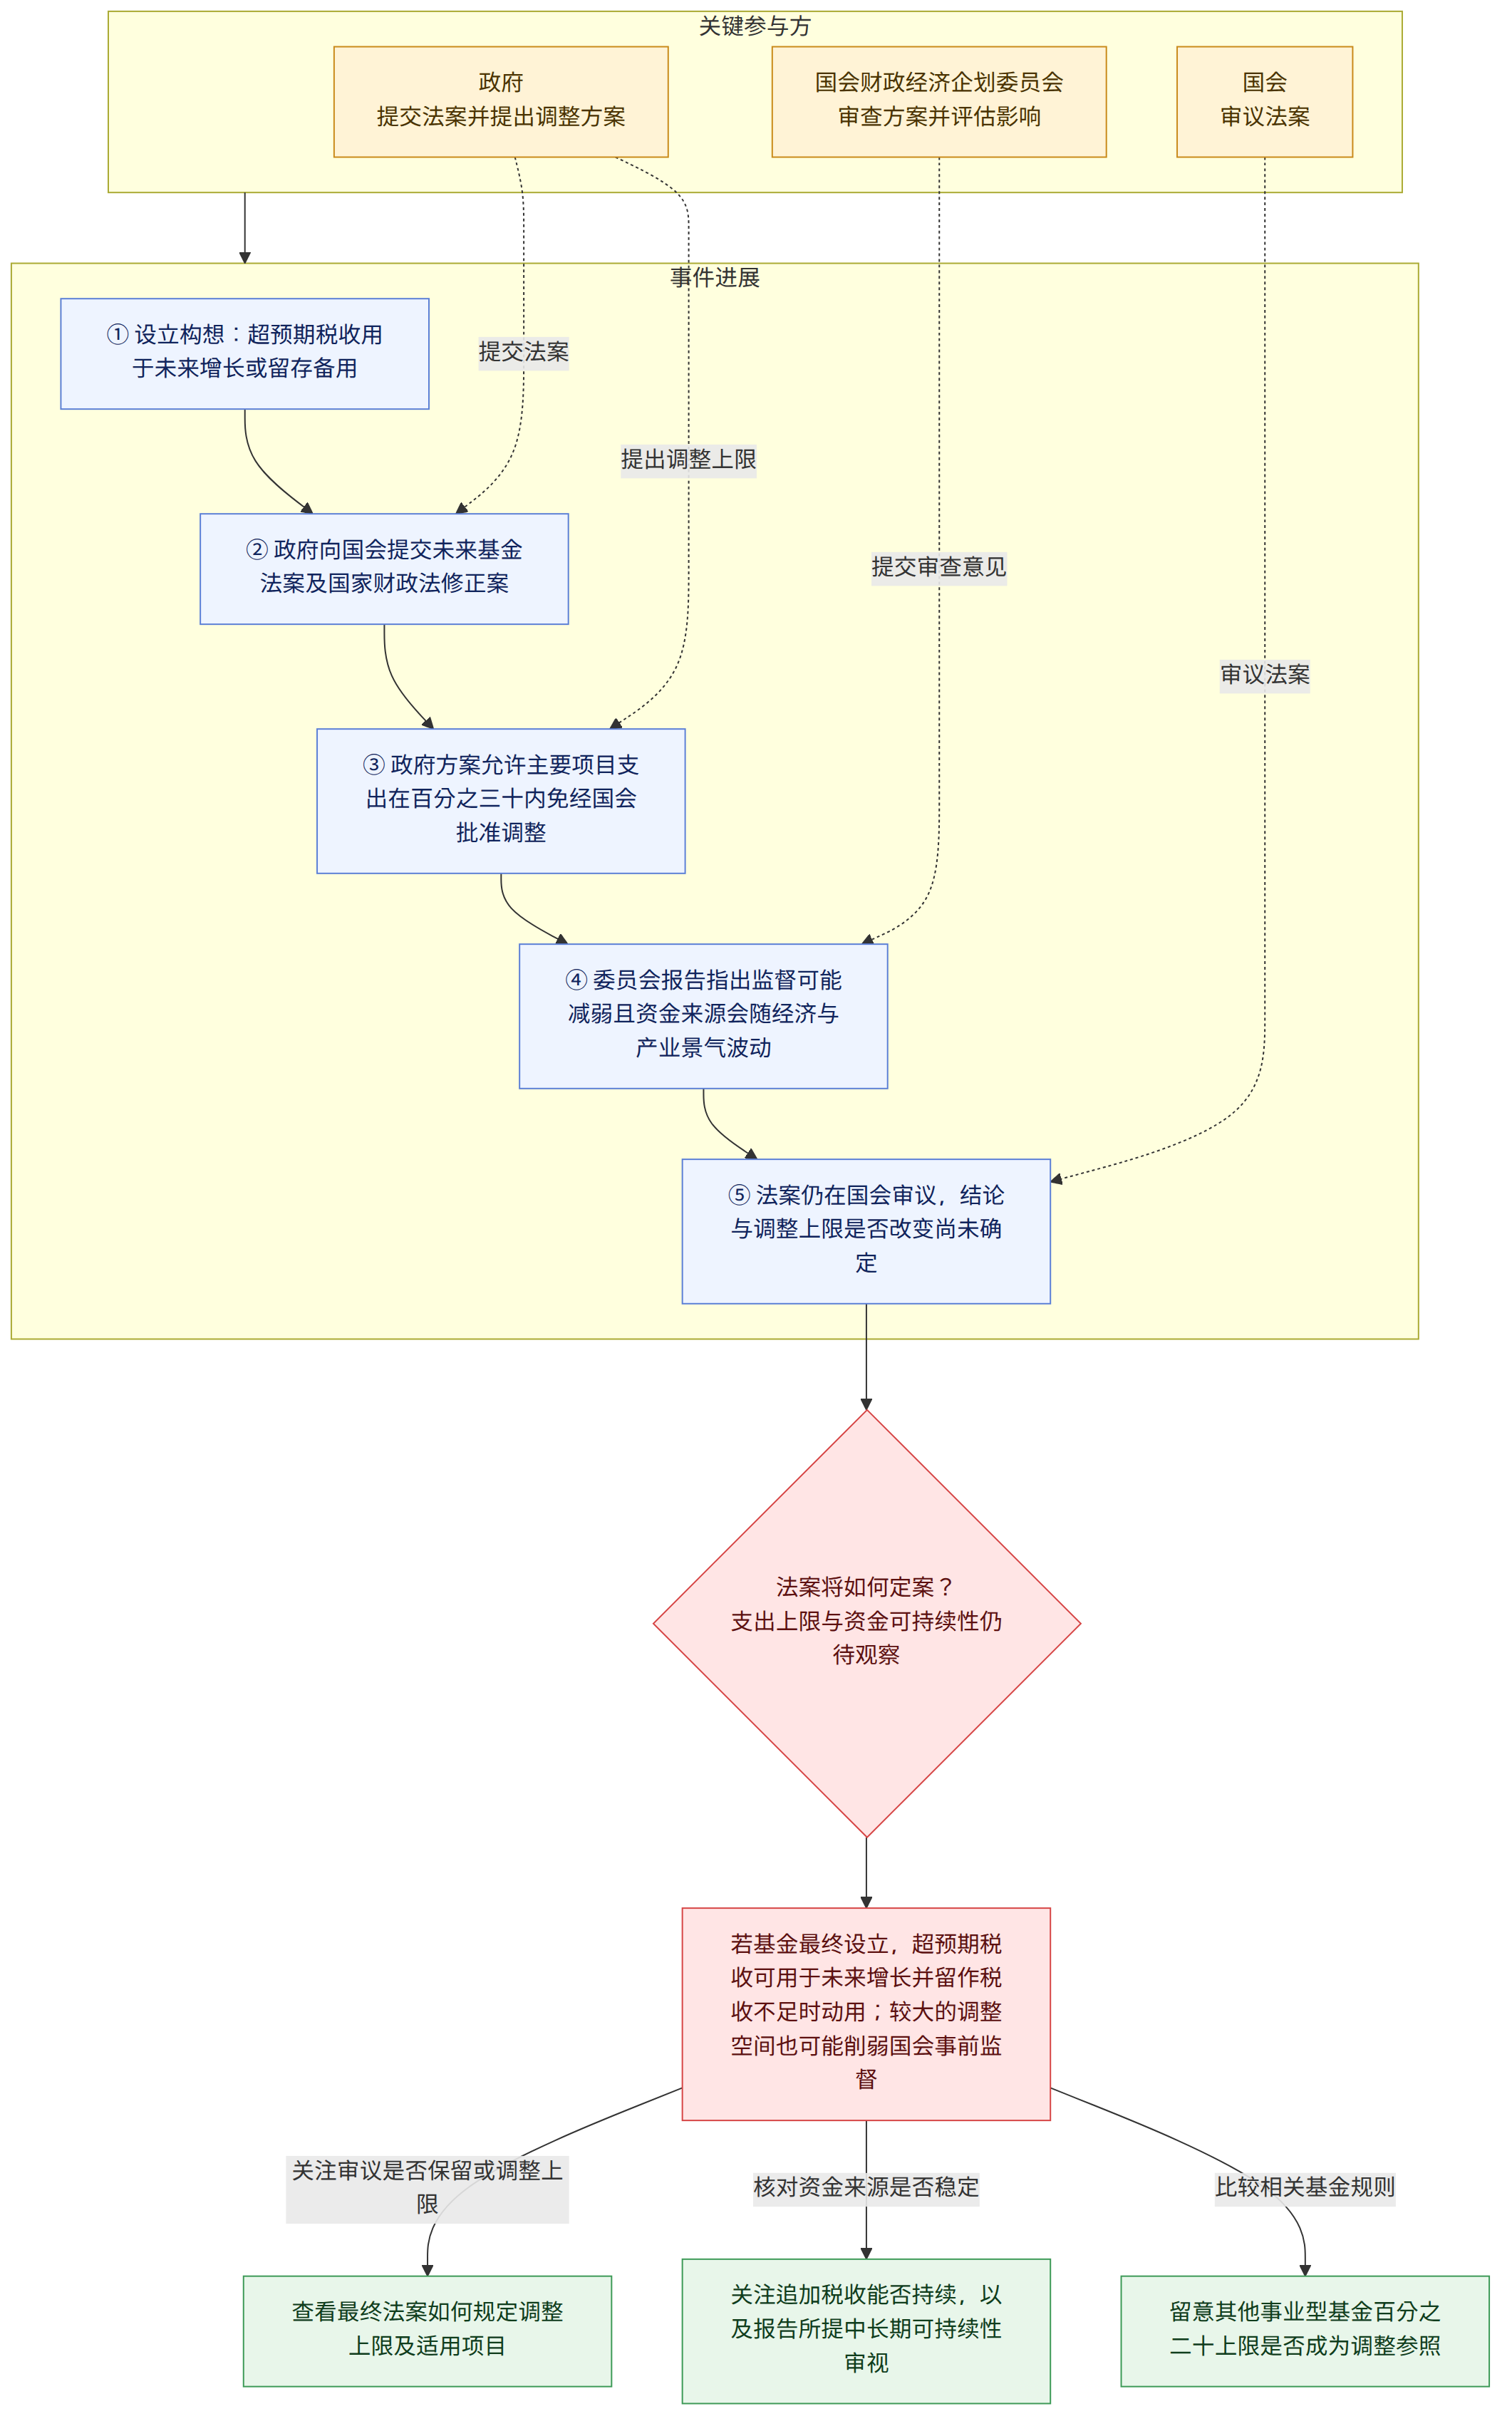
未来基金(미래기금)是一项新设基金,旨在税收收入超出既有趋势或预期时,将其用于青年、增长引擎等有助于提高潜在增长率的领域,或先行留存,以便日后税收收入不足时动用。政府已向国会提交《未来基金法》(미래기금법)制定案,以及包含基金运作所需特别规定的《国家财政法》(국가재정법)修正案,目前正接受审议。
围绕基金裁量权的争议,在于支出计划可以灵活调整到什么程度。根据政府方案,未来基金各主要项目的支出额可在30%的范围内不经国会批准而调整。国会财政经济企划委员会认为,随着政府财政运作的灵活性增强,国会事先审议和监督支出计划的范围可能相对缩小。
政府在未来基金运用计划案中表示,将向青年综合支援计划(청년종합지원 프로그램)投入13.3万亿韩元,这一案例体现了相关规模。若适用30%的上限,政府可自行决定将支出增加或减少3.99万亿韩元。国会财政经济企划委员会表示,与其他事业型基金将上限设为20%的情况相比,各项目可自行调整的金额可能增加8000亿韩元至1.4万亿韩元。
这里所说的自行调整,是指政府无需另行事先获得国会批准,即可调整计划项目的支出额。因此,争议并不只是基金获得多少拨款,还涉及国会事先通过的计划与实际执行之间允许存在多大差异,以及这条界线应划在哪里。
在资金来源方面,“追加税收”和“超出预期的税收”是关键。报道将追加税收解释为:2027年国税收入中,超过过去10年国内税收增幅趋势线的部分;将超出预期的税收解释为:重新估算后,超过既有国内税收收入预算的税收增量。审查报告指出,这两类资金来源都可能随经济形势和主要产业景气而变化。
这则消息意味着什么
如果这项基金最终设立,税收收入超出预期时,相关资金便可用于投资未来增长,并为日后税收收入不足做准备,这具有一定意义。另一方面,如果支出调整幅度较大,政府调整各项事业预算的空间也会随之扩大。因此,可以认为有必要关注国会事先确定的计划在执行过程中能否得到多大程度的维持。
例如,假设青年综合支援计划的计划金额定为13.3万亿韩元,而政府因其他需要考虑进行调整,那么在政府方案设定的30%上限内,无需国会批准即可调整的金额可能相当可观。这只是一个假设性示例,并不意味着该计划的支出实际上已经发生变更。之所以要同时关注计划金额和调整上限,是因为以比例表示的上限落实到具体项目时,可能对应一笔数额巨大的资金。
资金稳定性关系到基金的运作承诺在多大程度上依赖经济走势。报告担忧,如果追加税收流入无法持续,基金资金可能减少。既然该基金被设计为可在税收收入不足时动用,考虑资金可能不足的情形、审视其中长期可持续性或将变得十分重要。不过,仅凭现有依据,无法断定实际税收走势或基金未来规模。
已确认的事实与尚不清楚之处
已确认的事实
- 政府已向国会提交《未来基金法》制定案和《国家财政法》修正案,目前正接受审议。
- 政府方案允许在未经国会批准的情况下,将未来基金主要项目的支出额在30%的范围内进行调整。
- 青年综合支援计划的计划金额为13.3万亿韩元;按30%上限计算,可调整金额为3.99万亿韩元。
- 国会财政经济企划委员会指出,资金来源可能随税收收入和产业景气而波动,因此有必要审视其中长期可持续性。
尚不清楚之处
- 《未来基金法》制定案和《国家财政法》修正案在国会审议中将得出何种结论,目前尚无定论。
- 政府方案中支出调整30%的上限是否会在审议过程中发生调整,目前也不得而知。
- 追加税收流入能够持续多久,以及基金资金将因此如何变化,仅凭这篇报道无法判断。
读者可关注的事项
- 有必要关注国会审议过程中,支出调整上限是否会保留,或是否会参照其他事业型基金进行调整。
- 了解最终法案如何规定无需国会批准即可调整的项目及其范围,有助于把握实际监督方式将发生怎样的变化。
- 也值得关注最终方案将如何体现基金资金来源标准及中长期可持续性审查。

















