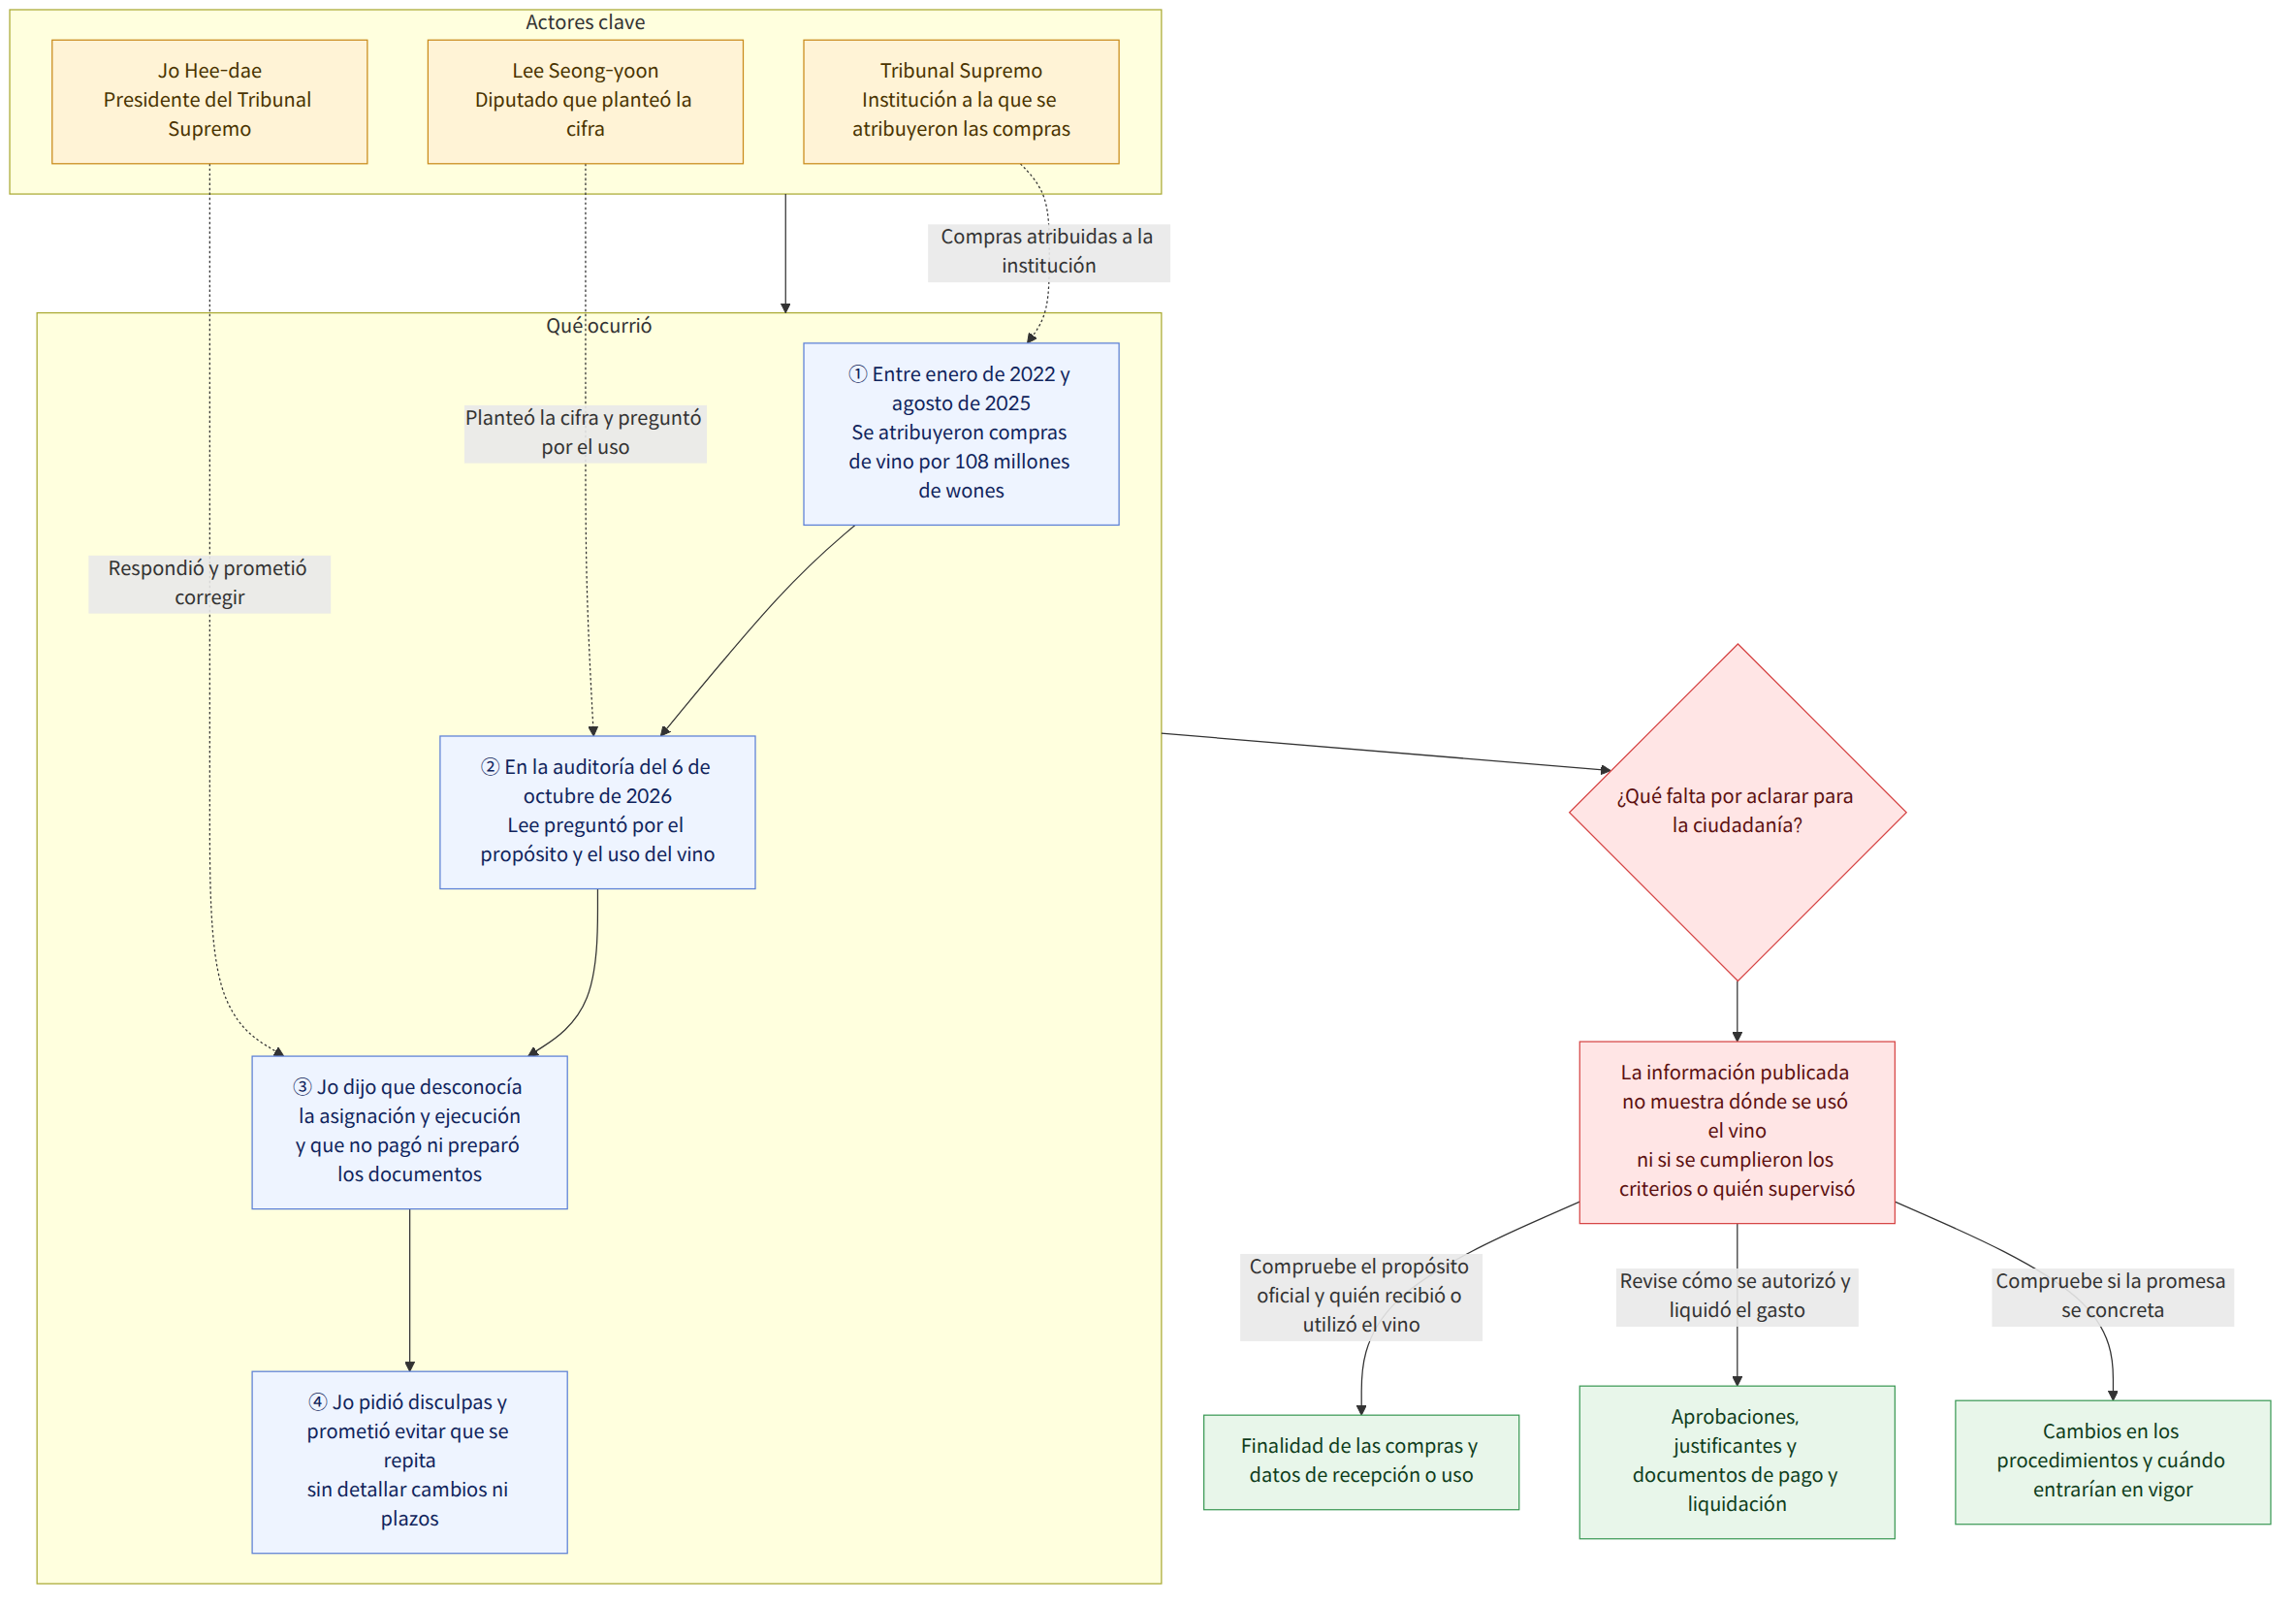
El presidente del Tribunal Supremo, Jo Hee-dae, compareció el 6 de octubre de 2026 ante el Comité de Legislación y Justicia de la Asamblea Nacional (국회 법제사법위원회) durante la auditoría parlamentaria anual sobre el Tribunal Supremo y otros organismos. El diputado Lee Seong-yoon, del Partido Demócrata de Corea (더불어민주당), afirmó que entre enero de 2022 y agosto de 2025 se compró vino por valor de 108 millones de wones con cargo a los gastos de gestión institucional y preguntó si se había bebido todo el vino y por qué se había comprado. Jo respondió que no bebe alcohol y que los responsables de los tres poderes no compran alcohol directamente.
Jo afirmó que no había pagado directamente con la tarjeta de gastos de gestión institucional ni preparado la documentación, que se había enterado de los hechos por primera vez en esa ocasión y que tomaría medidas para evitar que volviera a ocurrir.
Antecedentes y contexto
Los gastos de gestión institucional son fondos destinados al desempeño de las funciones de una institución. El centro de la polémica no es solo la afirmación de que se compró vino, sino también con qué propósito y mediante qué procedimiento se ejecutó el presupuesto, y quién verificó y supervisó los gastos. El asunto ha suscitado atención porque, al tratarse de fondos de una institución pública, la ciudadanía debe poder conocer los gastos y determinar quién es responsable.
Lee afirmó que los lugares donde Jo había comido se encontraban principalmente cerca del Tribunal Supremo y de la residencia oficial de Hannam-dong, y mencionó un menú omakase de sushi de 75.000 wones, un restaurante de comida coreana tradicional de 65.000 wones y un restaurante de hotel de 180.000 wones. Jo respondió que solo había ido a animar a otras personas y que desconocía la asignación y ejecución del presupuesto y el coste de esas comidas. Sobre las comidas de alto precio, explicó que a los miembros les cuesta reunirse con frecuencia y que, cuando se encuentran de vez en cuando, quieren comer algo que no hayan probado antes. También pidió disculpas a la ciudadanía.
Es necesario distinguir entre el volumen de compras que mencionó el diputado y los detalles de los gastos reales. La información publicada recoge preguntas y respuestas sobre el importe de las compras de vino y el precio de las comidas, pero no revela en qué actos se usó el vino, quién lo recibió ni si los gastos cumplieron los criterios aplicables. Por tanto, la cifra planteada no basta para concluir que hubo un gasto irregular; a la inversa, la respuesta de que desconocía los gastos tampoco despeja las dudas sobre la responsabilidad de supervisión.
Qué significa esta noticia
En primer lugar, la responsabilidad por los gastos no necesariamente queda aclarada con saber si alguien usó personalmente la tarjeta. Para determinar su alcance, también hay que saber quién estaba a cargo de ejecutar el presupuesto y quién tenía la responsabilidad final de aprobarlo y supervisarlo, así como de qué manera se verificaban el propósito del gasto y los justificantes. Jo dijo que desconocía la asignación y ejecución del presupuesto, pero la información publicada no permite conocer el proceso concreto de aprobación y liquidación de las compras de vino.
En segundo lugar, también habrá que comprobar si la promesa de «corregir la situación» se traduce en cambios reales. Jo dijo que evitaría que algo así volviera a ocurrir, pero no especificó qué procedimientos cambiaría ni cuándo entrarían en vigor. Para determinar si cumplió su promesa, es necesario que se hagan públicos de forma concreta el propósito de las compras, los datos sobre quién recibió o utilizó el vino y los procesos de aprobación y revisión de los gastos.
Por ejemplo, si la ciudadanía quiere comprobar si una compra concreta de vino se destinó a un acto oficial, necesitaría consultar no solo los registros de compra, sino también el propósito del acto, los datos sobre quién recibió o utilizó el vino y los documentos de pago y liquidación. Se trata de un ejemplo para explicar cómo verificarlo; no significa que esos documentos se hayan publicado ni que se haya confirmado un uso concreto.
Aspectos que los medios han contado de forma distinta
Las informaciones sobre las compras de vino y las preguntas sobre el coste de las comidas señalaron que Jo respondió que desconocía la ejecución de los gastos de gestión institucional. En el asunto separado de las gratificaciones a los magistrados del Tribunal Supremo, las respuestas fueron distintas. Jo dijo que no intervenía en el caso, que salió a la luz en una auditoría periódica de la Junta de Auditoría e Inspección (감사원) y en el que la Oficina de Administración Judicial (법원행정처) había pagado en efectivo a los magistrados del Tribunal Supremo una gratificación mensual media de 2 millones de wones durante algo más de tres años. Sin embargo, según otra información, el director de la Oficina de Administración Judicial, Noh Gyeong-pil, rectificó después su respuesta y dijo que la decisión final sobre el pago de las gratificaciones correspondía al presidente del Tribunal Supremo.
Estas gratificaciones son un asunto distinto de las compras de vino y el coste de las comidas. No debe extrapolarse la discrepancia sobre las gratificaciones como si confirmara quién es responsable de los gastos en vino, pero sí pone de relieve la necesidad de aclarar la relación entre la ejecución práctica del gasto y las decisiones finales en las instituciones públicas.
En la sala de la auditoría parlamentaria también hubo un enfrentamiento entre los partidos gobernante y opositor sobre si el presidente del Tribunal Supremo debía ausentarse. Los diputados del Partido del Poder Popular (국민의힘) pidieron que Jo se marchara después de su discurso de apertura, pero Seo Young-kyo, presidenta del Comité de Legislación y Justicia, se negó y suspendió el uso de la palabra a los diputados Kim Tae-gyu y Park Hyeong-su. Al margen de los hechos relativos a los gastos, este episodio muestra que también hubo un choque sobre cómo debe el Parlamento exigir responsabilidades al poder judicial y obtener respuestas.
Hechos confirmados y cuestiones aún desconocidas
Hechos confirmados
- El presidente del Tribunal Supremo, Jo Hee-dae, compareció el 6 de octubre de 2026 ante la auditoría parlamentaria del Comité de Legislación y Justicia de la Asamblea Nacional.
- El diputado Lee Seong-yoon afirmó que entre enero de 2022 y agosto de 2025 se compró vino por valor de 108 millones de wones con cargo a los gastos de gestión institucional.
- Jo respondió que no bebe alcohol y que desconocía la asignación y ejecución del presupuesto y el coste de las comidas; afirmó que tomaría medidas correctivas.
- Lee mencionó los lugares donde se comió y sus precios. Jo explicó que las comidas tenían como propósito animar a los miembros y después pidió disculpas a la ciudadanía.
- Se mencionó el pago en efectivo de gratificaciones a magistrados del Tribunal Supremo en relación con los resultados de una auditoría periódica de la Junta de Auditoría e Inspección, y las respuestas difundidas sobre la intervención del presidente del Tribunal Supremo fueron contradictorias.
Cuestiones aún desconocidas
- ¿Quiénes recibieron el vino comprado y dónde se utilizó realmente?
- ¿Cuáles son los detalles de las compras de vino y del coste de las comidas, y se respetaron los criterios para ejecutar los gastos de gestión institucional?
- ¿En qué consisten concretamente las medidas correctivas prometidas por Jo y cuándo se aplicarán?
- ¿Mediante qué procedimiento se llevó a cabo la ejecución práctica de los pagos de gratificaciones y quién tomó la decisión final?
Qué puede comprobar el lector
- En futuras publicaciones de documentos, puede comprobar si se presentan la fecha, el importe y el propósito de cada compra, los datos sobre quién recibió o utilizó el vino y los justificantes de liquidación.
- Conviene revisar si la promesa de Jo de tomar medidas correctivas se tradujo en cambios concretos de procedimiento o de los métodos de inspección, y si se dio a conocer cuándo se aplicarían.
- Las gratificaciones son un asunto distinto de los gastos en vino. Conviene consultar por separado los resultados de la auditoría y la respuesta rectificada de la Oficina de Administración Judicial para distinguir quién tenía la facultad de decidir el gasto y quién era responsable de ejecutarlo.
Referencias
- Otras coberturas consultadas: chosun.com
- Otras coberturas consultadas: hani.co.kr