
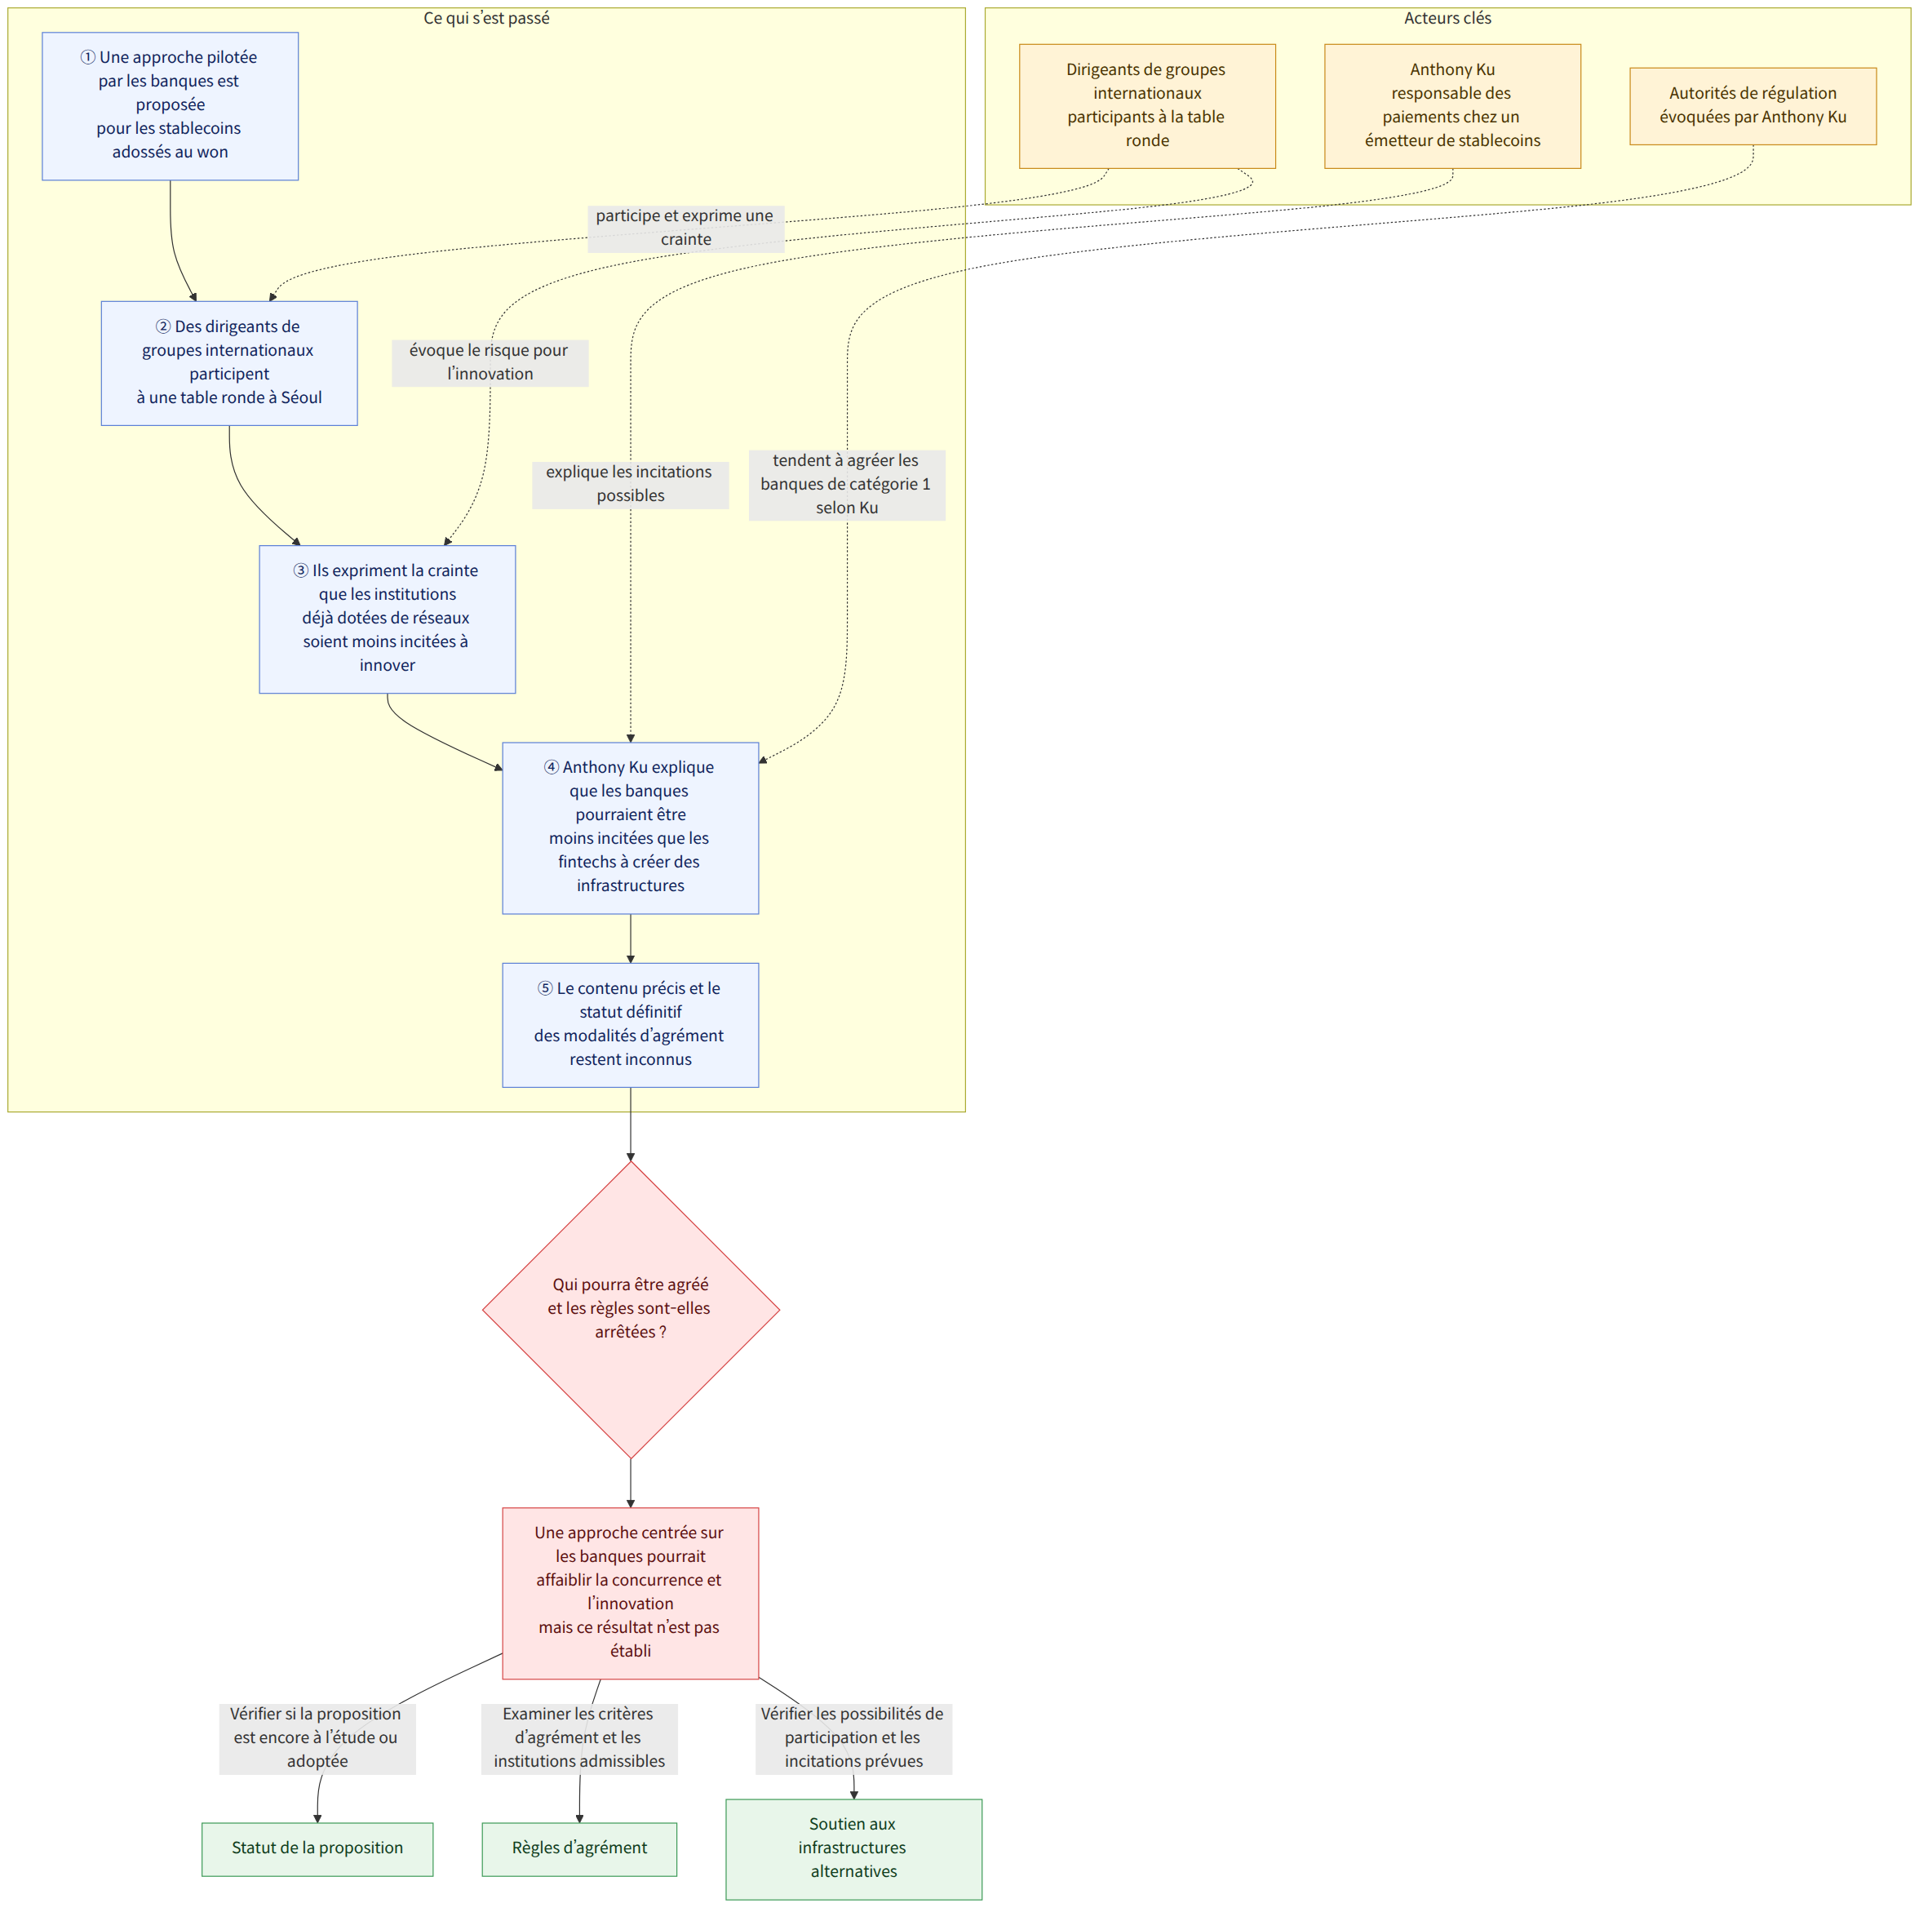
Des acteurs du secteur ont exprimé leur crainte qu’un système d’agrément des stablecoins adossés au won centré sur les banques ne limite l’innovation. Des dirigeants de groupes internationaux présents à une table ronde organisée mercredi à Séoul ont déclaré que les institutions disposant déjà de réseaux de paiement pourraient être peu incitées à développer des solutions alternatives.
Contexte
En Corée du Sud, il a été proposé d’adopter une approche pilotée par les banques pour les stablecoins adossés au won. Le terme « stablecoin » désigne un actif numérique conçu pour que sa valeur soit indexée sur un actif ou une monnaie spécifique.
Anthony Ku, responsable des paiements chez un émetteur de stablecoins basé à Singapour, a déclaré que les autorités de régulation avaient tendance à accorder des agréments aux banques de catégorie 1. Il a expliqué que les banques pourraient être moins incitées à construire des infrastructures et à repousser les limites existantes que ne le seraient des entreprises de la fintech si ces dernières obtenaient un agrément.
Ce que cette information signifie
La question ne porte pas seulement sur l’octroi d’agréments aux banques, mais aussi sur le type d’institutions autorisées à participer et sur la manière de concevoir un système qui les incite à créer des infrastructures différentes des réseaux de paiement existants. Les préoccupations exprimées par les dirigeants du secteur soulèvent la possibilité qu’une approche pilotée par les banques affaiblisse la concurrence et l’innovation ; il n’est toutefois pas établi qu’un tel résultat se soit effectivement produit.
Par exemple, si une banque disposant déjà d’un réseau de paiement obtenait un agrément, elle pourrait, selon les explications de Ku, être moins incitée qu’une entreprise de la fintech à développer de nouvelles infrastructures ou à repousser les limites des méthodes existantes. Il s’agit d’une hypothèse qui explicite les préoccupations du secteur, et non d’une indication concernant les projets réels d’une banque ou d’une entreprise de la fintech en particulier.
Ce qui est établi et ce qui reste inconnu
Ce qui est établi
- En Corée du Sud, il a été proposé d’appliquer une approche pilotée par les banques aux stablecoins adossés au won.
- Lors d’une table ronde organisée mercredi à Séoul, des dirigeants de groupes internationaux ont évoqué le risque qu’une approche pilotée par les banques limite l’innovation.
- Ils ont déclaré que les institutions disposant déjà de réseaux de paiement pourraient être moins incitées à développer des solutions alternatives.
- Anthony Ku a été présenté comme le responsable des paiements chez un émetteur de stablecoins basé à Singapour.
Ce qui reste inconnu
- Quel est le contenu précis de la proposition d’agrément des stablecoins en wons ?
- Les autorités ont-elles définitivement arrêté une approche d’agrément centrée sur les banques ?
- Quel est le nom de l’émetteur de stablecoins auquel Anthony Ku est rattaché ?
Ce que les lecteurs doivent vérifier
- Il convient de vérifier si la proposition d’agrément est encore à l’étude ou si elle a été définitivement adoptée.
- Il faut examiner les critères précis pour déterminer si l’agrément sera réservé aux banques ou si d’autres types d’institutions pourront également en bénéficier.
- Si le dispositif est adopté, il sera également utile de vérifier quelles possibilités de participation et quelles incitations seront prévues pour les institutions qui créent des infrastructures différentes des réseaux de paiement existants.

















