
业界有人担忧,以银行为中心设计韩元稳定币的牌照发放制度可能会限制创新。周三,参加在首尔举行的圆桌会议的全球业界高管表示,拥有现有支付网络的机构可能缺乏积极开发替代方案的动力。
背景与脉络
韩国已有人提出对韩元稳定币实行银行主导的模式。稳定币是指旨在与特定资产或货币挂钩的数字资产。
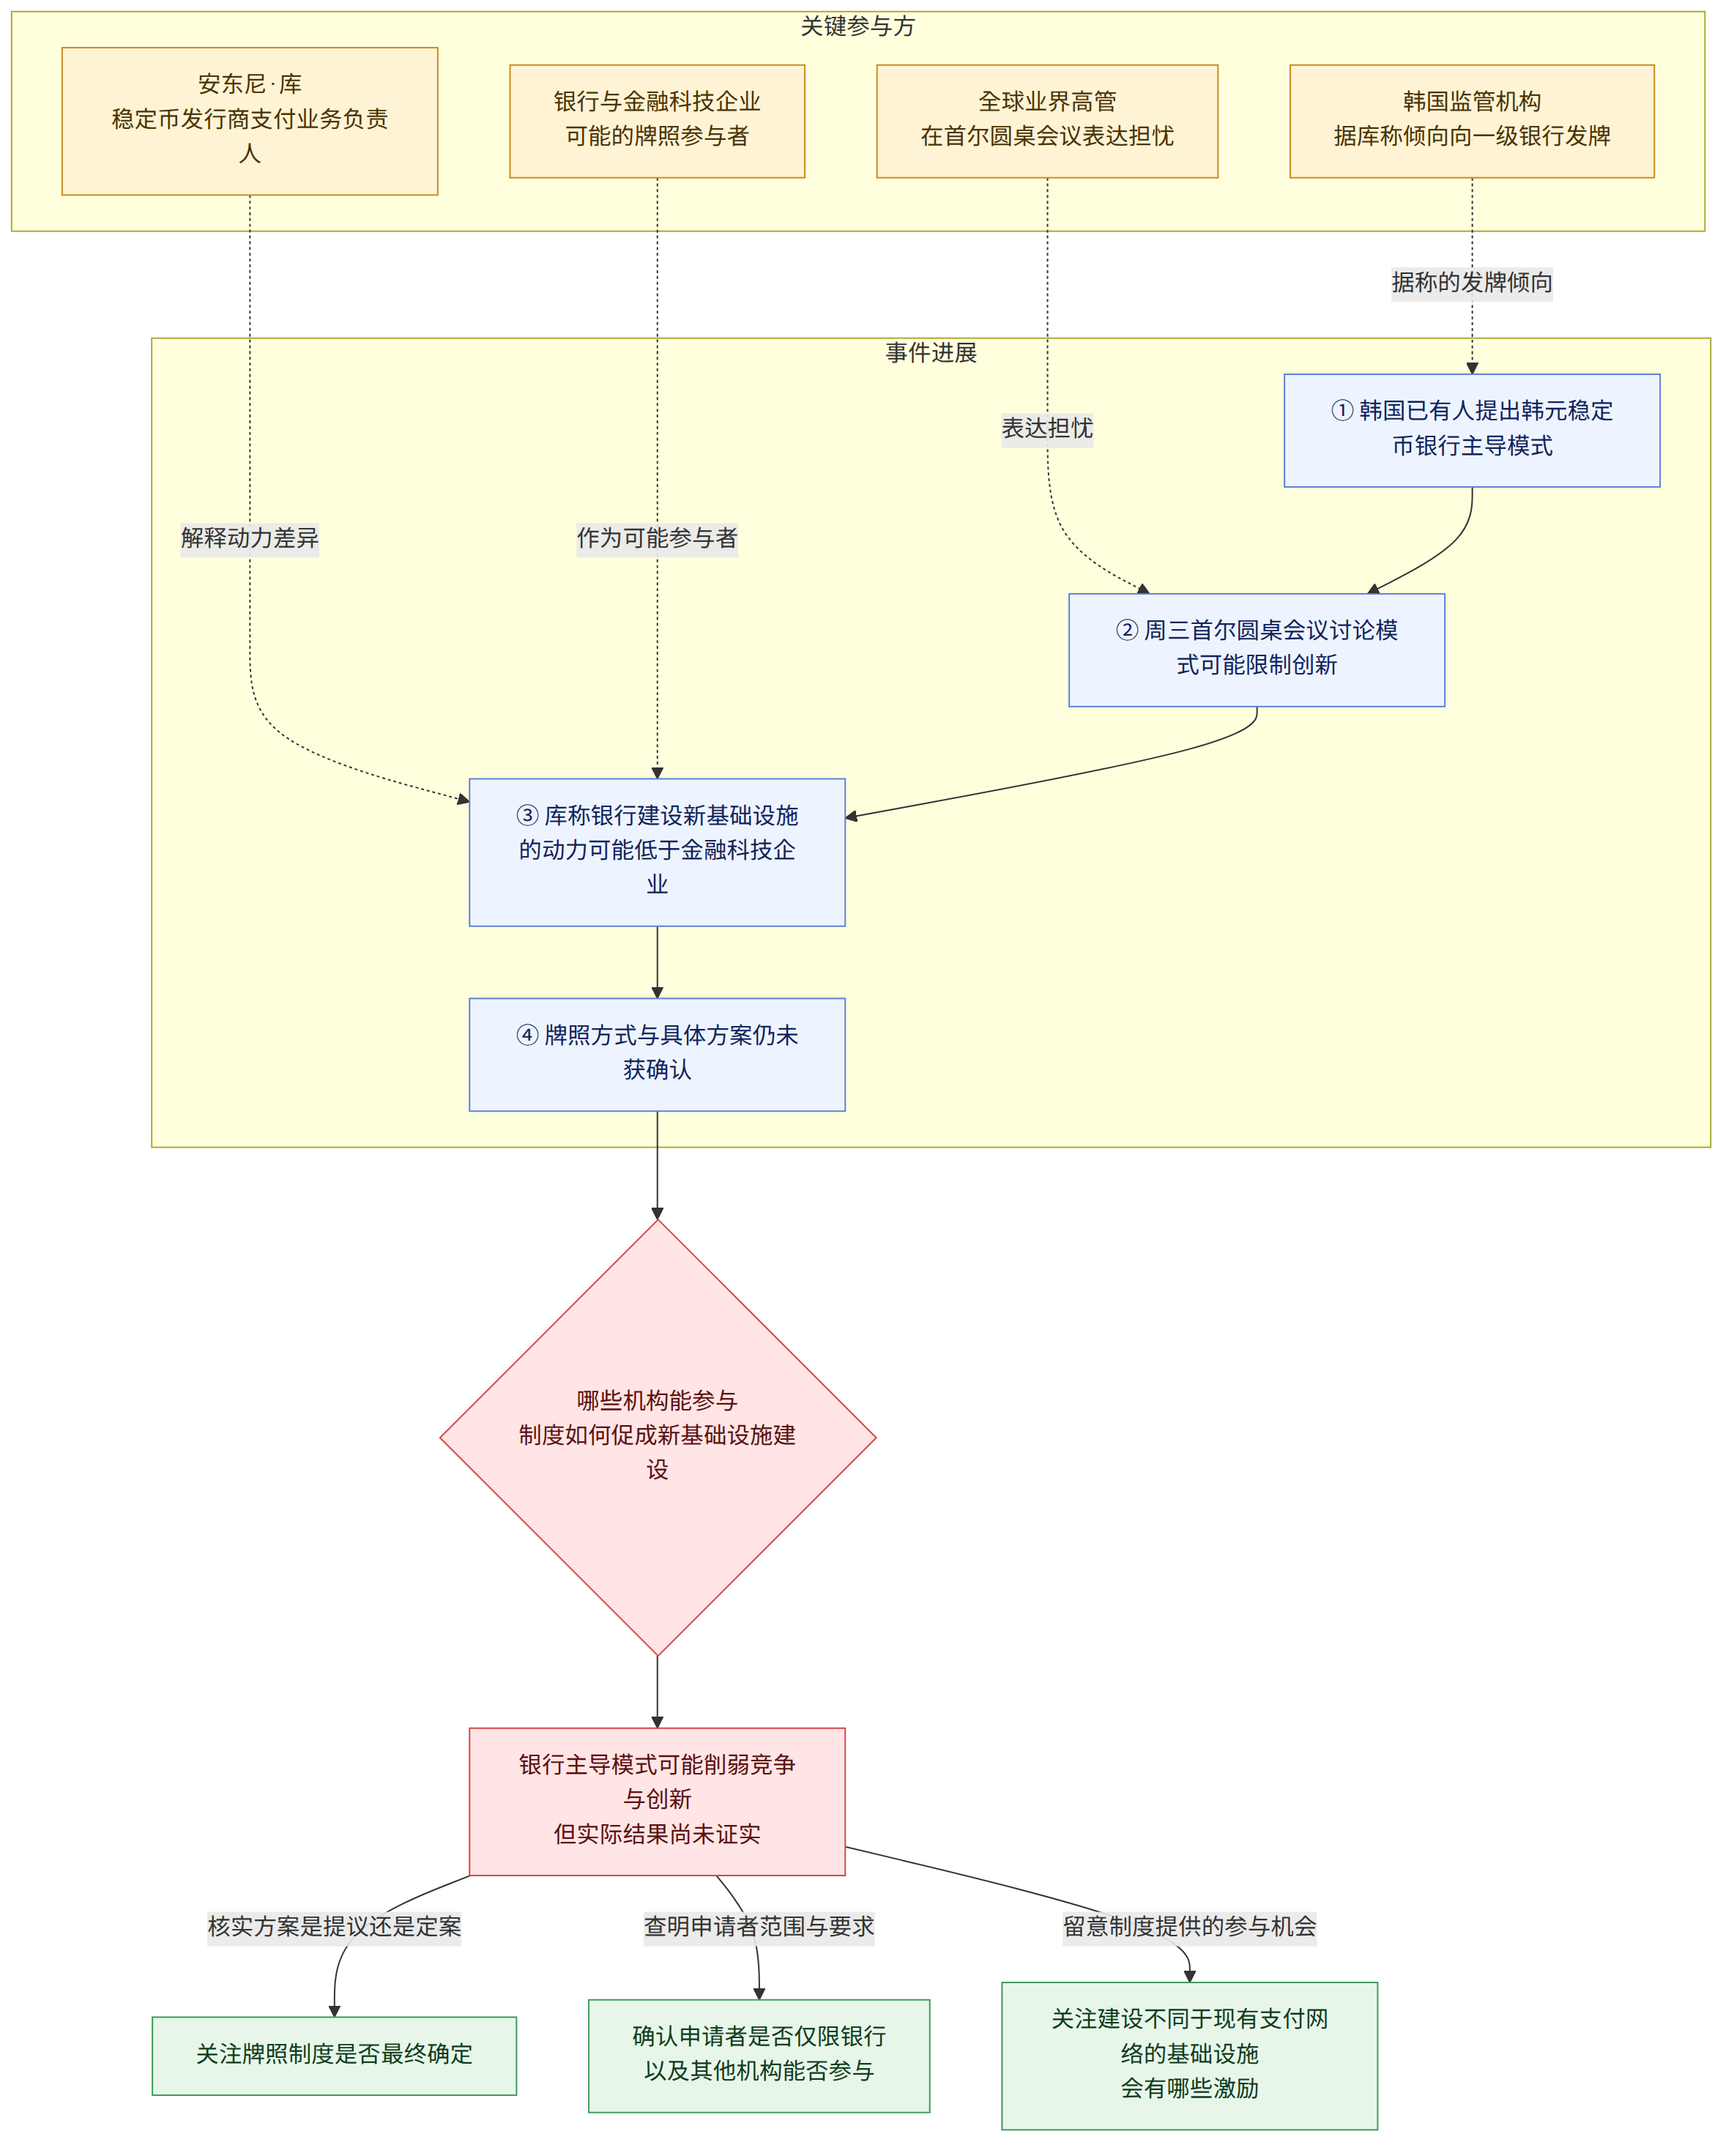
总部位于新加坡的一家稳定币发行商的支付业务负责人安东尼·库表示,监管机构倾向于向一级银行发放牌照。他解释说,向银行发放牌照后,与向金融科技企业发放牌照相比,银行建设基础设施并拓展现有边界的动力可能较小。
这则消息意味着什么
争议焦点不仅在于是否向银行发放牌照,还在于哪些类型的机构可以参与,以及如何设计制度,才能促使它们有动力建设不同于现有支付网络的基础设施。业界高管表达的担忧是,银行主导的模式可能削弱竞争与创新;但目前尚未证实实际已经出现了这样的结果。
例如,如果获得牌照的是拥有现有支付网络的银行,那么据库所述,与金融科技企业相比,该银行开发新基础设施或拓展现有模式边界的动力可能较小。这是对业界所提问题的假设性阐释,并不代表任何特定银行或金融科技企业的实际计划。
已确认的事实与尚不明确之处
已确认的事实
- 韩国已有人提出对韩元稳定币实行银行主导的模式。
- 全球业界高管周三在首尔圆桌会议上提到了银行主导模式可能限制创新的风险。
- 他们表示,拥有现有支付网络的机构开发替代方案的动力可能会减弱。
- 安东尼·库被介绍为一家总部位于新加坡的稳定币发行商的支付业务负责人。
尚不明确之处
- 韩元稳定币牌照方案的具体内容是什么?
- 监管部门是否已最终确定以银行为中心的牌照发放方式?
- 安东尼·库所在的稳定币发行商叫什么名字?
读者应关注的事项
- 有必要确认相关牌照方案仍处于提议阶段,还是已经成为最终确定的制度。
- 有必要了解牌照申请者是否仅限于银行,还是也包括其他类型的机构,并查明具体要求。
- 如果制度最终确定,也值得关注将为建设不同于现有支付网络的基础设施的机构提供哪些参与机会和激励。

















