1. 한 사람의 이야기
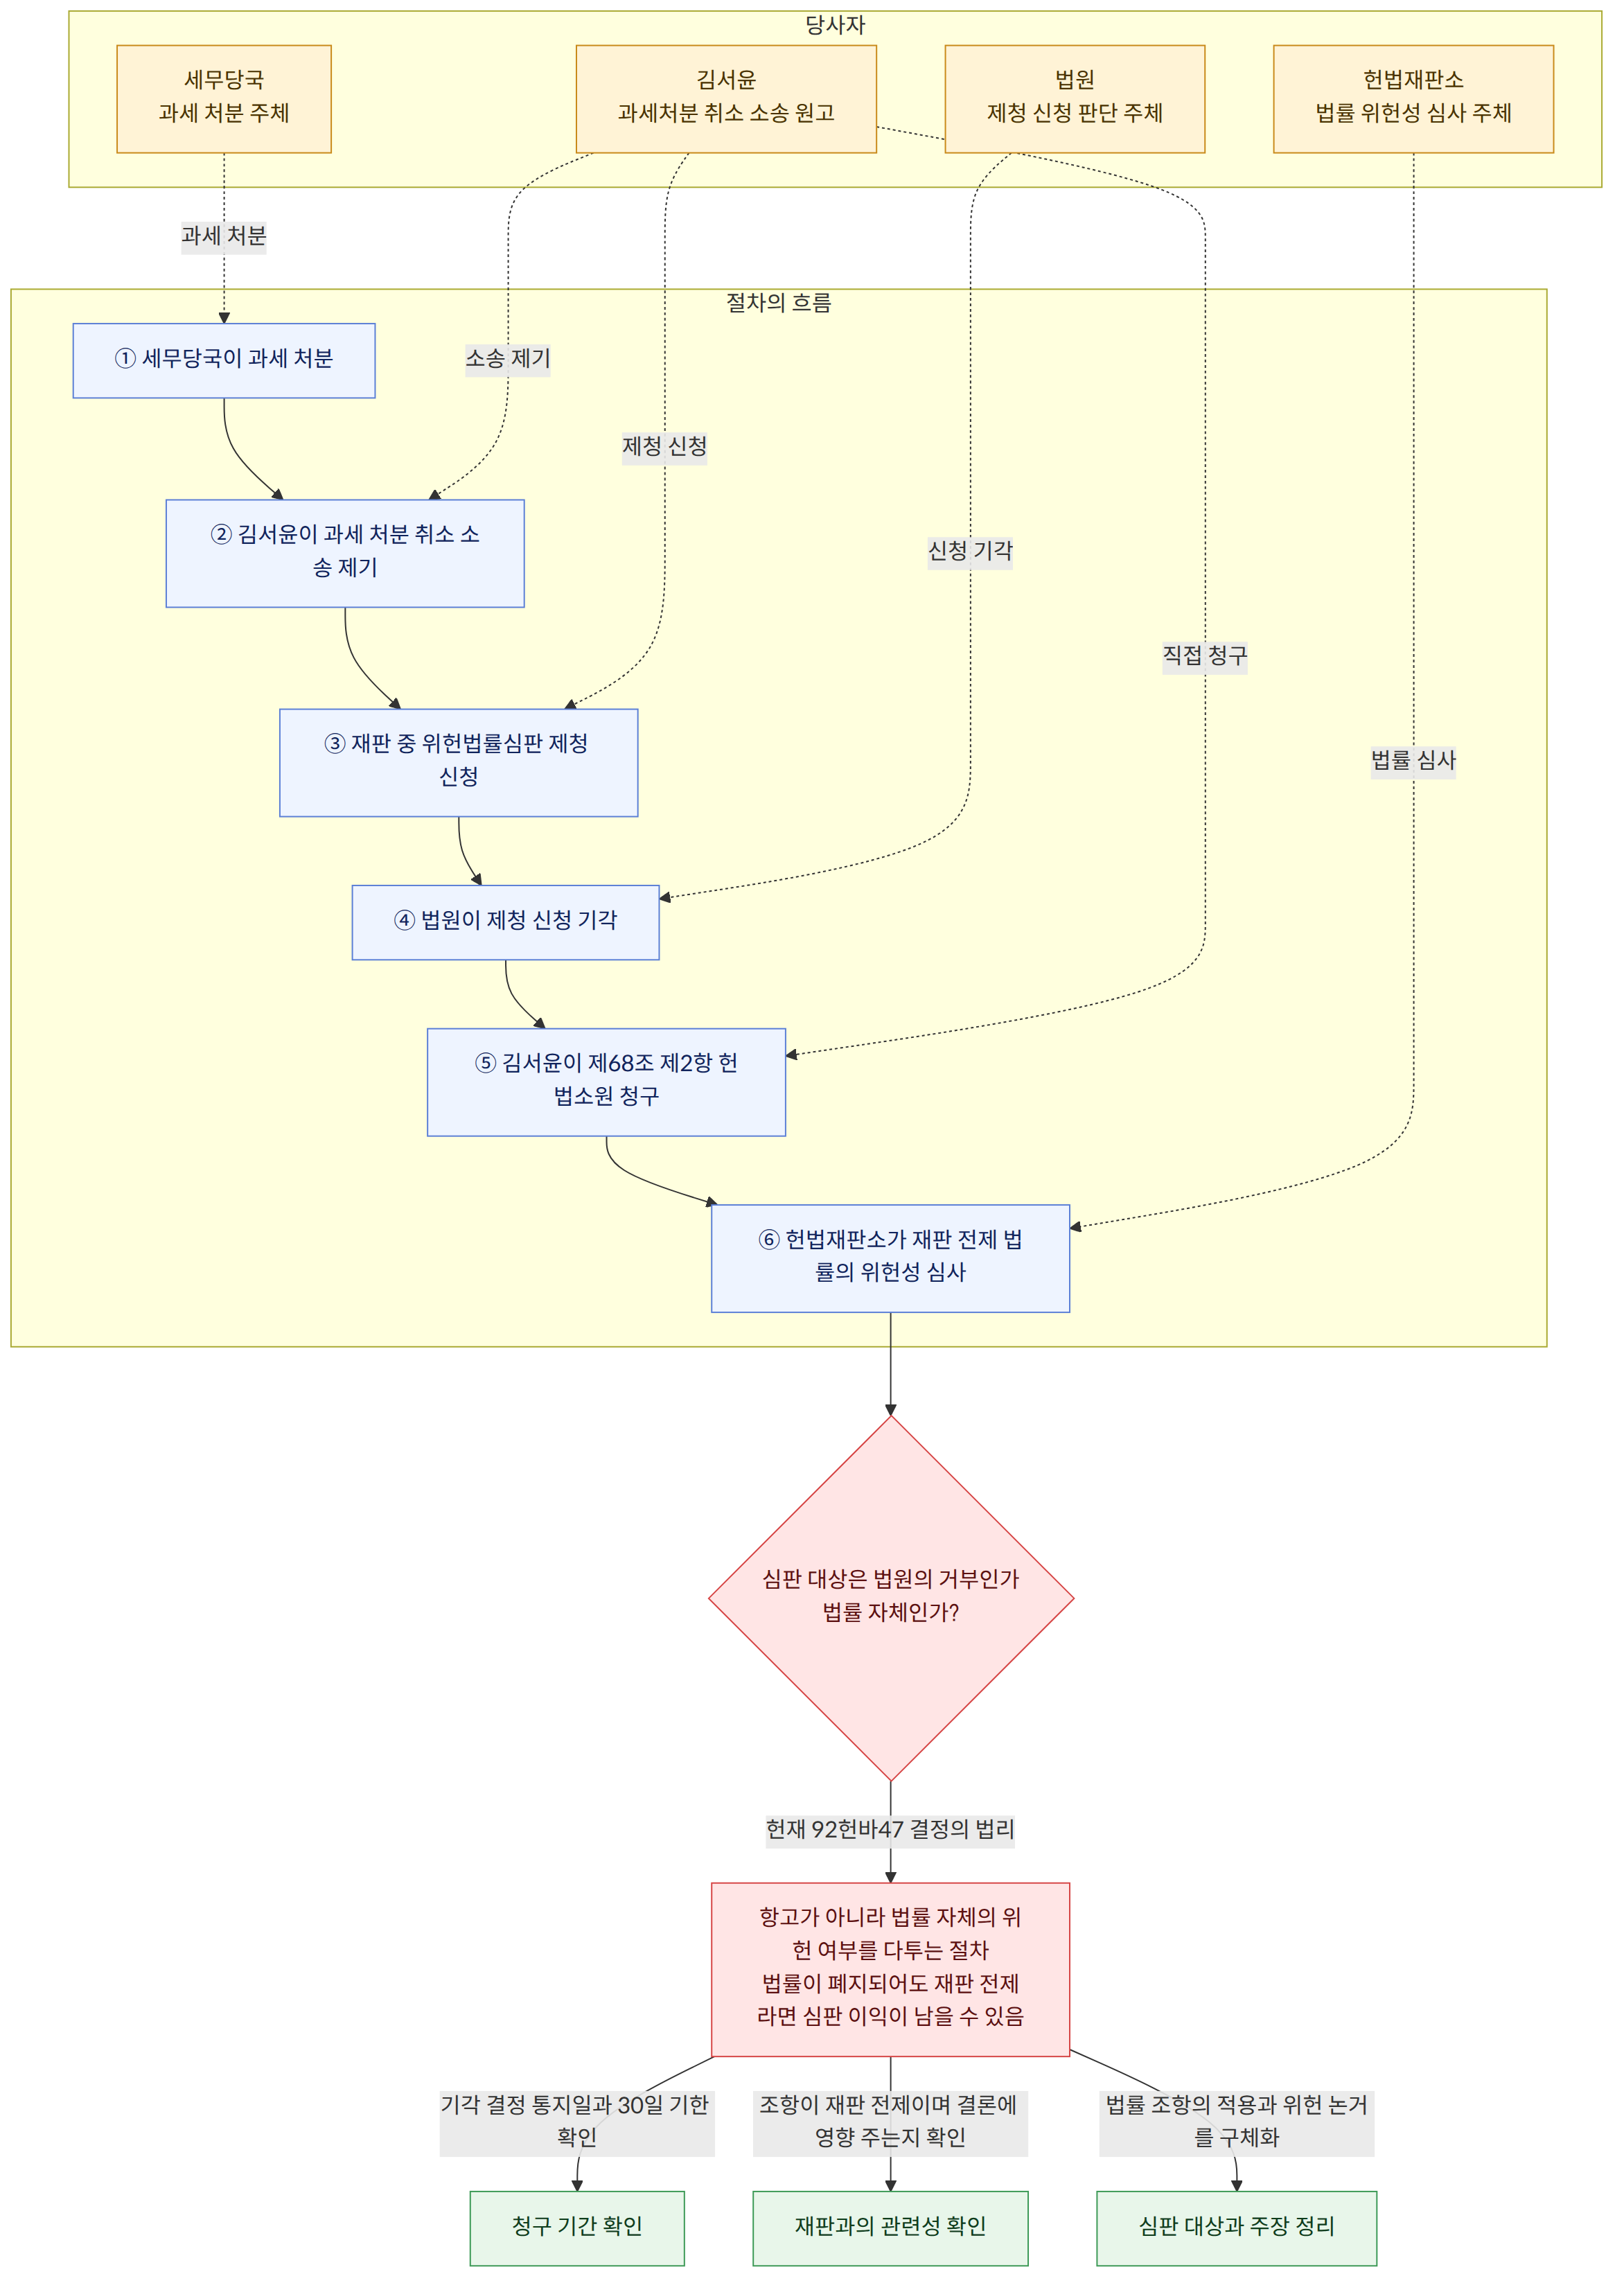
김서윤은 작은 온라인 문구점을 운영합니다. 세무 당국이 과세 근거로 삼은 법률 조항이 영세 사업자에게 지나치게 불리하다고 생각한 그는 과세 처분을 취소해 달라는 행정소송을 냈습니다. 재판에서 서윤은 그 조항이 헌법에 어긋난다며 법원에 위헌법률심판을 제청해 달라고 신청했습니다.
하지만 법원은 신청을 받아들이지 않았습니다. 서윤은 당혹스러웠습니다. 법원의 결정에 불복해 헌법재판소에 다시 호소할 수 있는지, 아니면 자신이 문제 삼은 법률의 위헌 여부를 직접 다툴 수 있는지 알 수 없었기 때문입니다. 두 절차는 이름도 비슷하고 모두 법률의 위헌성을 다루지만, 누가 심판을 요청하는지와 무엇을 심판 대상으로 삼는지가 다릅니다.
2. 법적 쟁점
법원의 위헌법률심판 제청 신청 기각 뒤 당사자가 제기하는 헌법재판소법 제68조 제2항의 헌법소원, 이른바 위헌심사형 헌법소원은 법원이 제청을 거부한 결정을 다시 심사해 달라는 절차일까요, 아니면 법률 자체의 위헌 여부를 판단해 달라는 절차일까요?
3. 한국 법이 정한 절차
위헌법률심판: 법원이 헌법재판소에 묻는다
재판 중인 사건에 적용될 법률이 헌법에 어긋나는지 의심될 때, 법원은 헌법재판소에 그 판단을 요청할 수 있습니다. 이를 위헌법률심판 제청이라고 합니다. 당사자는 법원에 제청 신청을 할 수 있지만, 제청 여부를 결정하는 주체는 법원입니다.
위헌법률심판은 법원이 재판에 필요한 법률의 위헌 여부를 헌법재판소에 제청해 판단을 받는 절차입니다. 당사자가 신청했더라도 법원이 위헌 의심이 있다고 인정해야 제청이 이루어집니다.
위헌심사형 헌법소원: 제청이 거부되면 당사자가 직접 청구한다
헌법재판소법 제68조 제2항은 법원에 위헌법률심판 제청을 신청했다가 기각된 당사자가 헌법재판소에 직접 심판을 청구할 수 있도록 합니다. 법원이 제청을 받아들이지 않아도, 당사자가 법률의 위헌 여부를 다툴 통로를 열어 둔 것입니다.
헌법재판소법 제68조 제2항에 따른 헌법소원은 위헌법률심판 제청 신청이 법원에서 기각된 경우, 그 신청을 한 당사자가 법률의 위헌 여부를 헌법재판소에 직접 심판해 달라고 청구하는 절차입니다.
두 절차의 핵심적인 차이는 다음과 같습니다.
- 심판을 요청하는 사람: 위헌법률심판은 법원이 헌법재판소에 제청합니다. 위헌심사형 헌법소원은 제청 신청이 기각된 당사자가 직접 청구합니다.
- 출발점: 위헌법률심판은 법원이 위헌 의심을 인정해 제청해야 시작됩니다. 위헌심사형 헌법소원은 당사자의 제청 신청이 기각된 뒤 시작됩니다.
- 심판의 실질: 위헌심사형 헌법소원은 법원의 기각 결정 자체를 취소해 달라는 절차가 아닙니다. 재판에 적용될 법률 또는 조항이 헌법에 합치하는지를 판단받는 절차입니다.
청구를 준비할 때에는 적어도 다음 사항을 확인해야 합니다.
- 법원에 실제로 위헌법률심판 제청을 신청했고, 그 신청이 기각되었는지 확인합니다.
- 위헌이라고 주장하는 법률 조항이 현재 진행 중인 재판의 결론에 영향을 미치는지 살핍니다. 즉, 그 조항이 재판의 전제가 되어야 합니다.
- 제청 신청을 기각한 결정을 통지받은 날부터 30일 이내에 청구해야 한다는 기간을 지킵니다.
4. 한국 법원과 헌법재판소의 접근
한국의 헌법재판 절차에서 제68조 제2항 헌법소원은 일반적인 의미의 헌법소원과 구별됩니다. 이 제도는 법원의 제청 거부 결정에 대해 별도의 재판소원을 제기하는 것이 허용되지 않는 상황에서, 당사자가 법률 자체의 위헌 여부를 직접 다툴 수 있도록 마련된 통로입니다. 따라서 헌법재판소는 이를 실질적으로 위헌법률심판과 같은 성격의 절차로 봅니다.
헌법재판소는 제청 신청 기각 뒤 제기되는 헌법소원은 실질적으로 헌법소원이라기보다 위헌법률심판이라고 보았습니다. 또한 문제 된 법률이 폐지되었더라도 그 위헌 여부가 해당 재판의 전제가 된다면 심판을 받을 이익이 인정될 수 있다고 판단했습니다(헌법재판소 1996. 4. 25. 선고 92헌바47 결정).
이 원칙은 두 가지 점을 분명히 합니다. 첫째, 헌법재판소가 심사하는 중심 대상은 법원의 제청 거부가 아니라 재판에 적용되는 법률입니다. 둘째, 법률이 나중에 폐지되었다는 사정만으로 언제나 심판의 필요성이 사라지는 것은 아닙니다. 진행 중인 재판에서 그 조항의 위헌 여부가 여전히 결론에 영향을 준다면, 심판의 이익이 남을 수 있습니다.
5. 서윤의 사건에 법을 적용하면
첫째, 제청 신청이 기각되었다는 사실이 출발점이다
서윤은 과세 처분을 다투는 소송에서 위헌법률심판 제청을 신청했고 법원이 이를 기각했습니다. 이는 제68조 제2항 헌법소원을 검토할 수 있는 출발점입니다. 다만 기각 결정에 불복한다는 이유만으로 헌법소원이 자동으로 받아들여지는 것은 아닙니다.
둘째, 문제 된 조항이 재판의 전제인지 따져야 한다
서윤이 위헌이라고 주장하는 조항은 과세 처분의 법적 근거입니다. 법원이 그 조항을 적용해 처분의 적법성을 판단한다면, 조항의 위헌 여부는 사건의 결론과 연결될 수 있습니다. 반대로 해당 조항이 서윤의 재판에 적용되지 않거나, 위헌 여부가 판단 결과에 영향을 주지 않는다면 제68조 제2항 심판의 요건을 충족하기 어렵습니다.
셋째, 청구의 초점은 법률의 위헌성이다
서윤은 헌법재판소에 “법원이 왜 제청을 거부했는지 다시 판단해 달라”고 청구하는 것이 아닙니다. 쟁점은 과세 처분의 근거가 된 법률 조항이 헌법에 맞는지입니다. 따라서 청구서에는 해당 조항이 사건에 어떻게 적용되는지, 어떤 헌법상 권리나 원칙과 충돌한다고 보는지 구체적으로 설명해야 합니다.
넷째, 청구 기간을 놓치지 않아야 한다
서윤은 기각 결정을 통지받은 날을 기준으로 30일 안에 청구해야 합니다. 법률 조항의 위헌성을 충분히 검토하는 일도 중요하지만, 기간을 넘기면 본안 판단을 받기 어려울 수 있습니다. 기각 결정문과 송달 또는 통지 일자를 먼저 확인하고, 적용 조항과 주장 근거를 정리하는 것이 우선입니다.
6. 결론: 서윤에게는 어떤 일이 생겼고, 독자는 무엇을 해야 할까
서윤이 제기할 수 있는 절차는 법원의 제청 기각 결정을 대상으로 한 항고가 아니라, 재판의 전제가 되는 과세 법률 조항의 위헌 여부를 헌법재판소에 직접 묻는 위헌심사형 헌법소원입니다. 조항이 실제로 서윤의 사건에 적용되고, 그 위헌 여부가 재판 결과에 영향을 미치며, 청구 기간도 지킨다면 헌법재판소의 본안 심판을 받을 수 있습니다. 조항이 재판의 전제가 되지 않거나 기간을 넘긴다면 심판 청구가 받아들여지지 않을 수 있습니다.
서윤은 기각 결정의 이유와 통지 날짜를 확인한 뒤, 과세 처분의 근거 조항이 자신의 소송에서 어떤 역할을 하는지 정리해야 합니다. 법률이 폐지되었더라도 그 조항이 여전히 재판의 전제라면 심판의 이익이 남을 수 있다는 점도 함께 살펴야 합니다.
비슷한 상황에 놓였다면 다음을 기억하세요.
- 기각 결정문과 통지 날짜를 바로 확보하세요. 30일의 청구 기간을 계산할 때 기준이 되는 날짜를 확인해야 합니다.
- 문제 된 조항이 재판의 결론에 어떻게 연결되는지 정리하세요. 단순히 법이 부당하다고 느끼는 것만으로는 부족하며, 사건에 적용되는 법률인지가 중요합니다.
- 청구 대상이 법원의 기각 결정이 아니라 법률 조항의 위헌 여부임을 분명히 하세요. 절차와 주장 내용을 혼동하지 않도록 헌법재판 절차를 다루는 법률 전문가와 신속히 상담하는 것도 도움이 됩니다.