Kisah Perjuangan Budi Santoso Demi Keluarga
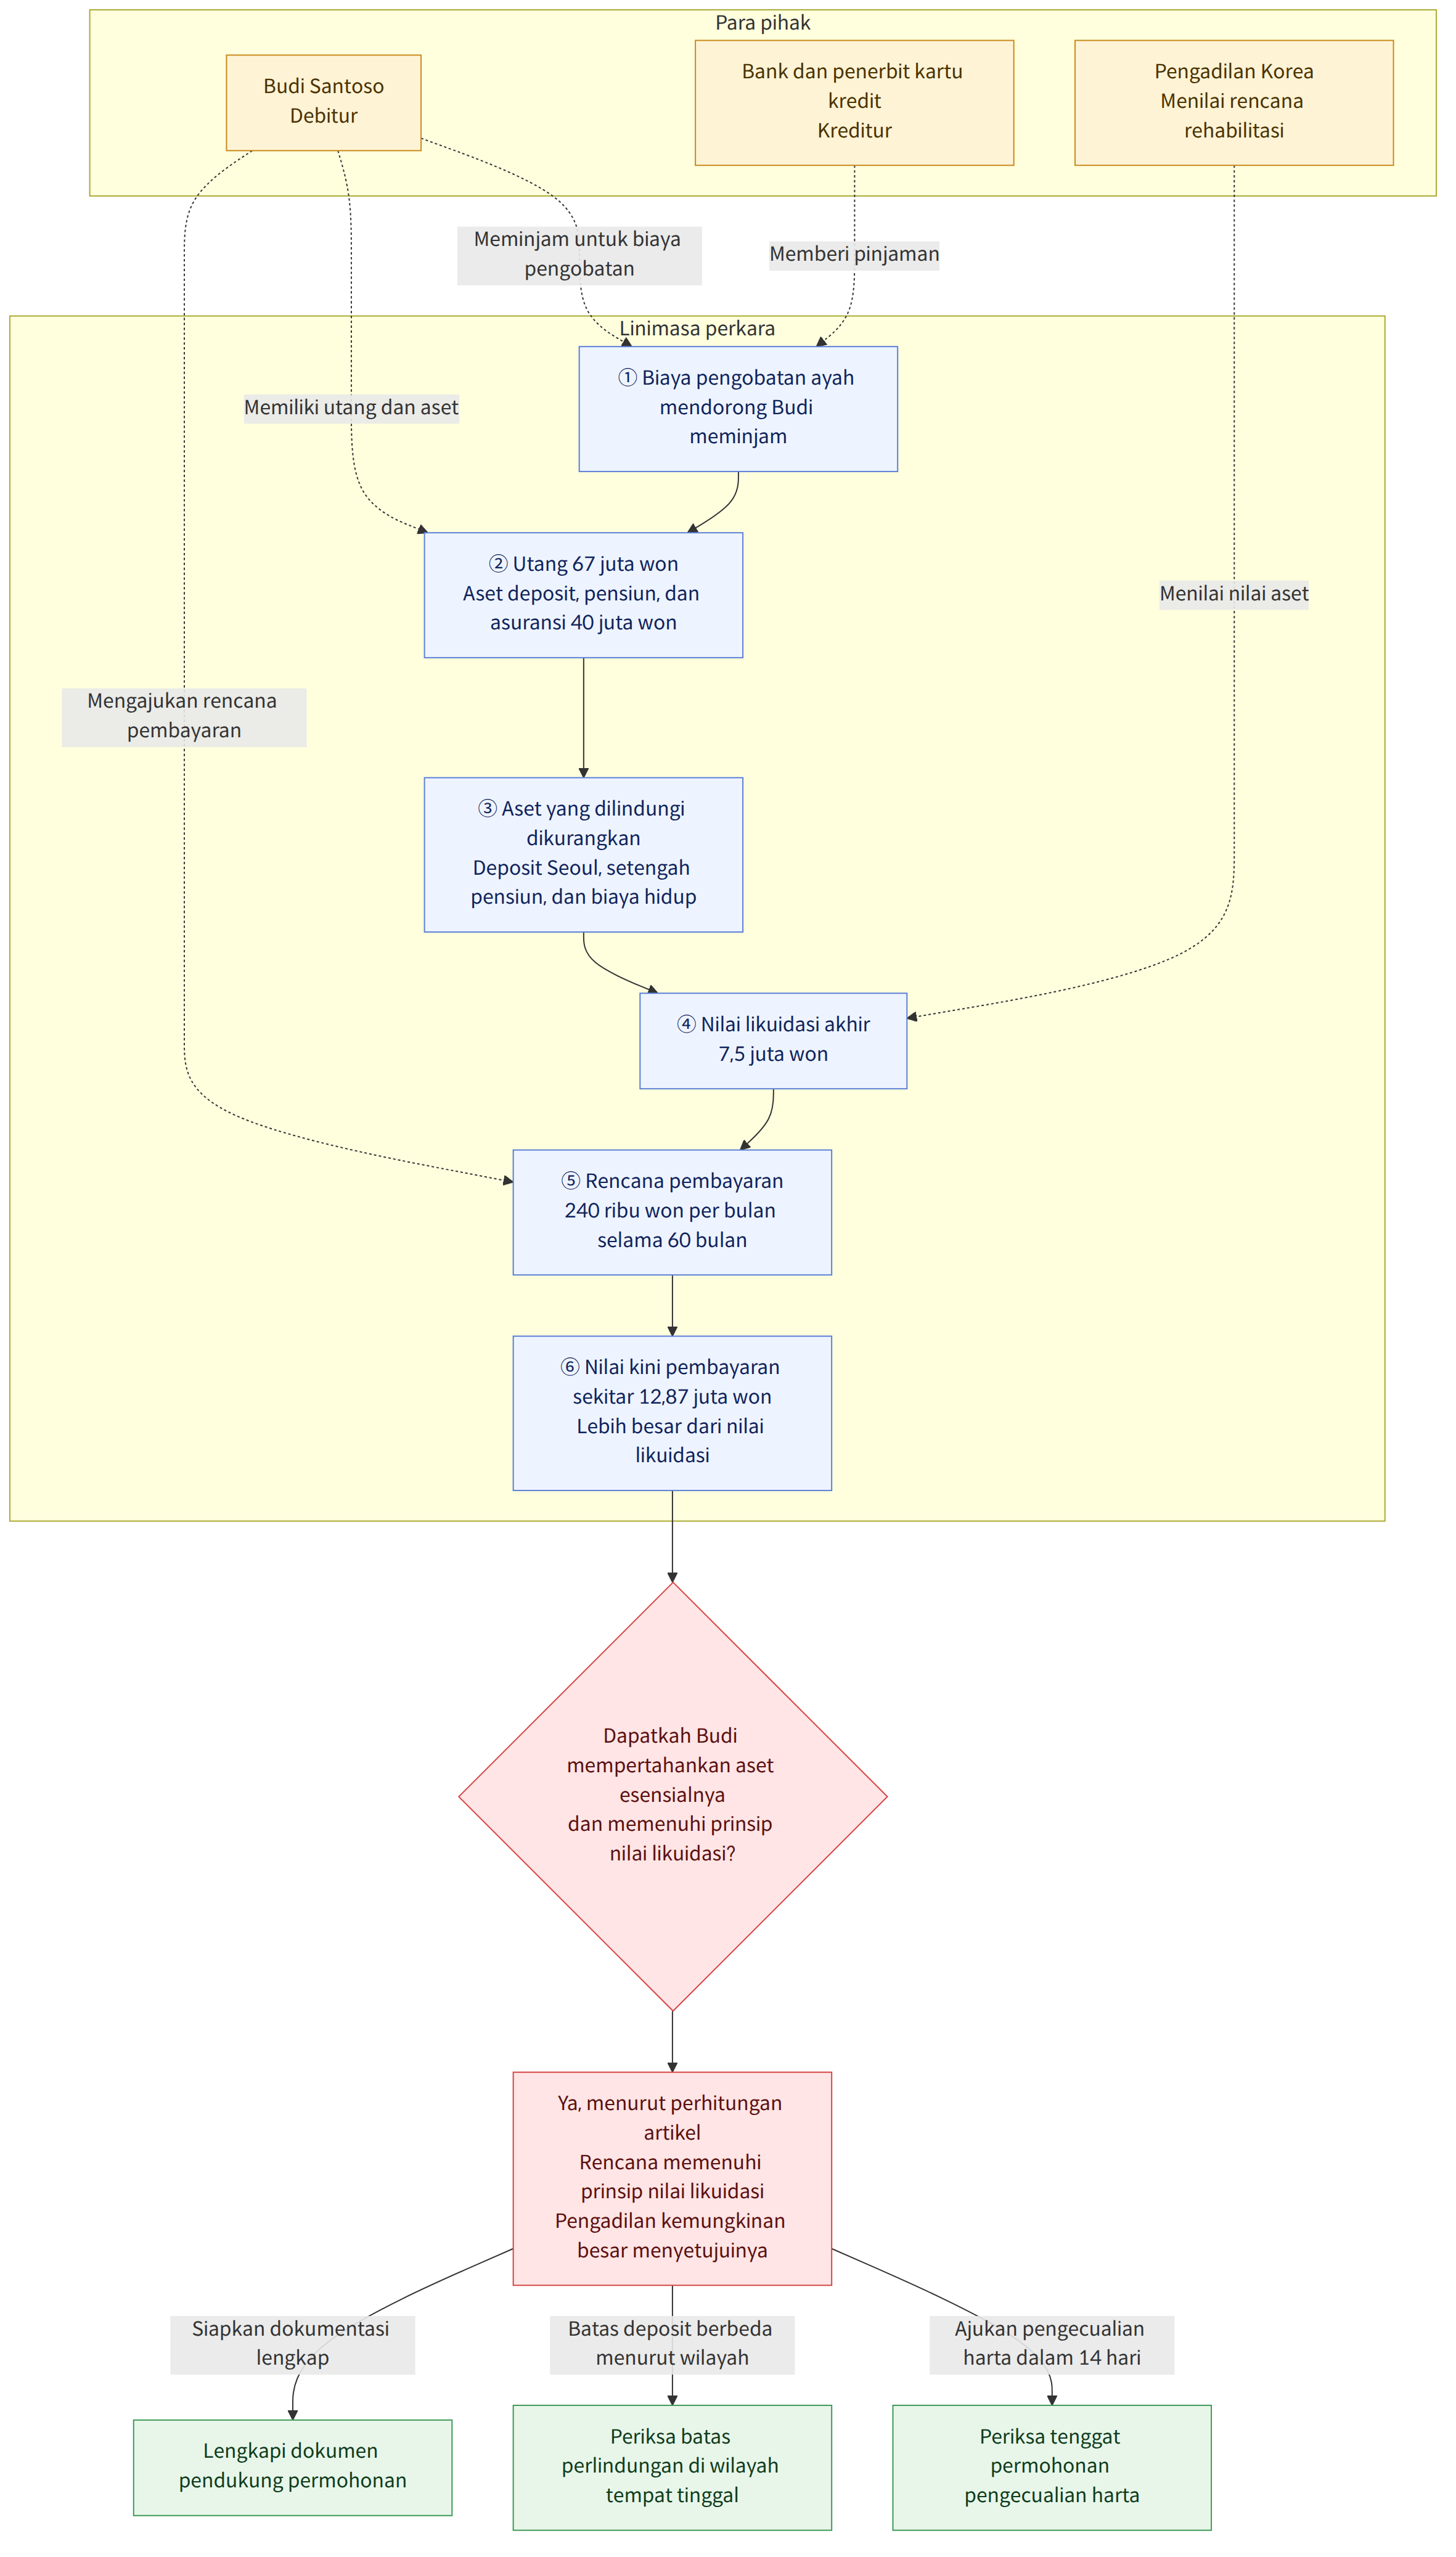
Budi Santoso, seorang pekerja kantoran yang rajin di Seoul, selalu bangga bisa menafkahi istrinya, Sari, dan putra mereka yang sedang duduk di bangku SMP. Kehidupan mereka yang tenang berubah drastis ketika ayah Budi didiagnosis menderita kanker. Sebagai anak berbakti, Budi menanggung semua biaya pengobatan yang sangat mahal, hingga akhirnya ia terpaksa meminjam uang dari berbagai bank dan kartu kredit.
Kini, dengan gaji bulanan sebesar 2,28 juta Won, Budi merasa tercekik. Total utangnya mencapai 67 juta Won (pokok 55 juta dan bunga 12 juta). Ia memiliki aset berupa deposit sewa rumah di Seoul sebesar 20 juta Won, estimasi uang pensiun (severance pay) sebesar 15 juta Won, dan nilai tunai asuransi sebesar 5 juta Won. Ketakutan terbesar Budi bukanlah utang itu sendiri, melainkan kemungkinan kehilangan tempat tinggal dan masa depan keluarganya jika ia mengajukan rehabilitasi pribadi.
"Apakah saya harus menyerahkan deposit rumah dan uang pensiun saya untuk membayar utang?" tanya Budi dengan nada cemas dalam sebuah konsultasi hukum. Pertanyaan ini adalah ketakutan umum bagi banyak warga asing maupun lokal di Korea yang menghadapi kebangkrutan pribadi.
Pertanyaan Hukum Utama
Dalam proses rehabilitasi pribadi di Korea, apakah seorang debitur dapat mempertahankan asetnya—seperti deposit sewa rumah dan uang pensiun—sambil tetap mendapatkan keringanan pembayaran utang? Bagaimana hukum menentukan batas aset yang harus 'dikorbankan' untuk kreditur?
Apa yang Dikatakan Hukum Korea
Hukum Korea mengenai rehabilitasi pribadi didasarkan pada Prinsip Perlindungan Nilai Likuidasi (Liquidation Value Preservation Principle). Prinsip ini menyatakan bahwa total jumlah yang dibayarkan debitur kepada kreditur selama masa rehabilitasi (biasanya 3 hingga 5 tahun) harus lebih besar daripada nilai aset yang dimiliki debitur saat ini.
Namun, hukum juga mengenal konsep Harta yang Dikecualikan (Exempt Property) untuk menjamin hak hidup minimum debitur. Berdasarkan Undang-Undang Kepailitan dan Rehabilitasi Debitur, beberapa aset tidak dihitung sebagai nilai likuidasi:
Pasal 383 & Peraturan Pelaksana:1. Deposit Sewa Rumah: Untuk wilayah Seoul, hingga 32 juta Won dari deposit sewa rumah dilindungi sebagai aset esensial untuk tempat tinggal.2. Uang Pensiun: Berdasarkan Undang-Undang Eksekusi Perdata, setengah (1/2) dari estimasi uang pensiun dilarang untuk disita.3. Biaya Hidup: Aset tertentu untuk biaya hidup selama 6 bulan (hingga 9 juta Won) dapat diajukan sebagai harta yang dikecualikan.
Bagaimana Pengadilan Korea Menilai Hal Ini
Pengadilan Korea menggunakan pendekatan matematis yang ketat namun adil. Pengadilan akan menghitung 'Nilai Likuidasi Bersih' Anda. Jika nilai total pembayaran masa depan Anda (yang dihitung ke nilai saat ini menggunakan metode Leibniz) lebih tinggi dari nilai aset bersih tersebut, Anda diperbolehkan menyimpan aset Anda.
Pengadilan tidak ingin membuat seseorang menjadi gelandangan. Oleh karena itu, perlindungan terhadap deposit rumah di Seoul (hingga batas tertentu) dan setengah dari uang pensiun adalah hak yang hampir selalu diberikan selama debitur mengajukan permohonan pengecualian harta secara resmi.
Menerapkan Hukum pada Kasus Budi Santoso
Mari kita bedah situasi Budi Santoso secara matematis:
- Total Aset Awal: 20 juta (deposit) + 15 juta (pensiun) + 5 juta (asuransi) = 40 juta Won.
- Pengurangan Aset yang Dilindungi:
- Setengah Uang Pensiun: 7,5 juta Won (Dilindungi hukum).
- Deposit Rumah di Seoul: 20 juta Won (Di bawah batas maksimum 32 juta, maka dilindungi sepenuhnya).
- Pengecualian Biaya Hidup/Asuransi: 5 juta Won (Dapat diajukan sebagai biaya hidup minimum).
- Nilai Likuidasi Akhir: 40jt - 7,5jt - 20jt - 5jt = 7,5 juta Won.
Budi berencana membayar 240.000 Won per bulan selama 60 bulan. Dengan perhitungan nilai saat ini (Present Value), total pembayarannya adalah sekitar 12,87 juta Won. Karena 12,87 juta Won (pembayaran) lebih besar daripada 7,5 juta Won (nilai likuidasi), rencana rehabilitasi Budi memenuhi syarat hukum.
Kesimpulan: Apa yang Terjadi pada Budi?
Kabar baik bagi Budi Santoso! Ia tidak perlu menjual rumahnya atau mencairkan uang pensiunnya. Pengadilan kemungkinan besar akan menyetujui rencana rehabilitasinya karena ia telah memenuhi 'Prinsip Perlindungan Nilai Likuidasi'. Budi dapat terus tinggal di rumahnya, mempertahankan tabungan pensiunnya, dan melunasi utangnya dengan cicilan yang terjangkau selama 5 tahun.
Tips Praktis untuk Anda:
- Segera Ajukan Pengecualian: Permohonan pengecualian harta (Exempt Property) harus diajukan dalam waktu 14 hari sejak dimulainya prosedur rehabilitasi.
- Pahami Batas Wilayah: Batas perlindungan deposit sewa rumah berbeda-beda (Seoul, wilayah metropolis, atau kota lain). Pastikan Anda mengetahui batas di wilayah Anda tinggal.
- Dokumentasi Lengkap: Siapkan bukti kontrak sewa dan estimasi uang pensiun dari perusahaan Anda untuk mempercepat proses verifikasi di pengadilan.
Artikel ini memberikan informasi hukum umum dan bukan merupakan saran hukum profesional. Konsultasikan kasus spesifik Anda dengan ahli hukum yang berkualifikasi di Korea.