1. 一人の納税者が抱えた疑問
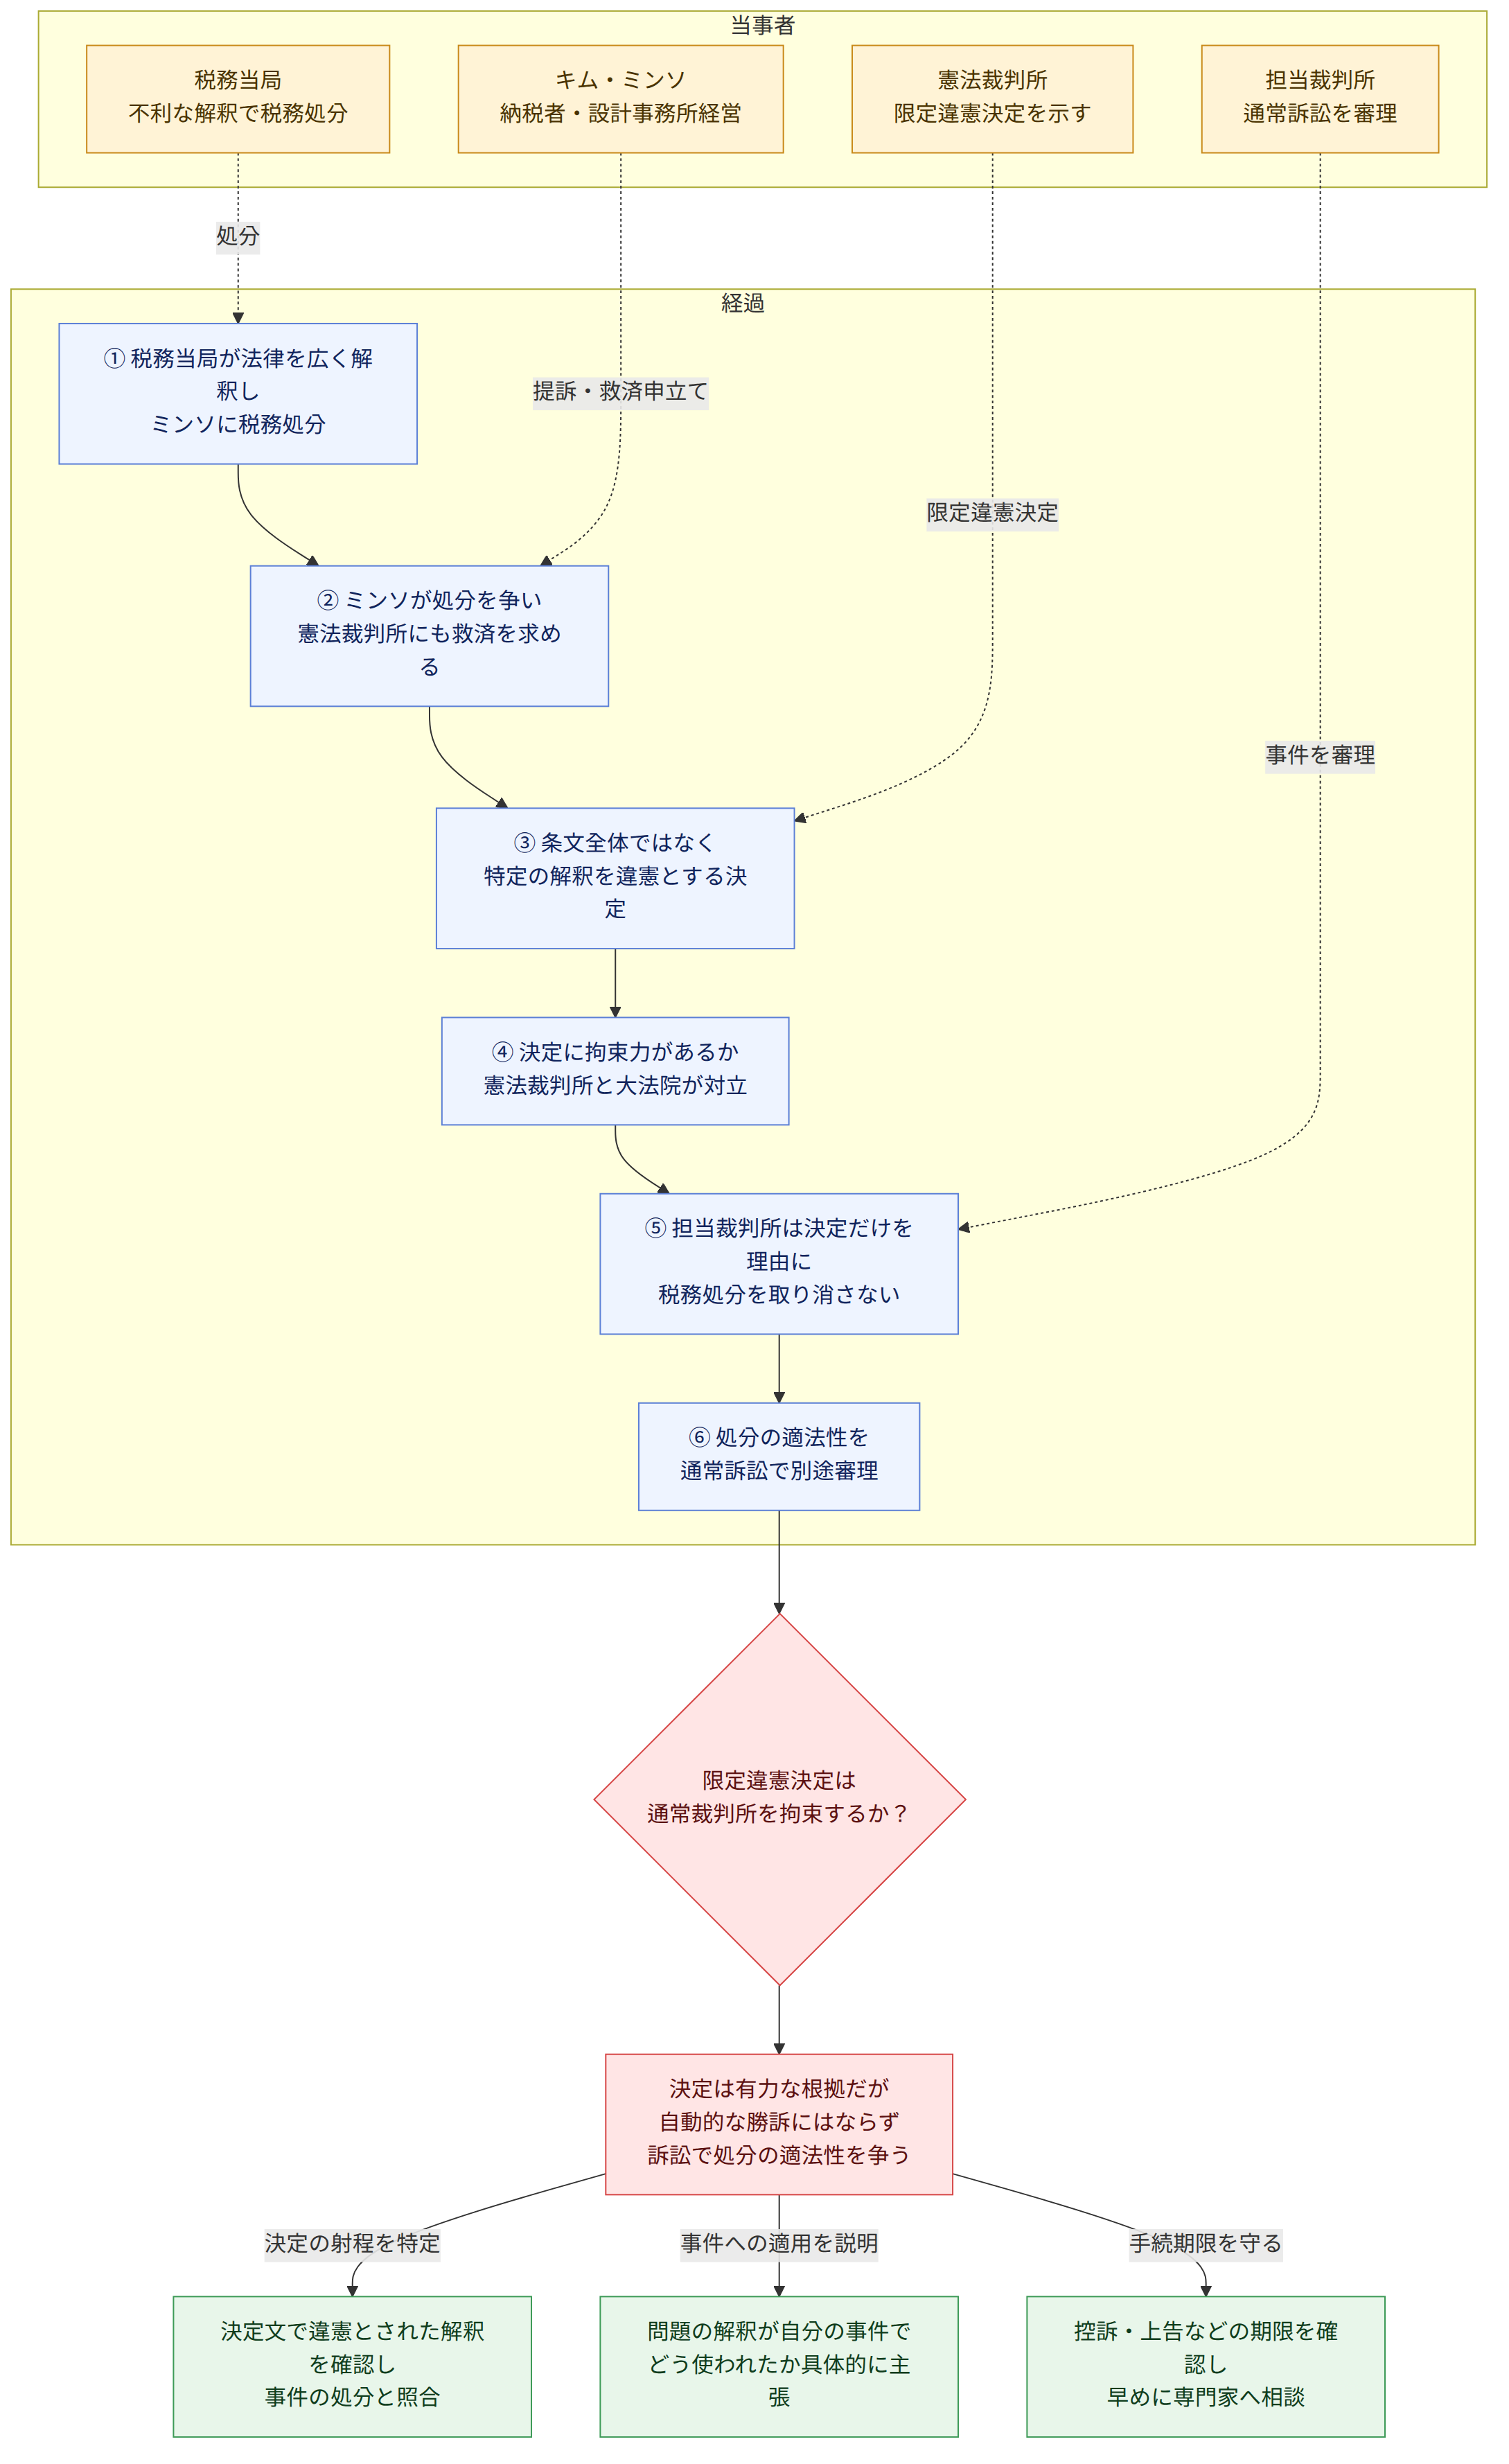
ソウルで小さな設計事務所を営むキム・ミンソは、過去の税務処分をめぐって国と争っていました。問題となった法律の文言は幅広く読めるもので、税務当局はミンソに不利な解釈を採用。彼女は、その読み方では憲法上の権利が損なわれると考え、裁判を続けながら憲法裁判所にも救済を求めました。
憲法裁判所が示したのは、法律の条文そのものを全面的に無効とする判断ではありませんでした。「この条文を特定の意味に解釈して適用する限り、違憲である」という限定違憲決定です。ミンソは、これで自分の訴訟にも道が開けたと思いました。しかし、裁判所で争いが続くなか、別の疑問が浮かびます。通常の裁判所は、この決定に従わなければならないのでしょうか。
2. 法的な問い
中心となる問いは、憲法裁判所が法律の特定の解釈だけを違憲とする「限定違憲決定」に、通常の裁判所を法的に拘束する効力があるかどうかです。
この問いが難しいのは、憲法裁判所と大法院(最高裁判所にあたる機関)が、同じ決定の法的性質について異なる立場を示しているからです。
3. 韓国法が定めること
限定違憲決定とは
違憲決定には、法律や条文を無効にする判断だけでなく、法律が複数の読み方を許す場合に、そのうち特定の解釈や適用だけを違憲とする判断があります。これが限定違憲決定です。
限定違憲決定は、法律の文言全体を消し去るのではなく、「このように解釈して適用する限り、憲法に反する」と線を引く判断です。
そのため、決定後も条文自体は法律として残ります。争点は、その決定が単なる憲法裁判所の見解なのか、それとも通常の裁判所も従うべき判断なのか、という点にあります。
憲法裁判所と大法院の見解
韓国憲法裁判所法は、違憲決定について、国の機関や地方自治体、裁判所などを拘束する効力を認めています。しかし、限定違憲決定がこの「違憲決定」に含まれるかについて、両機関の見解は一致していません。
- 憲法裁判所の立場:単純な違憲決定だけでなく、限定合憲・限定違憲決定や憲法不合致決定も拘束力を持つ。違憲と判断された解釈を、国の機関や裁判所がそのまま採用することはできない。
- 大法院の立場:限定違憲決定は条文を無効にせず、法律の意味や適用範囲についての解釈を示すものだ。具体的な事件で法律を解釈・適用する権限は裁判所にあり、限定違憲決定にはその権限を拘束する力がない。
大法院は、法律の解釈・適用を裁判所の役割とする憲法第101条や、裁判官の独立を定める第103条を、この考え方の根拠として挙げています。
重要な点: 憲法裁判所は限定違憲決定にも拘束力があるとし、大法院はそれを否定しています。したがって、限定違憲決定が出たという事実だけで、個別の訴訟の結論まで自動的に決まるわけではありません。
4. 韓国の裁判所はどう考えるか
韓国の裁判実務では、大法院が示した「限定違憲決定には拘束力がない」という考え方が重要な位置を占めています。大法院の論理では、条文の文言が決定後も変わらない以上、その決定は法律を取り除くものではなく、法律の意味をどう読むかについての見解です。そして、具体的な事件でその意味を確定し、適用するのは裁判所の権限だとされます。
これに対して憲法裁判所は、限定違憲決定も違憲決定の一種であり、拘束力を持つと明言しています。憲法裁判所の決定が法律の違憲性を審査する制度の実効性を保つためには、違憲とされた解釈を他の国家機関が使い続けられる状態は避けるべきだ、という考え方です。
裁判上の現実: この対立は、単なる言葉の違いではありません。憲法裁判所の判断を受けた裁判所が、同じ法律をどう解釈するかに影響します。限定違憲決定を得た当事者は、通常の訴訟でもその決定を根拠として主張を続ける必要があります。
5. ミンソの事件に当てはめる
ミンソの状況を順に見てみましょう。
- 決定の対象を確かめる。 ミンソが得たのは条文全体を無効にする単純違憲決定ではなく、特定の解釈に限って違憲とする限定違憲決定です。したがって、条文が当然に法律から消えた、と考えることはできません。
- 決定が争点にどう関係するかを示す。 ミンソは、憲法裁判所が違憲とした解釈と、税務当局や裁判所が自分の事件で採用した解釈が同じであることを、決定文と事件記録に照らして説明する必要があります。決定の結論だけを示すのではなく、どの文言がどのように適用されたかを結び付けることが重要です。
- 拘束力をめぐる対立に備える。 憲法裁判所の立場に立てば、ミンソは、違憲とされた解釈を裁判所が採用してはならないと主張できます。一方、大法院の立場に立てば、限定違憲決定そのものが裁判所の解釈を拘束するとは限らず、裁判所は条文と事件の事情を独自に検討することになります。
- 個別の訴訟の判断を受ける。 この架空の事件では、担当裁判所は大法院の考え方に沿い、限定違憲決定があるという理由だけで税務処分を取り消すことはしませんでした。ミンソの主張は審理されましたが、決定が自動的な勝訴をもたらすことはなく、処分の適法性は通常の訴訟の中で別途判断されることになりました。
ここで大切なのは、ミンソが憲法裁判所の決定を得た意味がなくなったということではありません。その決定は、問題の解釈が憲法上許されないとする強い根拠です。ただし、大法院の立場に立つ裁判所が、それだけで自らの法解釈を変更するとは限らないのです。
6. 結論――決定は強い材料だが、訴訟は続く
ミンソは、限定違憲決定だけで税務処分を覆すことはできませんでした。裁判所が大法院の考え方を採ったため、事件は通常の訴訟として審理され、決定の効力とは別に、処分の適法性が検討されることになったのです。これは韓国のすべての事件が同じ結論になるという意味ではありませんが、限定違憲決定を得れば自動的に裁判所が従う、と期待するのは危険です。
同種の問題を抱える方は、次の点を意識してください。
- 決定文の射程を確認する。 どの解釈や適用が違憲とされたのかを特定し、自分の事件の処分や判決と照合します。
- 通常の裁判でも具体的に主張する。 憲法裁判所の判断を提出するだけでなく、問題となる解釈が自分の事件でどのように使われたかを説明し、取消しや変更を求める根拠を整えます。
- 手続の期限を逃さない。 控訴・上告などの期限は別途進行します。憲法裁判所の決定が出たことだけを理由に、通常の訴訟手続を止めたり、期限を過ぎたりしないよう、早めに韓国法に詳しい専門家へ相談してください。
限定違憲決定は、憲法上の重要な警告であり、訴訟を支える有力な根拠になり得ます。しかし、それが個別事件をどう動かすかは、憲法裁判所と大法院の見解の対立、そして担当裁判所の判断に左右されます。