Một câu chuyện đầy tính nhân văn
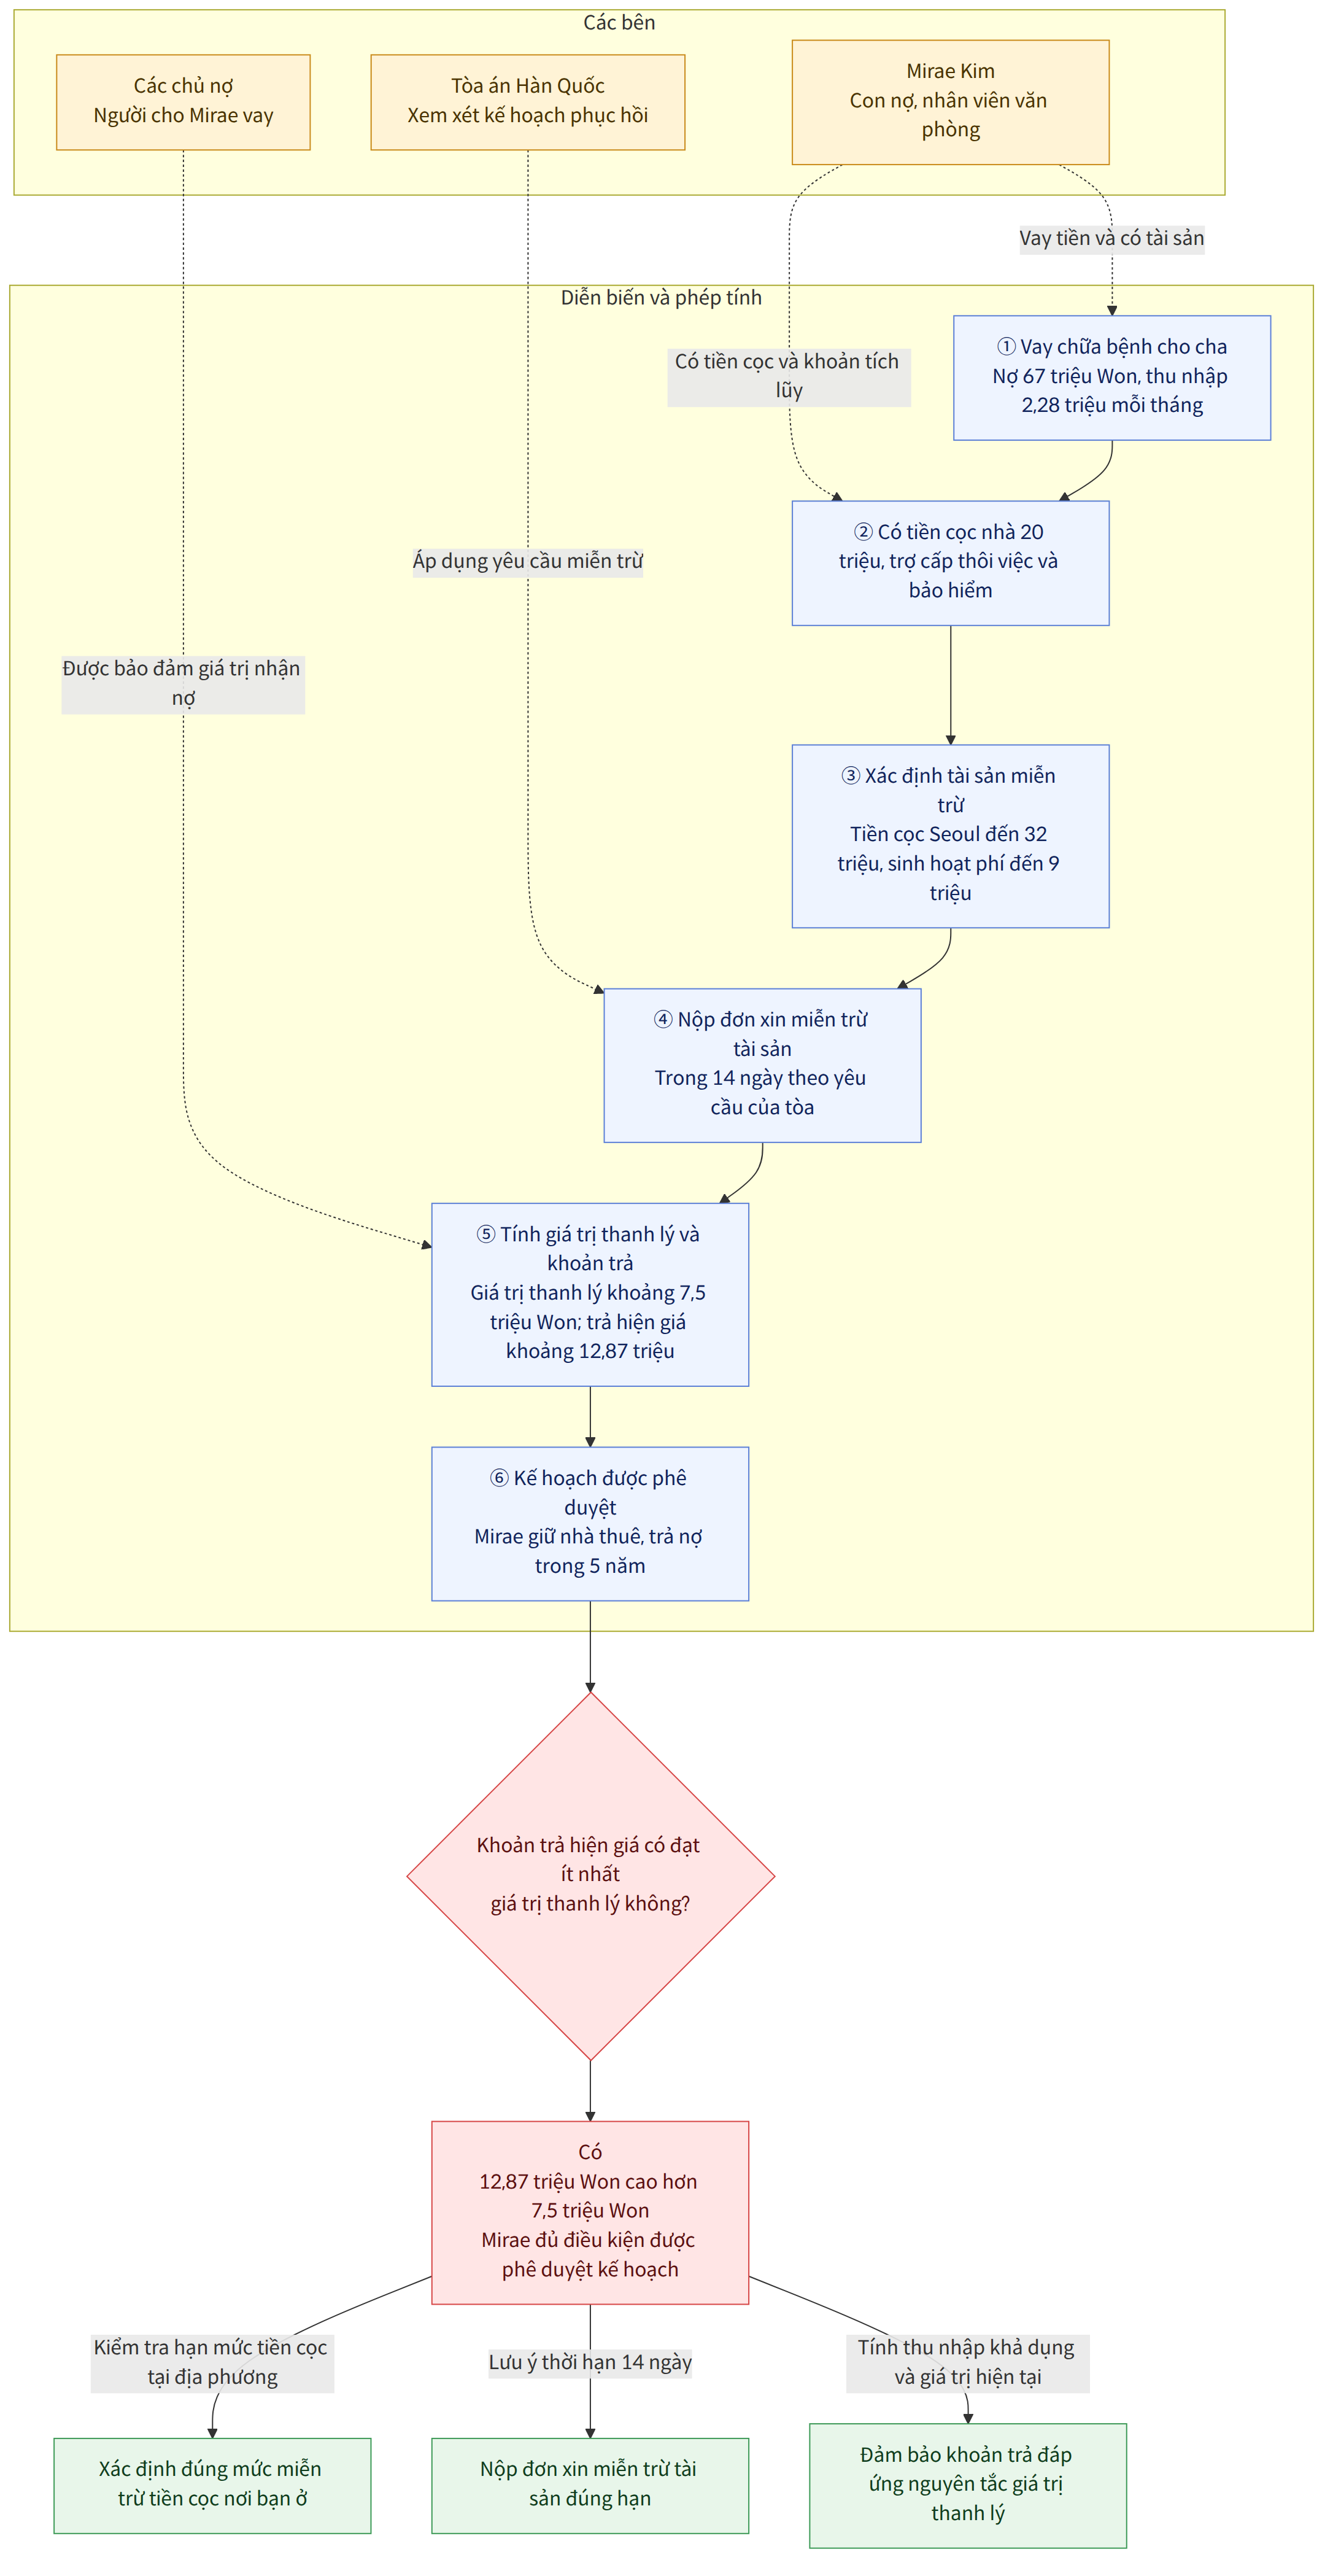
Chị Mirae Kim là một nhân viên văn phòng mẫn cán tại Seoul, sống cùng chồng và cậu con trai đang học cấp hai. Cuộc sống của gia đình chị vốn dĩ bình yên cho đến khi người cha già mắc bệnh ung thư quái ác. Với mong muốn cứu chữa cho cha, chị Mirae đã không ngần ngại vay mượn khắp nơi. Khi cha qua đời, chị không chỉ mang nỗi đau mất người thân mà còn gánh trên vai khoản nợ lên tới 67 triệu Won (bao gồm cả gốc và lãi), trong khi thu nhập hàng tháng chỉ vỏn vẹn 2,28 triệu Won.
Mỗi đêm, chị Mirae mất ngủ vì lo sợ. Chị muốn nộp đơn xin Phục hồi cá nhân (Individual Rehabilitation) để giải quyết nợ nần, nhưng nỗi sợ hãi lớn nhất của chị là gia đình sẽ bị đuổi ra khỏi căn nhà đang thuê nếu tiền đặt cọc bị tịch thu. Chị cũng lo lắng cho tương lai của con trai khi khoản tiền bảo hiểm và trợ cấp thôi việc tích lũy bấy lâu có thể tan thành mây khói.
Câu hỏi pháp lý
Trong quy trình Phục hồi cá nhân tại Hàn Quốc, liệu một người nợ có thể giữ lại các tài sản thiết yếu như tiền đặt cọc thuê nhà, tiền trợ cấp thôi việc và bảo hiểm để duy trì cuộc sống tối thiểu hay không? Làm thế nào để xác định số tiền họ phải trả cho chủ nợ trong mối tương quan với giá trị tài sản họ đang sở hữu?
Luật pháp Hàn Quốc quy định như thế nào?
Luật Phục hồi và Phá sản con nợ của Hàn Quốc quy định một nguyên tắc cốt lõi được gọi là "Nguyên tắc bảo đảm giá trị thanh lý".
Nguyên tắc bảo đảm giá trị thanh lý: Tổng số tiền mà con nợ trả cho các chủ nợ trong suốt thời gian phục hồi (thường là 3 đến 5 năm) phải có giá trị hiện tại bằng hoặc lớn hơn số tiền mà các chủ nợ nhận được nếu con nợ bị tuyên bố phá sản và thanh lý toàn bộ tài sản ngay lập tức.
Tuy nhiên, để đảm bảo quyền con người và sinh kế tối thiểu, luật pháp cũng quy định về các "Tài sản miễn trừ" không bị tính vào giá trị thanh lý:
- Tiền đặt cọc thuê nhà: Tùy theo khu vực, một phần tiền đặt cọc sẽ được bảo vệ. Tại Seoul, số tiền này lên tới 32 triệu Won (theo quy định tại thời điểm bài viết).
- Chi phí sinh hoạt thiết yếu: Một khoản tiền lên đến 9 triệu Won dành cho sinh hoạt của gia đình trong 6 tháng có thể được miễn trừ.
- Trợ cấp thôi việc: Theo Luật Thi hành Dân sự, 1/2 số tiền trợ cấp thôi việc dự kiến là tài sản cấm kê biên.
Cách tiếp cận của Tòa án Hàn Quốc
Tòa án Hàn Quốc không nhìn vào con số tổng giá trị trả nợ trên danh nghĩa mà sử dụng phương pháp tính giá trị hiện tại (hệ số Leibniz) để trừ đi lãi suất trung gian. Điều này giúp đảm bảo tính công bằng: các chủ nợ nhận được tiền dần dần trong tương lai phải được đảm bảo không thiệt hơn so với việc nhận tiền mặt ngay từ việc bán tài sản của con nợ.
Bên cạnh đó, Tòa án luôn yêu cầu con nợ phải chủ động nộp đơn xin miễn trừ tài sản trong vòng 14 ngày kể từ ngày nộp đơn hoặc ngày có quyết định bắt đầu quy trình. Nếu không nộp đơn đúng hạn, những tài sản vốn có thể được bảo vệ sẽ bị tính vào giá trị thanh lý, buộc con nợ phải trả tiền nhiều hơn.
Áp dụng luật vào trường hợp của chị Mirae Kim
Chúng ta hãy cùng phân tích bài toán tài chính của chị Mirae Kim:
- Tổng tài sản: 20 triệu (tiền cọc nhà) + 15 triệu (1/2 trợ cấp thôi việc thực tế chỉ tính 7,5 triệu) + 5 triệu (bảo hiểm) = 40 triệu Won trên lý thuyết.
- Áp dụng miễn trừ:
- Tiền đặt cọc 20 triệu tại Seoul thấp hơn mức 32 triệu nên được miễn toàn bộ.
- 7,5 triệu Won (1/2 trợ cấp thôi việc) là tài sản cấm kê biên.
- 5 triệu Won tiền bảo hiểm có thể được đưa vào danh mục tài sản miễn trừ sinh hoạt phí (dưới mức 9 triệu).
- Giá trị thanh lý thực tế: Sau khi trừ đi các khoản miễn trừ hợp pháp, giá trị tài sản thực tế chị Mirae cần đảm bảo chỉ còn lại khoảng 7,5 triệu Won.
Với thu nhập 2,28 triệu Won, sau khi trừ chi phí sinh hoạt cho gia đình 3 người (khoảng 2,04 triệu Won), chị còn 240.000 Won mỗi tháng để trả nợ. Trong 60 tháng, tổng số tiền trả tính theo giá trị hiện tại là khoảng 12,87 triệu Won. Vì số tiền này lớn hơn giá trị thanh lý thực tế (7,5 triệu Won), chị Mirae hoàn toàn đủ điều kiện để được phê duyệt kế hoạch phục hồi.
Kết luận: Chuyện gì đã xảy ra và bạn nên làm gì?
Nhờ hiểu rõ luật pháp, chị Mirae Kim đã giữ lại được căn nhà thuê và không phải rút trước tiền bảo hiểm hay trợ cấp thôi việc. Chị chỉ cần trích ra một phần thu nhập hàng tháng để trả nợ trong 5 năm, sau đó toàn bộ số nợ còn lại sẽ được miễn giảm, giúp gia đình chị có cơ hội làm lại cuộc đời.
Lời khuyên cho bạn:
- Xác định hạn mức miễn trừ: Kiểm tra kỹ hạn mức tiền đặt cọc nhà ở được bảo vệ tại địa phương bạn sinh sống (Seoul, Incheon, Busan... có mức khác nhau).
- Đừng quên thời hạn 14 ngày: Hãy nộp đơn xin miễn trừ tài sản ngay khi nộp đơn phục hồi cá nhân để bảo vệ quyền lợi tối đa.
- Tính toán kỹ thu nhập khả dụng: Đảm bảo số tiền trả nợ hàng tháng sau khi trừ sinh hoạt phí vẫn đáp ứng được nguyên tắc bảo đảm giá trị thanh lý.