1. Một câu chuyện đời thường
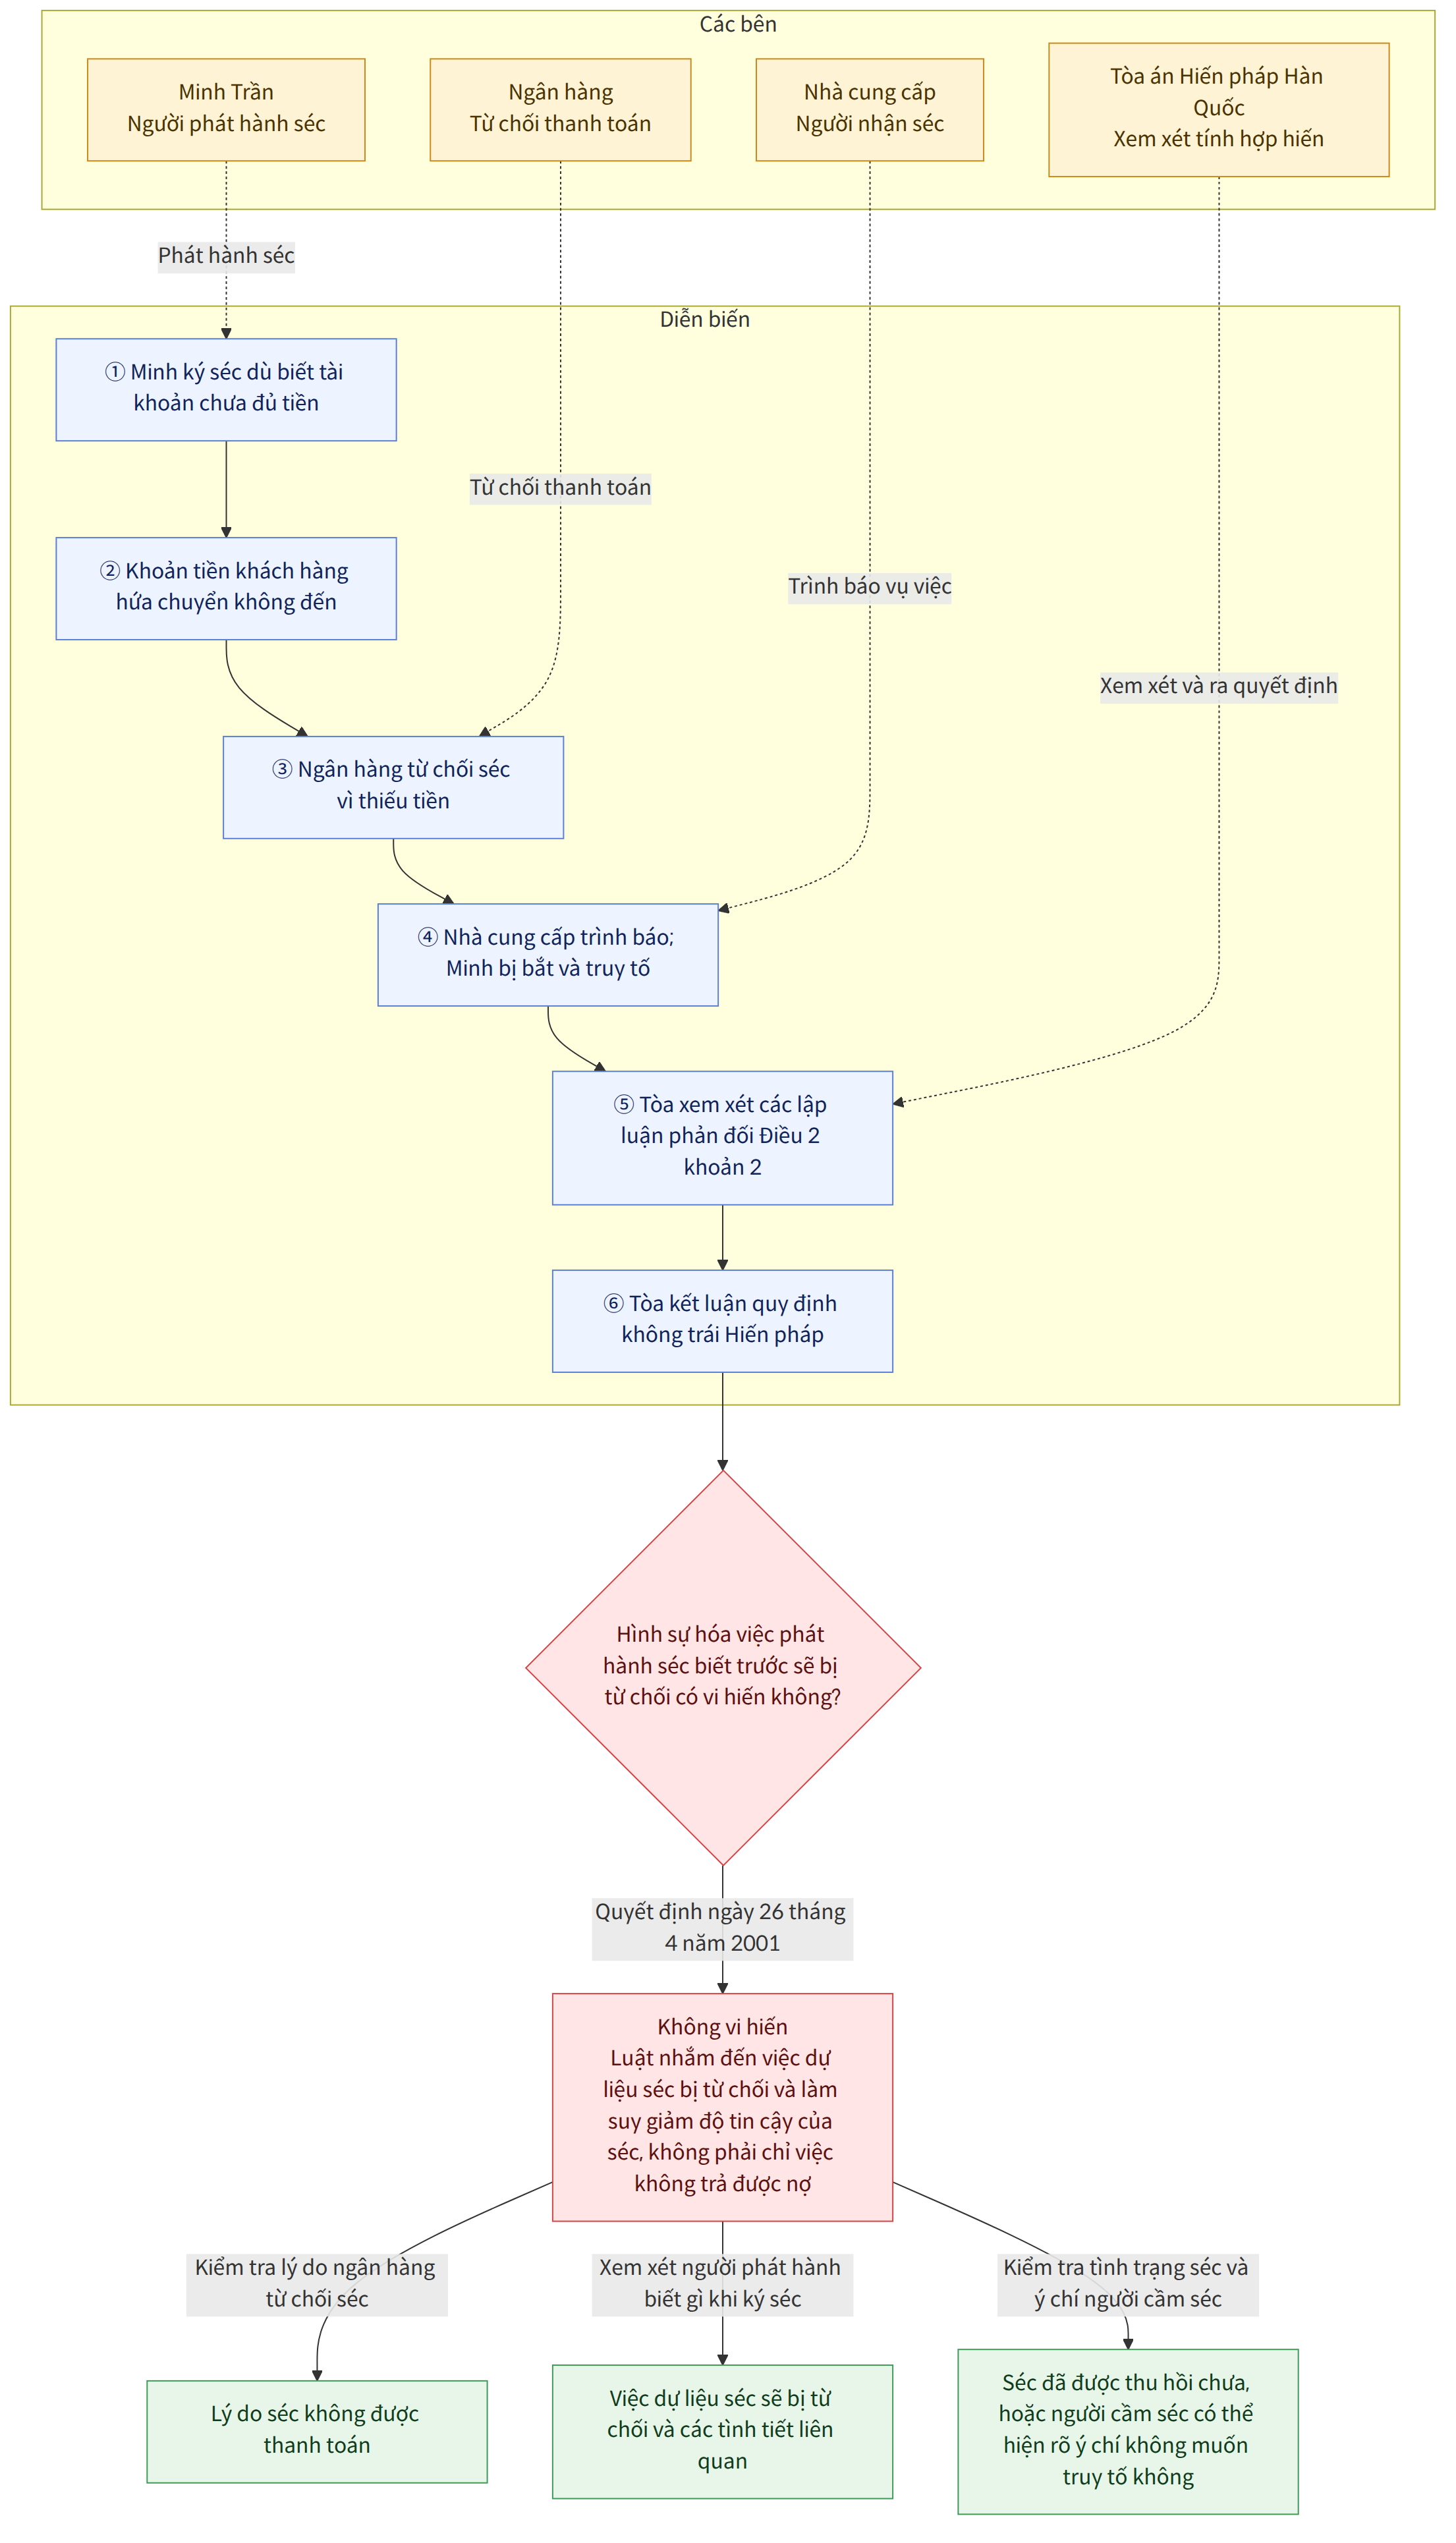
Minh Trần điều hành một cửa hàng thiết bị nhỏ ở Seoul. Cuối tháng, anh cần thanh toán một lô hàng lớn cho nhà cung cấp. Trong tài khoản thanh toán, tiền chưa về; Minh biết rõ số dư hiện tại không đủ, nhưng tin rằng một khách hàng sẽ chuyển tiền trước ngày séc được xuất trình. Anh vẫn ký séc để giữ nguồn hàng.
Khoản tiền khách hàng hứa hẹn không bao giờ đến. Đến hạn xuất trình, ngân hàng từ chối thanh toán vì tài khoản thiếu tiền. Nhà cung cấp trình báo, và Minh bị bắt, sau đó bị truy tố theo Luật Kiểm soát Séc Bất chính của Hàn Quốc. Anh phản đối: nếu một khoản nợ thương mại không trả được thường là vấn đề dân sự, tại sao việc phát hành séc lại có thể dẫn đến án hình sự? Và tại sao séc bị đối xử khác với hối phiếu?
2. Câu hỏi pháp lý
Câu hỏi trọng tâm là: quy định hình sự hóa việc phát hành séc trong khi dự liệu rằng séc sẽ bị từ chối thanh toán có vi hiến hay không, đặc biệt khi so sánh với việc không thực hiện nghĩa vụ bằng hối phiếu hoặc các phương thức thanh toán khác?
3. Luật Hàn Quốc quy định gì?
Luật Kiểm soát Séc Bất chính không chỉ xử lý những tấm séc giả. Điều 2 còn quy định trách nhiệm hình sự trong một số trường hợp séc hợp lệ về hình thức nhưng không được thanh toán.
Theo Điều 2 khoản 2, người phát hành hoặc lập séc có thể chịu hình phạt như tại khoản 1 nếu sau khi phát hành, do thiếu tiền gửi, bị đình chỉ giao dịch hoặc hợp đồng séc bị chấm dứt, séc không được thanh toán vào ngày xuất trình.
Các mức phạt được nêu trong điều luật gồm:
- Với những hành vi thuộc khoản 1 và khoản 2: phạt tù đến 5 năm hoặc phạt tiền đến 10 lần số tiền ghi trên séc.
- Nếu phạm tội do sơ suất, khoản 3 quy định hình phạt tù đến 3 năm hoặc phạt tiền đến 5 lần số tiền trên séc.
- Theo khoản 4, đối với tội thuộc khoản 2 và khoản 3, không thể khởi tố nếu người phát hành đã thu hồi séc, hoặc dù chưa thu hồi được thì người cầm séc thể hiện rõ ý chí không muốn người phát hành bị truy tố.
Điểm quan trọng là việc séc bị từ chối không tự động đồng nghĩa với việc người phát hành phạm tội. Trong tình huống đang xét, luật nhắm đến hành vi phát hành séc khi người đó dự liệu séc sẽ không được thanh toán, rồi để tình trạng không thanh toán xảy ra. Vì vậy, ý thức của người phát hành và các tình tiết dẫn đến việc séc bị từ chối có ý nghĩa đáng kể.
Tòa án Hiến pháp Hàn Quốc xác định mục tiêu của quy định là bảo đảm độ tin cậy và khả năng lưu thông của séc, qua đó góp phần giữ ổn định trật tự kinh tế. Quy định này không trừng phạt đơn thuần việc một người không thực hiện được nghĩa vụ hợp đồng.
4. Tòa án Hàn Quốc nhìn nhận vấn đề ra sao?
Trong quyết định ngày 26 tháng 4 năm 2001, Tòa án Hiến pháp Hàn Quốc xem xét các lập luận rằng Điều 2 khoản 2 vi phạm nguyên tắc tôn trọng luật pháp quốc tế, bình đẳng, cấm hạn chế quyền quá mức, thủ tục hợp pháp và trật tự kinh tế thị trường. Tòa kết luận quy định này không trái Hiến pháp.
Lập luận của Tòa dựa trên một số nguyên tắc chung:
- Séc không hoàn toàn giống hối phiếu. Dù cả hai đều có thể lưu thông, séc thường được dùng như phương tiện thay thế tiền mặt và là giấy tờ đòi tiền thanh toán. Vì thế, pháp luật có thể đặt yêu cầu bảo đảm khả năng thanh toán của séc nghiêm ngặt hơn.
- Séc phát hành như một công cụ tín dụng vẫn có thể lưu thông. Người nhận khó phân biệt chỉ bằng tờ séc rằng nó được dùng theo cách thông thường hay được dùng để cấp tín dụng. Nếu đáp ứng các điều kiện pháp luật về séc, nó vẫn có thể tiếp tục được chuyển giao; do đó, Tòa cho rằng loại séc này vẫn có thể thuộc phạm vi điều chỉnh.
- Quy định không biến mọi khoản nợ chưa trả thành tội phạm. Theo Tòa, hành vi bị xử lý gắn với việc dự liệu séc sẽ bị từ chối và làm suy giảm độ tin cậy của phương tiện thanh toán, chứ không chỉ là việc không trả được một khoản nợ hợp đồng.
- Các cơ chế khác bị xem là chưa đủ để đạt mục tiêu. Tòa chấp nhận lựa chọn của cơ quan lập pháp rằng chỉ phạt hành chính hoặc áp dụng biện pháp tài chính có thể không đủ để bảo vệ chức năng lưu thông của séc.
Tòa cũng bác bỏ lập luận rằng người cầm séc được ưu tiên hơn các chủ nợ khác theo cách trái nguyên tắc bình đẳng. Nếu người phát hành trả tiền cho người cầm séc để tránh bị truy cứu, lợi thế đó là hệ quả thực tế của lựa chọn thanh toán, không phải sự ưu tiên pháp lý được tạo ra trực tiếp bởi quy định hình sự.
Tòa còn lưu ý rằng việc ngân hàng báo cáo hoặc trình báo chỉ là đầu mối để cơ quan chức năng xem xét; việc bắt giữ phải tuân theo thủ tục của pháp luật tố tụng hình sự. Bản thân điều khoản về séc không cho phép bắt giam một người chỉ vì họ không trả được nợ.
5. Áp dụng luật vào câu chuyện của Minh
Thứ nhất, cần xác định lý do séc bị từ chối. Trong câu chuyện này, ngân hàng từ chối vì tài khoản của Minh không đủ tiền. Đây là một trong những trường hợp được Điều 2 khoản 2 đề cập.
Thứ hai, phải xem xét điều Minh biết khi phát hành séc. Minh biết số dư lúc đó không đủ. Việc anh trông chờ khách hàng chuyển tiền có thể giúp giải thích động cơ, nhưng tự nó không xóa bỏ sự thật rằng anh đã phát hành séc trong hoàn cảnh rủi ro thanh toán rõ ràng. Cơ quan tiến hành tố tụng sẽ cần đánh giá toàn bộ chứng cứ, gồm thời điểm phát hành, tình trạng tài khoản, trao đổi với ngân hàng và nhà cung cấp, cũng như các khoản tiền Minh thực sự dự kiến nhận.
Thứ ba, không thể dựa vào sự khác biệt với hối phiếu để bác bỏ điều luật. Minh có thể cho rằng cả séc lẫn hối phiếu đều là giấy tờ có thể lưu thông, nhưng cách tiếp cận của Tòa án Hiến pháp là séc thường đóng vai trò gần với tiền mặt hơn. Vì vậy, việc áp dụng chế tài riêng cho séc không bị coi là đối xử bất bình đẳng chỉ vì hối phiếu có thể được xử lý khác.
Thứ tư, lập luận vi hiến khó thành công. Tòa án Hiến pháp đã trực tiếp xem xét các lý lẽ về luật quốc tế, bình đẳng, tính tương xứng, thủ tục hợp pháp và kinh tế thị trường, rồi giữ nguyên tính hợp hiến của Điều 2 khoản 2. Minh có thể nêu yêu cầu xem xét vấn đề hiến pháp thông qua thủ tục phù hợp trong vụ án, nhưng những lập luận hiến pháp đã được bác bỏ trước đây khó làm điều luật mất hiệu lực.
Thứ năm, vẫn cần kiểm tra điều kiện không khởi tố và các tình tiết cụ thể. Nếu Minh thu hồi được séc, hoặc nhà cung cấp tuyên bố rõ rằng họ không muốn anh bị truy tố, khoản 4 có thể ngăn việc khởi tố đối với hành vi thuộc khoản 2. Ngược lại, việc đơn thuần thương lượng trả nợ hay trả một phần tiền không nhất thiết đồng nghĩa với việc đáp ứng điều kiện này. Minh cũng cần luật sư xem xét liệu chứng cứ có thực sự chứng minh anh dự liệu việc séc sẽ bị từ chối hay không, và việc bắt giữ có tuân thủ đúng thủ tục hay không.
6. Kết luận: Điều gì xảy ra với Minh, và bạn nên làm gì?
Trong kịch bản này, Minh khó có thể thắng chỉ bằng lập luận rằng Điều 2 khoản 2 vi hiến. Tòa án Hiến pháp Hàn Quốc đã xác nhận quy định này phù hợp với Hiến pháp, bởi mục tiêu bảo vệ độ tin cậy của séc được xem là chính đáng và séc có chức năng khác hối phiếu. Vụ án của Minh vì thế sẽ phụ thuộc nhiều hơn vào chứng cứ về điều anh biết khi phát hành séc, lý do séc bị từ chối, các bước khắc phục sau đó và việc người cầm séc có tuyên bố không muốn truy tố hay không. Việc bị bắt không đồng nghĩa với việc đã có tội; trách nhiệm cuối cùng phải được quyết định qua thủ tục tố tụng.
Nếu bạn đang ở tình huống tương tự:
- Giữ lại mọi chứng cứ về khả năng thanh toán dự kiến: sao kê tài khoản, trao đổi về tiền chuyển đến, liên hệ với ngân hàng và thông tin về ngày xuất trình séc.
- Trao đổi sớm với luật sư hình sự và chủ động làm rõ tình trạng của séc: việc thu hồi séc hoặc ý chí rõ ràng của người cầm séc có thể có ý nghĩa theo khoản 4, nhưng cần xác nhận đúng yêu cầu pháp luật.
- Không cho rằng trả nợ sau đó tự động chấm dứt vụ án: hãy kiểm tra riêng việc khắc phục nghĩa vụ, điều kiện khởi tố, căn cứ bắt giữ và chứng cứ chứng minh bạn có dự liệu việc thanh toán bị từ chối hay không.