一个关于“消失补贴”的故事
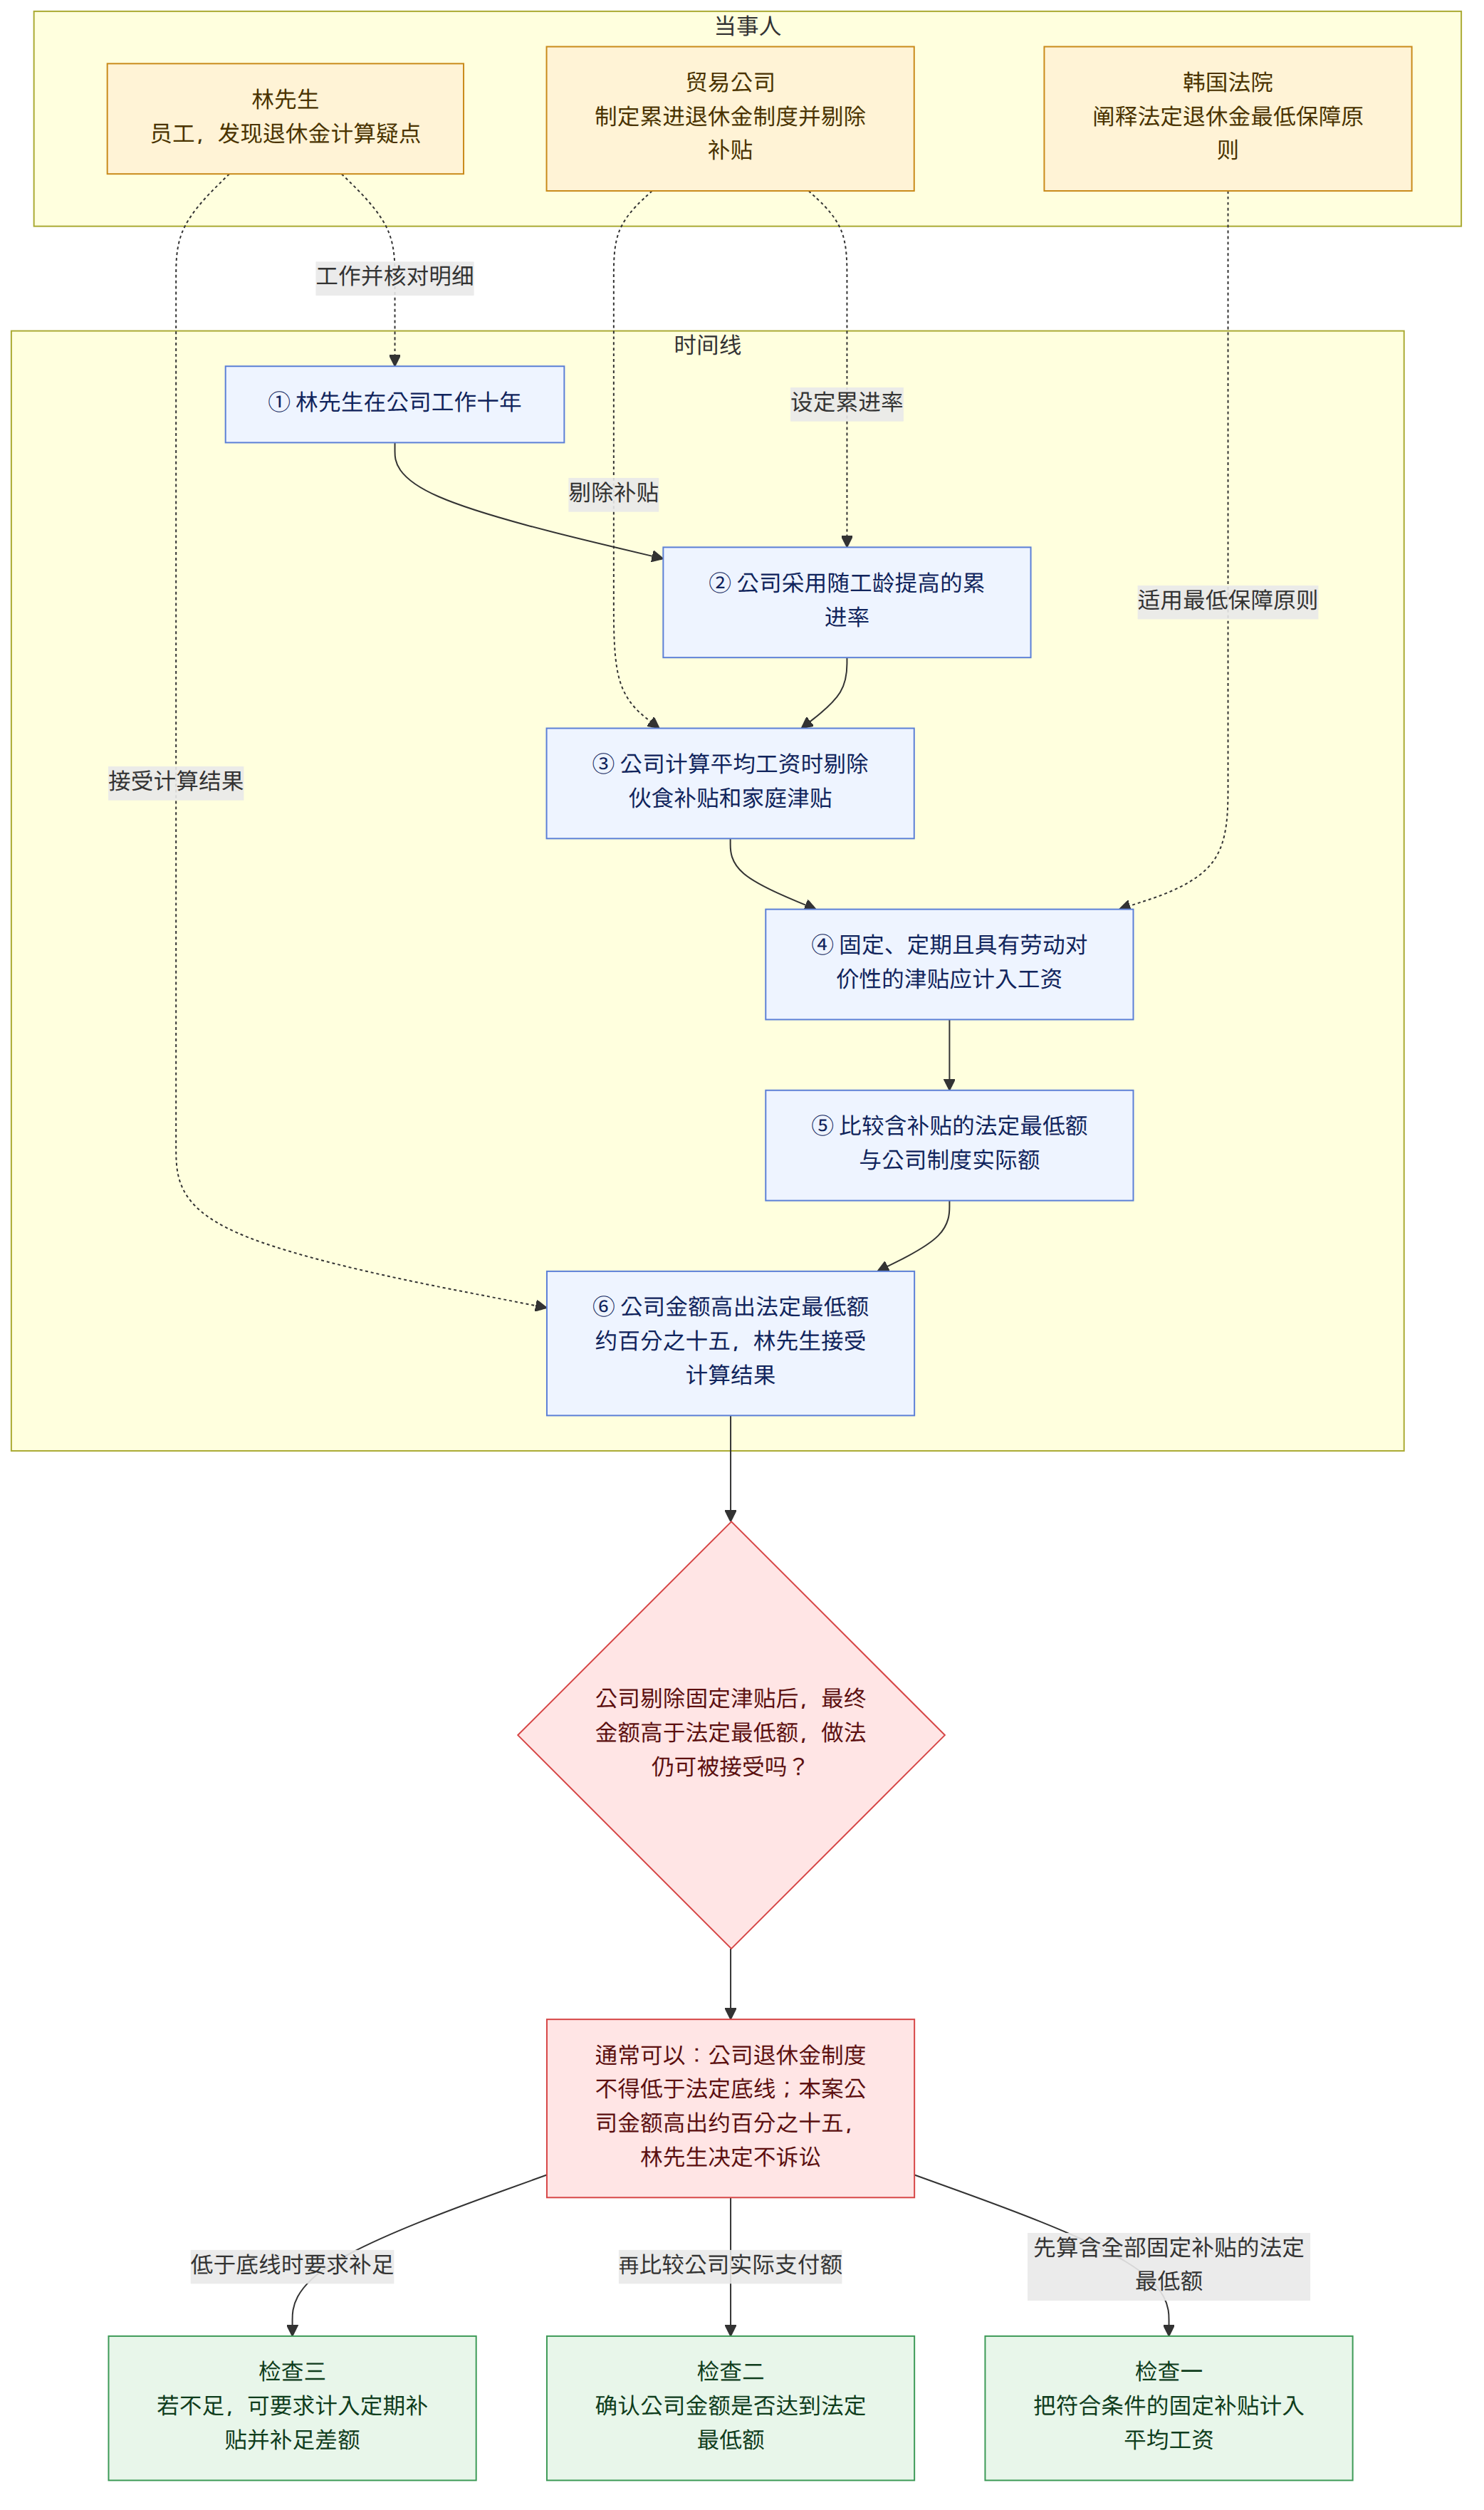
林先生在一家中型贸易公司服务了十年。随着职业生涯的积累,他一直对公司慷慨的退休金制度感到满意。公司的薪资规定中采用了一种“累进率”机制,这意味着工作年限越长,退休金的乘数越高,最终领取的金额往往高于法律规定的最低标准。
然而,在准备办理离职手续时,林先生在查看计算明细时发现了一个奇怪的细节:公司在计算退休金的基准——“平均工资”时,特意剔除了他每月固定领取的“伙食补贴”和“家庭津贴”。
林先生感到非常困惑。他认为这些钱是每月固定发放的,理应属于他的工资收入。他开始怀疑公司是否在通过这种方式偷偷削减他的退休金,并考虑是否要向劳动委员会提起申诉。
核心法律疑问
在本案中,核心的法律争议点在于:公司在退休金计算基准中,通过内部规章将伙食补贴等固定津贴排除在“平均工资”之外,这种做法是否违反了韩国的《劳动基准法》?
韩国法律如何定义“平均工资”
根据韩国的《劳动基准法》及《劳动者退休给与保障法》,法定退休金的计算基础是平均工资 (Average Wage)。
法律定义: 平均工资是指在退休金计算原因发生之日前3个月内,向劳动者支付的“工资总额”除以该期间的总天数。
那么,哪些款项属于“工资总额”?法律判断的标准在于该款项是否具有“劳动对价性”。
- 计入平均工资的情况: 如果某项津贴是定期、统一地支付给符合条件的劳动者,且并非基于偶然情况或纯粹的恩惠赠予,那么它就被视为工资。例如:
- 伙食补贴: 只要是持续且定期支付的,就应计入。
- 家庭津贴: 只要公司有支付义务且面向符合条件的员工一律发放,就具有工资性质。
韩国法院的审理逻辑
虽然法律定义了什么是工资,但韩国法院在处理“公司内部规章”与“法定标准”的关系时,采取了一种“底线原则”。
法院认为,《劳动基准法》规定的法定退休金实际上是为劳动者设立的最低保障线 (Floor)。如果公司内部的退休金制度(如采用累进率)比法定的最低标准更优渥,那么即使该制度在计算过程中剔除了某些补贴,只要最终算出的总金额依然高于法定的最低标准,法院通常不会判定该内部规章无效。
简而言之:只要结果比法律要求的更多,计算过程中的部分简化或剔除在法律上是可以被接受的。
法律分析:林先生的情况
现在我们将上述法律逻辑应用到林先生的案例中:
- 补贴性质判定: 林先生领取的伙食补贴和家庭津贴具有定期性和统一性,因此在法律意义上,它们确实应该被包含在“平均工资”中。
- 对比计算:
- 方案 A(法定最低): 将伙食费和家庭津贴全部计入 $\rightarrow$ 计算出法定的最低退休金(每一年对应30天的平均工资)。
- 方案 B(公司规制): 剔除补贴 $\rightarrow$ 但应用“累进率” $\rightarrow$ 计算出公司规定的退休金。
- 结论推演: 如果林先生发现方案 B 的最终金额高于方案 A,那么尽管公司剔除了补贴,这种做法在韩国法律下依然是合法的,因为它没有低于法定底线。
结论:林先生的结局与实践建议
经过详细对比,林先生发现,由于公司采用了累进率制度,即便剔除了伙食补贴,他最终能拿到的退休金总额仍然比法定最低标准高出约 15%。因此,他决定接受公司的计算结果,无需进行法律诉讼。
给读者的实用建议:
如果您也遇到了类似的情况,请不要立即陷入焦虑或直接起诉,建议采取以下步骤:
- 进行双向计算: 分别计算一次“包含所有补贴的法定最低额”和“按照公司规章剔除补贴后的实际额”。
- 核对总额: 只要公司给出的最终金额 $\ge$ 法定最低额,该公司规章通常被视为有效。
- 主张权利: 如果您发现公司规章算出的金额低于法定最低额,您有权要求公司将所有定期补贴(如伙食费、固定津贴)纳入计算,并补足差额。