ある家族の切実な願い:佐藤さんの苦悩
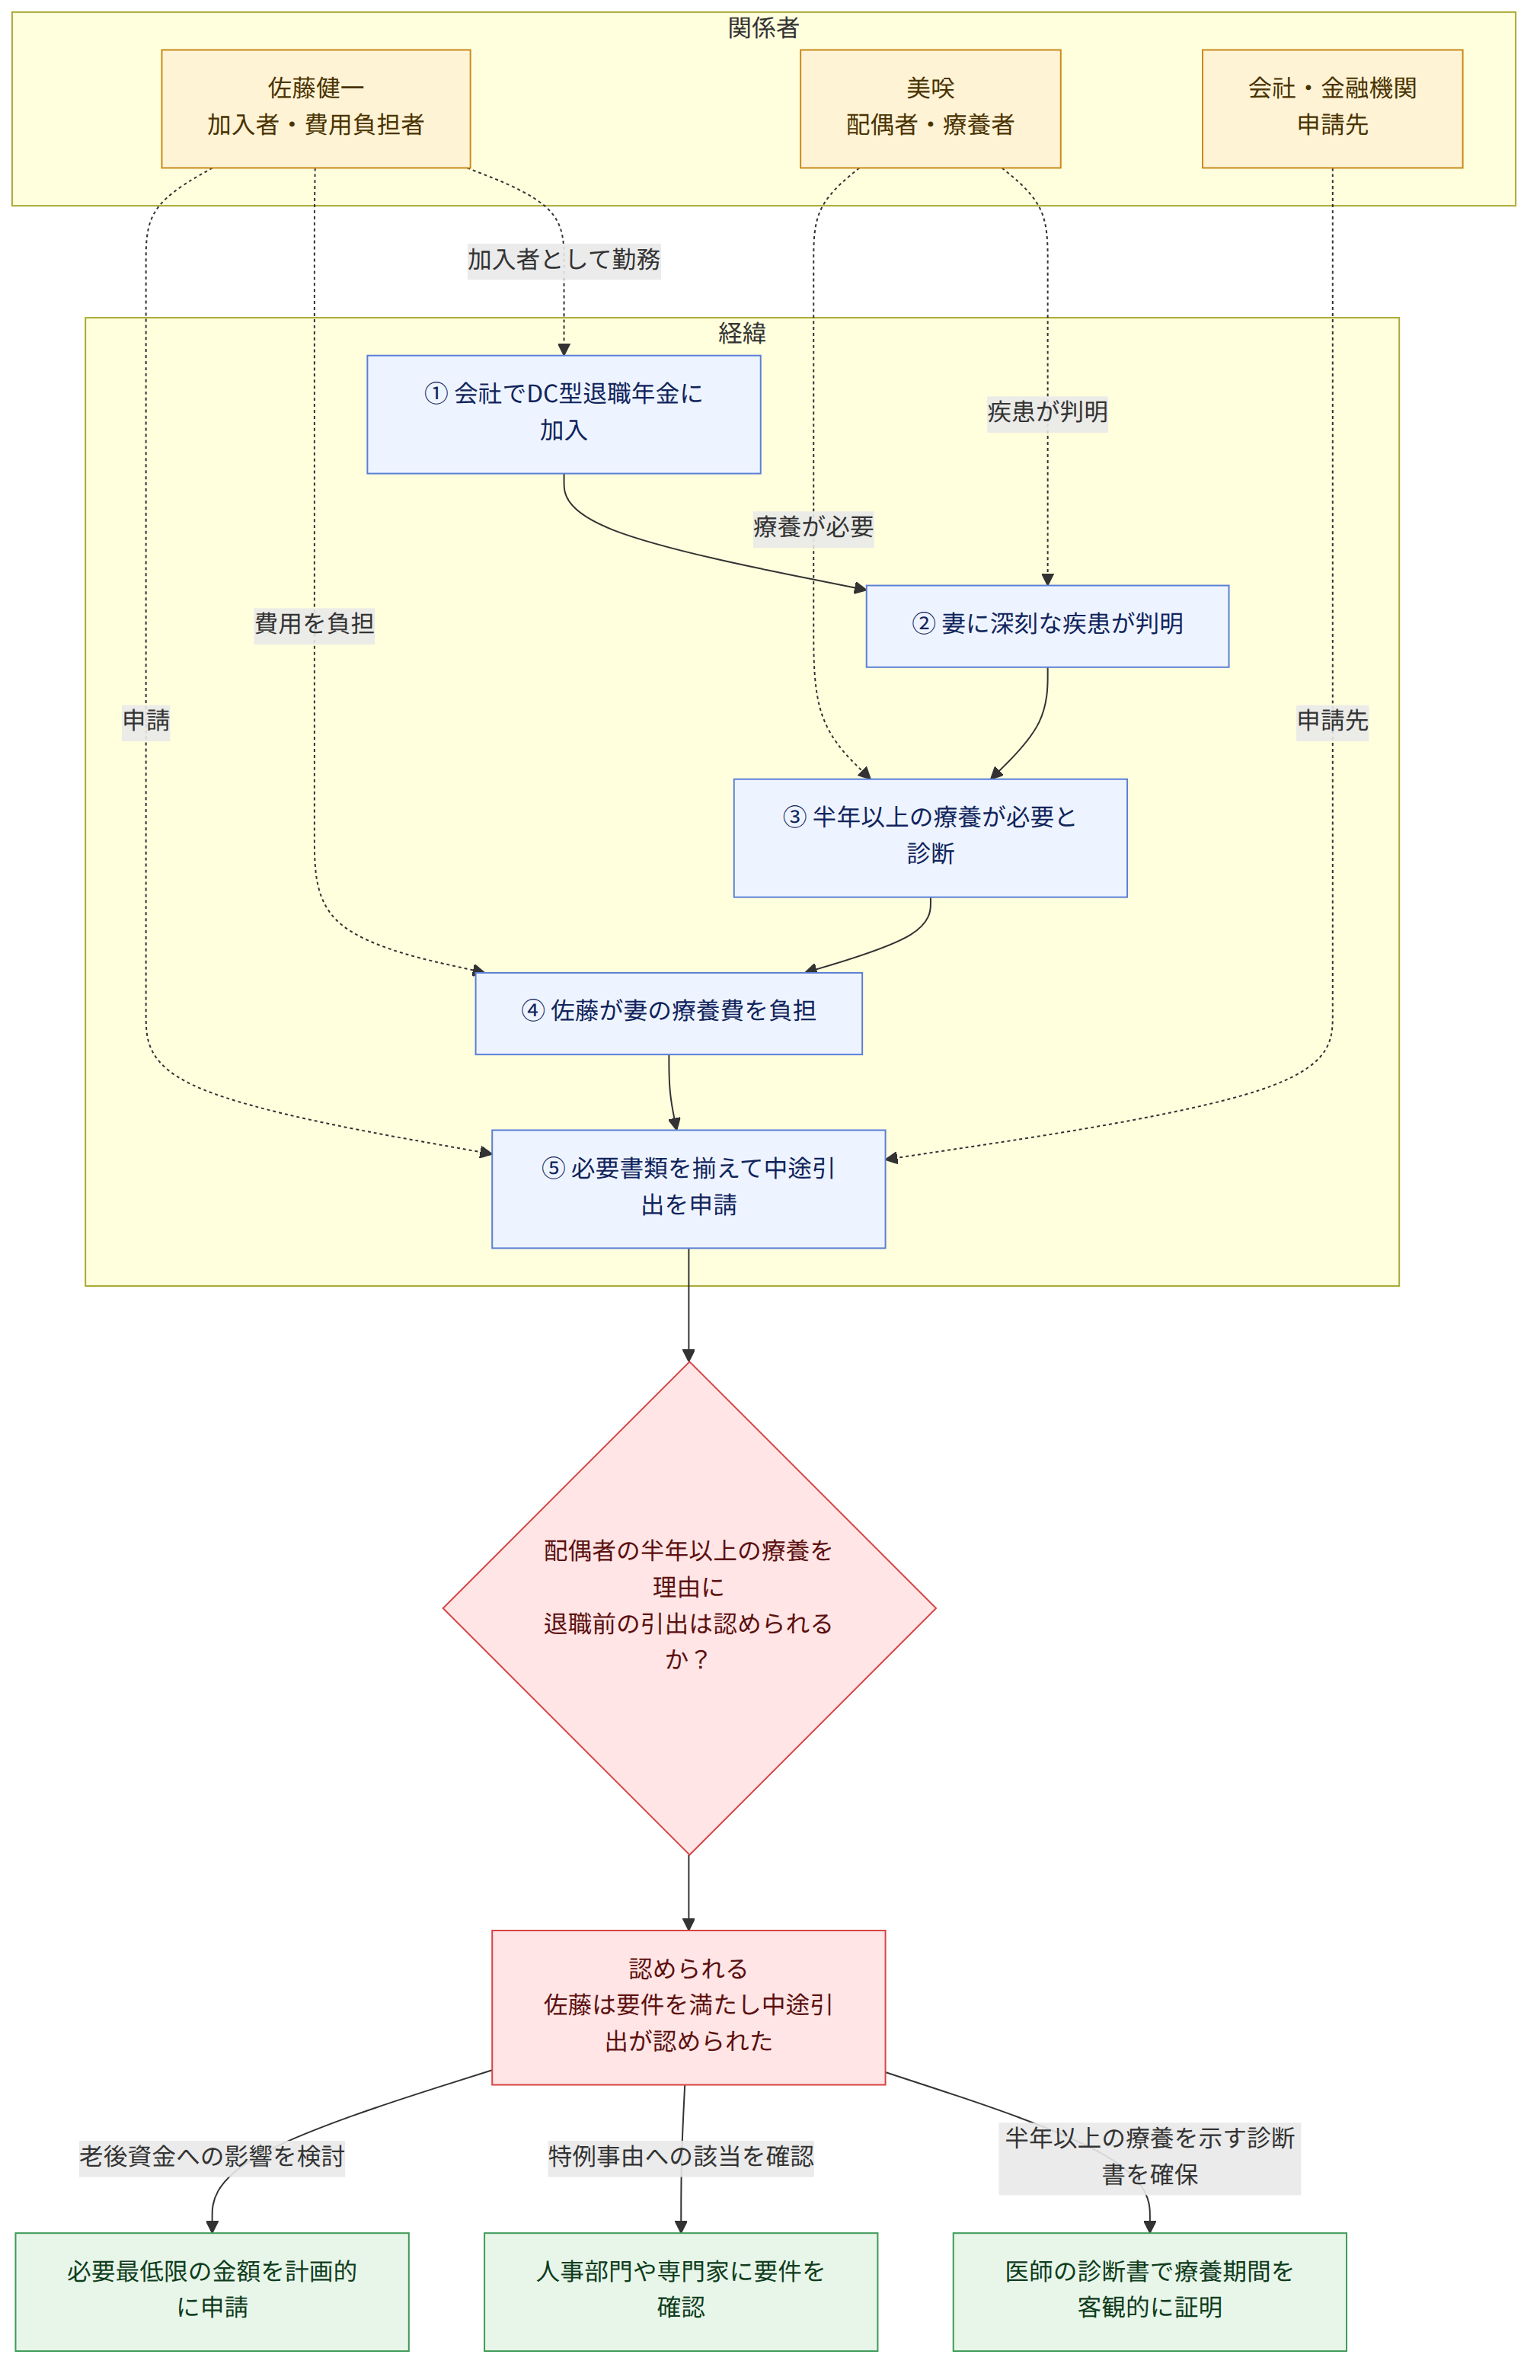
ソウルにあるIT企業で働く佐藤健一さんは、充実したキャリアを築いてきました。しかし、ある日、最愛の妻である美咲さんが深刻な疾患であることが判明し、早急に大規模な手術と長期の療養が必要となりました。医師からは、手術後のリハビリを含め、少なくとも半年以上の入院と療養が必要であると告げられました。
治療費と入院費という予期せぬ巨額の費用に直面した佐藤さんは、頭を抱えました。貯金だけでは不十分であり、会社で加入している「確定拠出型(DC型)退職年金」の積立金に目が留まります。しかし、退職年金とは本来、定年退職後に受け取るものであるため、今この瞬間にそれを取り出して妻の治療に充てることができるのか、不安と焦りが佐藤さんを襲いました。
法的な問い:退職年金を「前借り」できるのか?
ここでの核心的な問いは、「韓国の確定拠出型(DC型)退職年金制度において、配偶者の重大な病気という理由で、退職前に積立金を中途引出することが法的に認められるのか」ということです。
韓国法が定める中途引出の条件
韓国の「勤労者退職給与保障法」およびその施行令では、退職年金の資産保護を原則としていますが、生活上の重大な困難がある場合に限り、例外的に中途引出を認めています。
勤労者退職給与保障法 第22条および施行令 第14条以下の事由に該当する場合、加入者は積立金を中途に引出すことができる:1. 無住宅者が本人名義で住宅を購入する場合、または住居目的で保証金(チョンセ金など)を負担する場合(在職中1回限り)。2. 加入者本人、その配偶者、または扶養家族が疾病や負傷により6ヶ月以上の療養を必要とし、加入者がその費用を負担する場合。3. 申請日から遡って5年以内に、破産宣告または個人回生手続きの開始決定を受けた場合。4. その他、天災地変などで甚大な被害を受けた場合など、雇用労働部長官が定める事由に該当する場合。
韓国裁判所と行政の判断基準
韓国の司法および行政当局は、退職年金の本来の目的である「老後保障」を重視するため、中途引出の要件を非常に厳格に審査します。単に「医療費が必要だ」という主張だけでは不十分であり、「6ヶ月以上の療養が必要であること」を客観的に証明できる医師の診断書や、加入者が費用を負担していることを示す証憑が必須となります。
佐藤さんのケースに法を適用すると
佐藤さんの状況をステップバイステップで分析してみましょう。
- 制度の確認: 佐藤さんの会社はDC型(確定拠出型)を導入しており、法律に基づいた中途引出の対象となります。
- 事由の該当性: 妻の美咲さんが「大きな手術」を受け、「6ヶ月以上の療養」が必要であるという医師の診断があるため、施行令第14条の「疾病・負傷による療養費用」の要件に合致しています。
- 負担の主体: 佐藤さんが配偶者の療養費用を負担するという実態があるため、法的な引出条件を満たしていると言えます。
したがって、佐藤さんは必要な証明書類を揃えて会社および金融機関に申請すれば、積立金を中途引出し、それを妻の治療費に充てることが可能です。
結論:佐藤さんの運命と、あなたへのアドバイス
結論として、佐藤さんは法的な要件を満たしていたため、退職年金の中途引出が認められました。これにより、美咲さんは適切な治療と十分な療養を受けることができ、家族の絆を再び深めることができました。
もしあなたやあなたの家族が同様の状況に直面した場合は、以下の点に注意してください:
- 客観的な証明書の確保: 単なる通院ではなく、「6ヶ月以上の療養が必要」である旨が明記された医師の診断書を必ず取得してください。
- 詳細な要件の確認: 住宅購入や破産など、中途引出の事由は限定的です。自分のケースが法的な「特例事由」に該当するか、人事部門や専門家に早めに確認してください。
- 将来への影響を考慮: 中途引出は老後の資金を減らすことになります。必要最低限の金額を申請し、可能な限り計画的に運用することを推奨します。