1 — ひとりの納税者が争ったもの
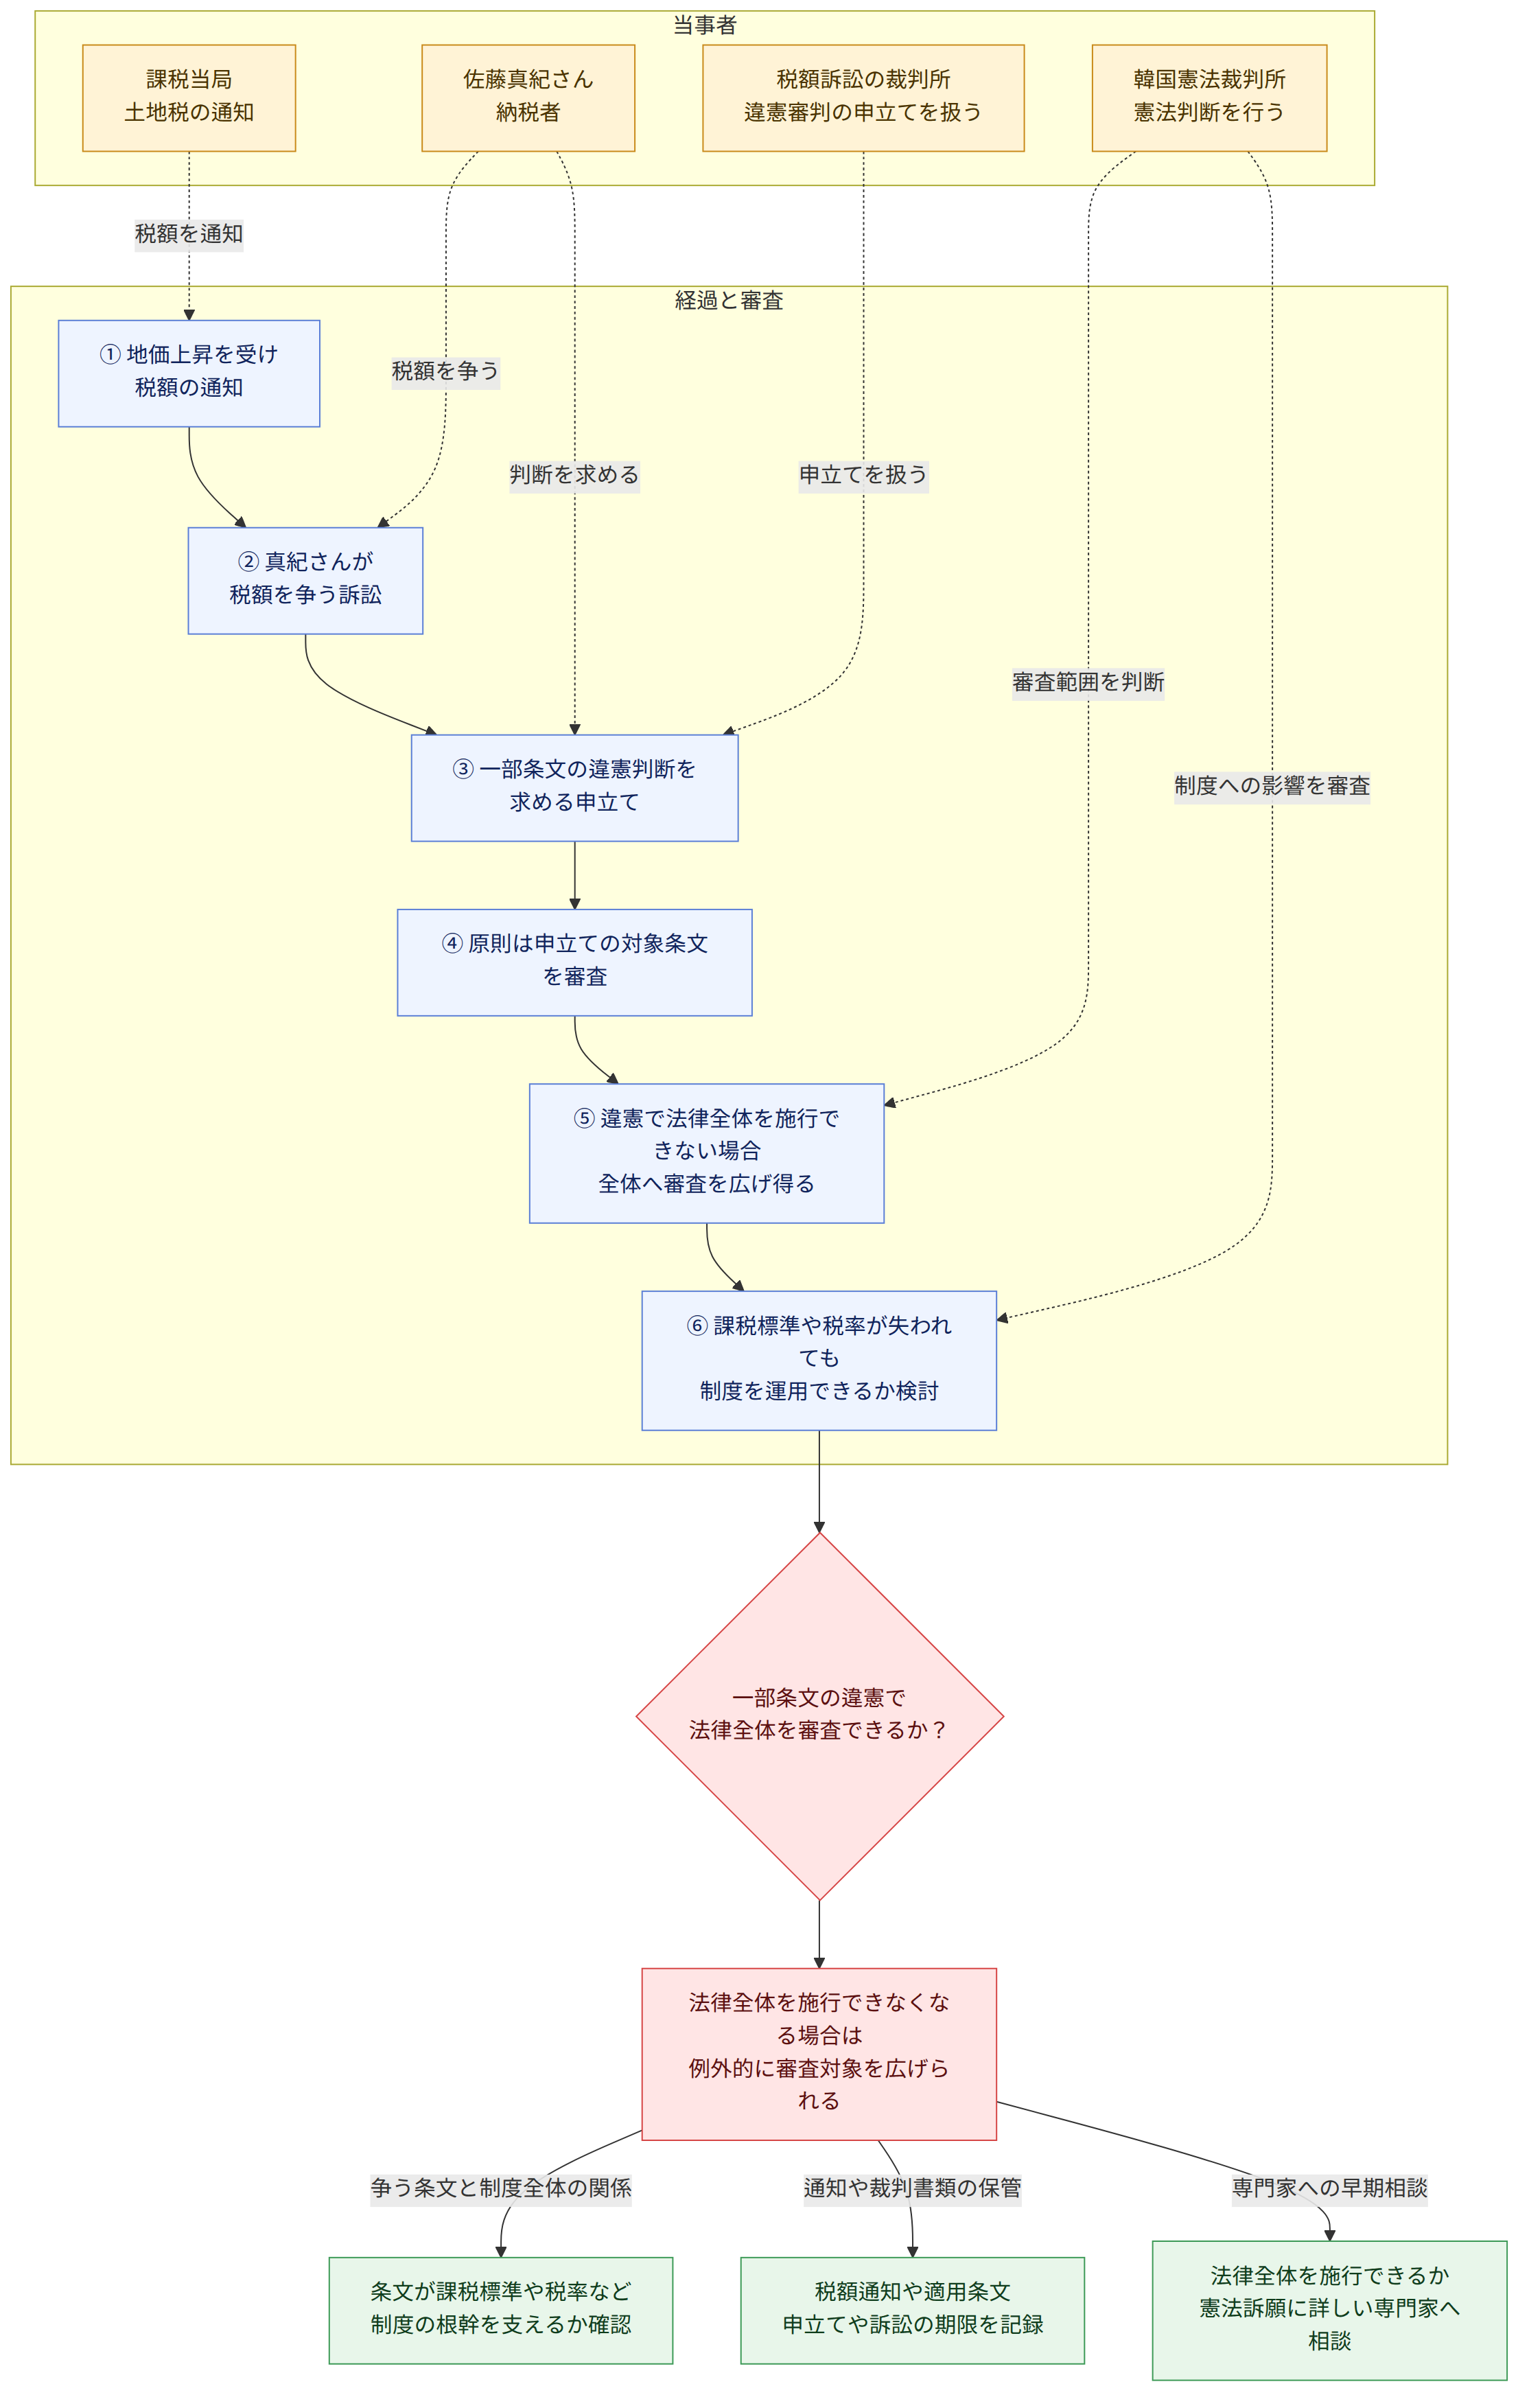
佐藤真紀さんは、韓国で土地を所有していました。地価が上がったことで税額の通知を受けた真紀さんは、課税の根拠となる土地超過利得税法のうち、課税方法を定める一部の条文に疑問を抱きました。そこで、税額を争う訴訟のなかで、その条文が憲法に反するとして憲法裁判所に判断を求めるよう申請しました。
真紀さんが争ったのは、法律の一部分です。ところが、その条文と関係する制度の中核部分まで違憲と判断されたら、裁判所は申立てに書かれた条文だけを見ればよいのでしょうか。それとも、法律全体を審査しなければならないのでしょうか。
2 — 問われる法的な論点
中心となる問いは、憲法訴願で審査を求めた条文が一部に限られていても、その条文の違憲判断によって法律全体を施行できなくなる場合に、審査対象を法律全体へ広げられるかということです。
3 — 韓国法が定める原則
韓国では、裁判中の事件に適用される法律の合憲性に疑いがある場合、当事者は裁判所に違憲法律審判を求めるよう申し立てることができます。裁判所がその申立てを受け入れ、憲法裁判所に審判を求める方法のほか、裁判所が申立てを退けた場合に、当事者が憲法訴願を提起する制度もあります。後者が憲法裁判所法第68条第2項に基づく憲法訴願です。
基本となるのは、審査対象をむやみに広げないという考え方です。ただし、韓国憲法裁判所法第45条ただし書は、申し立てられた条文が違憲と判断されることで、その法律全体を施行できなくなると認められる場合、法律全体についても判断できると定めています。この規定は、同法第75条第6項により、第68条第2項の憲法訴願にも適用されます。
原則として審査の対象は申し立てられた法律または条文です。しかし、その条文の違憲判断によって法律全体を施行できなくなる場合には、法律全体に審査を広げることができます。
この例外が問題となるのは、単に条文同士に関連があるときではありません。違憲判断によって法律の仕組みそのものが成り立たなくなるかが重要です。とりわけ、税制の設計においては、次のような要素が結びついていることがあります。
- 課税標準:何を基準に税額を計算するか
- 税率:課税標準に対してどの程度の税を課すか
- 制度全体の運用可能性:重要な条文が失効した場合でも、残りの規定だけで制度を実施できるか
なお、憲法裁判所が用いる憲法不合致決定は、単純な違憲決定と同じ効果を常に直ちに生じさせるものではありません。しかし、違憲性を認めつつ、効力の失わせ方や時期に特別の扱いをする判断です。審査対象を広げる必要があるかという点では、違憲決定と同様の考え方が適用されます。
4 — 韓国の裁判所はどう考えるか
韓国の憲法裁判所は、申し立てられた条文だけを審査するという原則を維持しながらも、例外的に法律全体へ対象を広げることがあります。判断のポイントは、問題となった条文が制度の付随的な一部分なのか、それとも法律を動かすために欠かせない要素なのかです。
地価上昇益に課税する制度をめぐる判断では、課税標準を定める規定と税率を定める規定が制度の基本要素とされました。そうした規定の一つでも効力を失えば、残る条文だけでは税制を実施できないと考えられる場合、条文ごとに判断するだけでは制度全体の問題を解決できません。
ある条文を除いた後に法律全体を実施できるかどうかが、審査範囲を広げるかを判断する重要な基準になります。憲法不合致決定についても、この考え方は基本的に当てはまります。
これは、申立人が法律全体を争っていないのに、いつでも法律全体が審査対象になるという意味ではありません。あくまで、争われた条文の違憲判断によって法律全体を施行できなくなると認められる場合に限られる例外です。
5 — 真紀さんのケースに当てはめる
真紀さんが申し立てたのは、土地超過利得税法の一部条文でした。したがって、まずはその条文が課税の仕組みのなかでどのような役割を果たすかを検討します。
- 争われた条文が制度の根幹に関わるかを確認する。 課税標準や税率を定める条文であれば、税額を計算し、税を課すための土台そのものに関わります。
- その条文が効力を失った場合を考える。 残った条文だけで課税額を適切に算定し、制度を運用できるかが問題になります。
- 法律全体を施行できるかを判断する。 課税標準や税率の重要な規定が失効すれば、制度全体が機能しなくなると認められる場合があります。その場合は、申立ての対象が一部であっても、法律全体へ審査を広げる理由が生じます。
- 憲法裁判所が適切な判断の形式を選ぶ。 規定の違憲性や制度への影響を踏まえ、単純な違憲決定だけでなく、憲法不合致決定などが検討されることがあります。
したがって、真紀さんの申立てが一部の条文に限られていることだけを理由に、憲法裁判所が法律全体を審査できないとはいえません。争われた条文の違憲判断によって税制全体を実施できなくなると認められれば、法律全体が審査対象となり得ます。
6 — 結論:真紀さんの申立てと、読者ができること
結論として、真紀さんのように法律の一部条文だけについて判断を求めた場合でも、その条文が違憲とされることで法律全体を施行できなくなるなら、韓国憲法裁判所は審査対象を法律全体に広げることができます。これは例外的な取扱いですが、法律の基本構造が崩れる場合には必要な判断です。
真紀さんのケースでは、課税標準や税率など制度の根幹に関わる規定が問題となり、残りの条文だけでは税制を運用できないと判断されるなら、憲法裁判所は法律全体について違憲または憲法不合致の判断をすることになります。申立てが一部に限られていたという一点だけで、審査を止めることはできません。
同じような問題に直面した場合は、次の点を意識してください。
- 争う条文と、制度全体との関係を整理する。 課税標準・税率・手続など、問題の条文が制度のどこを支えているかを確認しましょう。
- 税額通知や裁判書類を保管する。 申立ての前提となる処分、適用された条文、異議申立てや訴訟の期限を記録しておくことが重要です。
- 憲法訴願に詳しい専門家へ早めに相談する。 審査対象を広げられるかどうかは、条文の関連性だけでなく、法律全体を施行できるかという具体的な分析に左右されます。