เรื่องราวของ "กิตติ" กับการต่อสู้เพื่อครอบครัว
กิตติ ทำงานเป็นวิศวกรชาวไทยในบริษัทเทคโนโลยีชั้นนำแห่งหนึ่งในกรุงโซล ประเทศเกาหลีใต้ เขาตั้งใจทำงานและสะสมเงินในกองทุนบำนาญแบบสมทบแน่นอน (Defined Contribution - DC) มาหลายปี โดยหวังว่าเงินก้อนนี้จะเป็นหลักประกันที่มั่นคงหลังเกษียณ
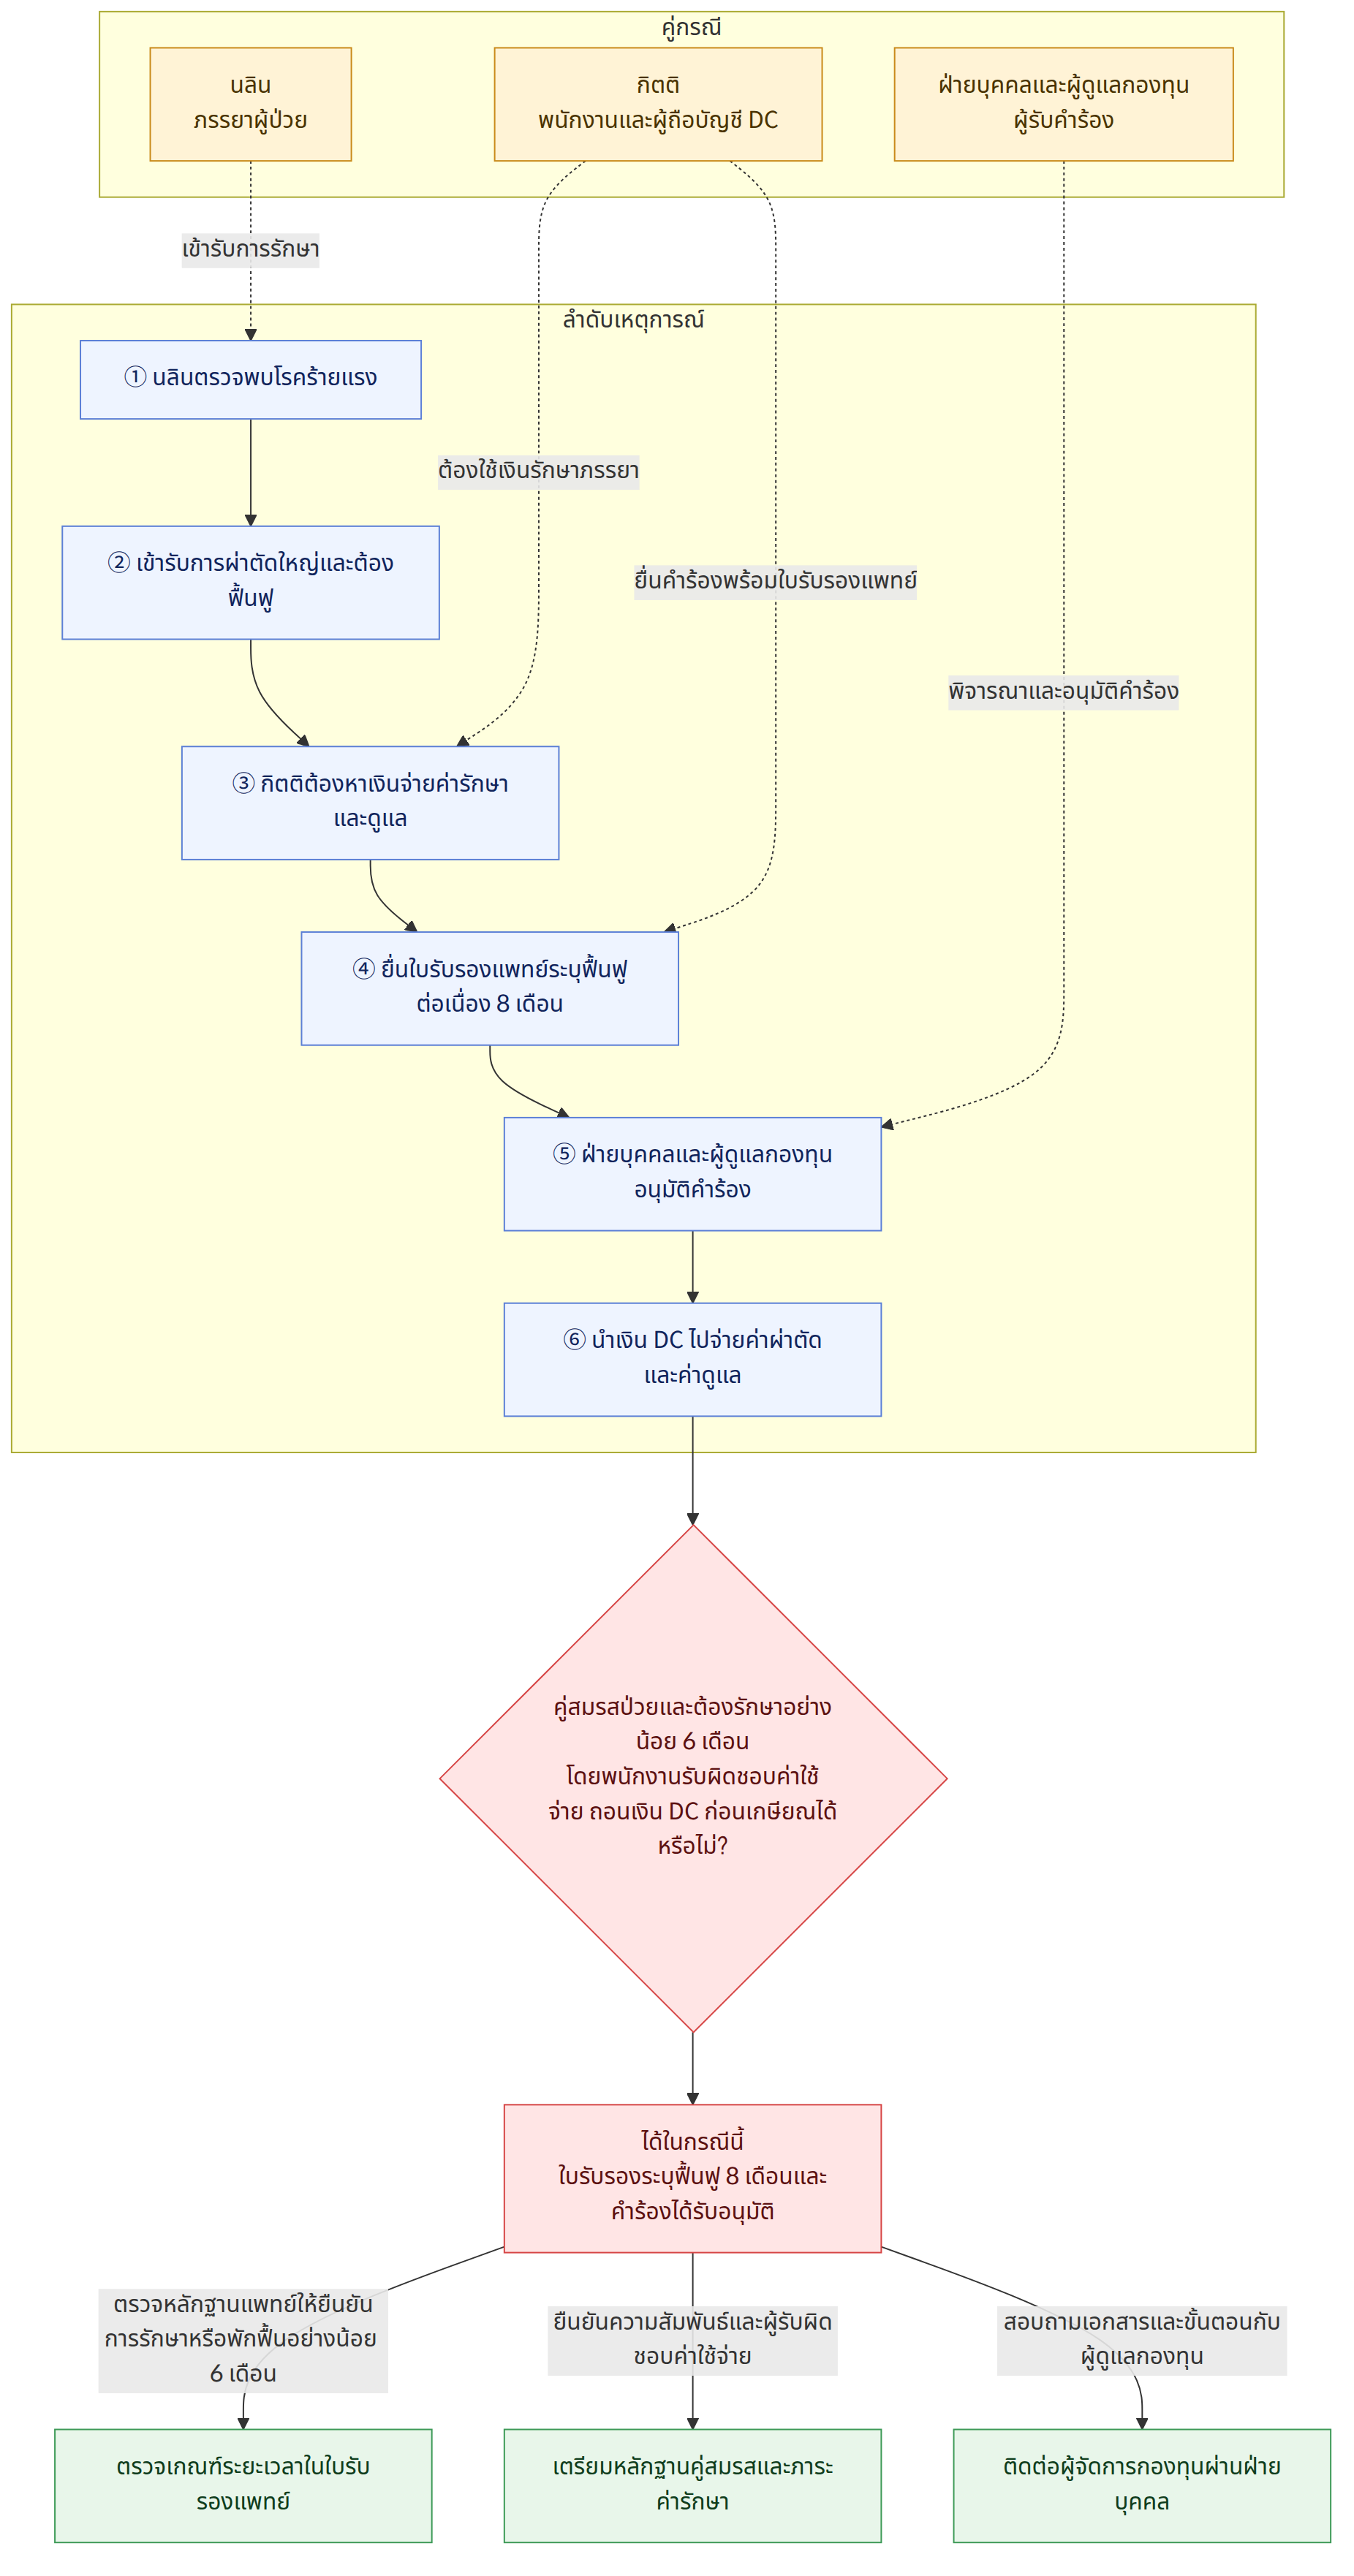
แต่แล้ววันหนึ่ง ชีวิตของเขาก็พลิกผัน เมื่อ นลิน ภรรยาของเขาตรวจพบโรคร้ายแรงที่ต้องเข้ารับการผ่าตัดใหญ่และต้องใช้เวลาในการฟื้นฟูร่างกายอย่างยาวนาน ค่าใช้จ่ายในการรักษาพยาบาลและค่าดูแลหลังผ่าตัดสูงกว่าที่ประกันครอบคลุม กิตติพยายามกู้ยืมเงิน แต่ด้วยสถานการณ์ปัจจุบันเขาต้องการเงินก้อนใหญ่โดยเร็วที่สุดเพื่อรักษาชีวิตของภรรยา
ในวินาทีที่สิ้นหวัง กิตตินึกถึงเงินสะสมในกองทุน DC ของเขา แต่เขาทราบดีว่าตามกฎหมายเกาหลี เงินส่วนนี้ถูกออกแบบมาเพื่อใช้ยามเกษียณ การจะถอนออกมาใช้ก่อนกำหนดนั้นไม่ใช่เรื่องง่าย เขาจึงเริ่มตั้งคำถามว่า "ในกรณีวิกฤตเช่นนี้ กฎหมายเกาหลีมีช่องทางให้เขาเข้าถึงเงินของตัวเองได้หรือไม่?"
ประเด็นทางกฎหมายที่สำคัญ
คำถามหลักของกรณีนี้คือ: ภายใต้กฎหมายคุ้มครองผลประโยชน์การเกษียณของลูกจ้างในเกาหลีใต้ พนักงานสามารถถอนเงินสะสมจากกองทุนบำนาญแบบ DC ออกมาใช้ก่อนกำหนด (Intermediate Withdrawal) ในกรณีที่คู่สมรสป่วยหนักได้หรือไม่ และมีเงื่อนไขอย่างไร?
สิ่งที่กฎหมายเกาหลีระบุไว้
โดยปกติแล้ว กองทุนบำนาญแบบ DC มีวัตถุประสงค์เพื่อสร้างความมั่นคงในวัยเกษียณ จึงมีการจำกัดการถอนเงินอย่างเข้มงวด อย่างไรก็ตาม พระราชบัญญัติคุ้มครองผลประโยชน์การเกษียณของลูกจ้าง (Employee Retirement Benefit Security Act) และกฎหมายลำดับรอง ได้กำหนดข้อยกเว้นที่อนุญาตให้ถอนเงินกลางคันได้ในกรณีจำเป็นพิเศษ ดังนี้:
เหตุผลที่สามารถถอนเงินกลางคันได้:1. ผู้เข้าร่วมกองทุนที่ไม่มีบ้านเป็นของตนเอง และต้องการซื้อบ้านในชื่อของตนเอง2. ผู้เข้าร่วมกองทุนที่ไม่มีบ้าน และต้องการจ่ายค่ามัดจำบ้านเช่า (Jeonse) หรือค่าประกันการเช่าบ้าน (จำกัด 1 ครั้งต่อหนึ่งที่ทำงาน)3. กรณีที่ตัวผู้เข้าร่วมกองทุน, คู่สมรส หรือครอบครัวที่อยู่ในความอุปการะ ป่วยหรือบาดเจ็บ และจำเป็นต้องได้รับการรักษาพยาบาลเป็นเวลา 6 เดือนขึ้นไป โดยที่ผู้เข้าร่วมกองทุนเป็นผู้รับผิดชอบค่าใช้จ่าย4. กรณีที่ผู้เข้าร่วมกองทุนถูกศาลสั่งล้มละลาย หรือเข้าสู่กระบวนการฟื้นฟูกิจการส่วนบุคคล ภายใน 5 ปีนับจากวันที่ยื่นคำร้อง5. กรณีประสบภัยพิบัติทางธรรมชาติ หรือเหตุการณ์ร้ายแรงอื่นๆ ตามที่รัฐมนตรีว่าการกระทรวงการจ้างงานและแรงงานประกาศกำหนด
แนวทางการวินิจฉัยของศาลและหน่วยงานกำกับดูแล
หน่วยงานกำกับดูแลและศาลเกาหลีให้ความสำคัญกับ "ความจำเป็นที่ไม่อาจหลีกเลี่ยงได้" ในการถอนเงินบำนาญ สำหรับกรณีการรักษาพยาบาล จุดตัดสินสำคัญไม่ใช่เพียงแค่ "การเจ็บป่วย" แต่คือ "ระยะเวลาในการรักษา" และ "ภาระค่าใช้จ่าย"
หากเป็นการเจ็บป่วยระยะสั้นที่รักษาหายได้ในเวลาไม่กี่สัปดาห์ ศาลและผู้ดูแลกองทุนมักจะไม่อนุมัติการถอนเงิน แต่หากมีหลักฐานทางการแพทย์ที่ระบุชัดเจนว่าต้องใช้เวลาพักฟื้นหรือรักษาต่อเนื่องตั้งแต่ 6 เดือนขึ้นไป กฎหมายจะมองว่านี่คือวิกฤตทางการเงินที่สมเหตุสมผลที่จะอนุญาตให้เข้าถึงเงินสะสมได้
การนำกฎหมายมาปรับใช้กับกรณีของกิตติ
เมื่อพิจารณาสถานการณ์ของ กิตติ สามารถวิเคราะห์ตามขั้นตอนทางกฎหมายได้ดังนี้:
- ตรวจสอบประเภทกองทุน: กิตติใช้ระบบ DC ซึ่งเป็นระบบที่อนุญาตให้มีการถอนเงินกลางคันได้ตามเงื่อนไขที่กฎหมายกำหนด (ต่างจากระบบ DB ที่ทำได้ยากกว่า)
- ตรวจสอบความสัมพันธ์: นลิน เป็นคู่สมรสที่ถูกต้องตามกฎหมาย ซึ่งเข้าข่ายผู้มีสิทธิได้รับความช่วยเหลือตามมาตรา 22 ของพระราชบัญญัติฯ
- ตรวจสอบเงื่อนไขระยะเวลา: หากแพทย์ระบุว่าการผ่าตัดใหญ่ของนลินและการฟื้นฟูร่างกายต้องใช้เวลา 6 เดือนขึ้นไป กรณีนี้จะตรงกับเงื่อนไขข้อ 3 ของกฎหมายทันที
- ตรวจสอบภาระค่าใช้จ่าย: กิตติเป็นผู้รับผิดชอบค่ารักษาพยาบาลหลัก ซึ่งเป็นเงื่อนไขสำคัญในการยื่นคำร้อง
ดังนั้น หากกิตติมีใบรับรองแพทย์ที่ยืนยันระยะเวลาการรักษา 6 เดือนขึ้นไป เขาจะมีสิทธิยื่นคำร้องขอถอนเงินสะสมในกองทุน DC ของเขาออกมาใช้เพื่อรักษาภรรยาได้
บทสรุป: ผลลัพธ์ของกิตติ และคำแนะนำสำหรับคุณ
ในที่สุด กิตติ ได้นำใบรับรองแพทย์ที่ระบุว่านลินต้องรับการฟื้นฟูร่างกายอย่างต่อเนื่องเป็นเวลา 8 เดือน ยื่นต่อฝ่ายบุคคลและผู้ดูแลกองทุนบำนาญ คำร้องของเขาได้รับการอนุมัติ ทำให้เขาสามารถนำเงินสะสมออกมาจ่ายค่าผ่าตัดและค่าดูแลนลินได้อย่างทันท่วงที จนเธอกลับมาแข็งแรงอีกครั้ง
คำแนะนำสำหรับผู้ที่เผชิญสถานการณ์คล้ายกัน:
- เตรียมหลักฐานทางการแพทย์ให้ชัดเจน: หัวใจสำคัญคือ "ตัวเลข 6 เดือน" ตรวจสอบให้แน่ใจว่าในใบรับรองแพทย์ระบุระยะเวลาการรักษาหรือพักฟื้นที่ครอบคลุมเกณฑ์นี้
- ตรวจสอบสถานะที่อยู่อาศัย: หากคุณต้องการถอนเงินเพื่อซื้อบ้านหรือเช่าบ้าน อย่าลืมเตรียมเอกสารยืนยันว่าคุณ "ไม่มีบ้านเป็นของตนเอง" (무주택자) เพราะเป็นเงื่อนไขบังคับ
- ปรึกษาผู้ดูแลกองทุน (Asset Manager) โดยตรง: ขั้นตอนการถอนเงิน DC ต้องผ่านผู้จัดการกองทุนที่บริษัทจ้างมา การขอคำแนะนำเรื่องเอกสารที่จำเป็นตั้งแต่ต้นจะช่วยให้ได้รับเงินรวดเร็วขึ้นในยามฉุกเฉิน