Một Cuộc Chiến Với Thời Gian
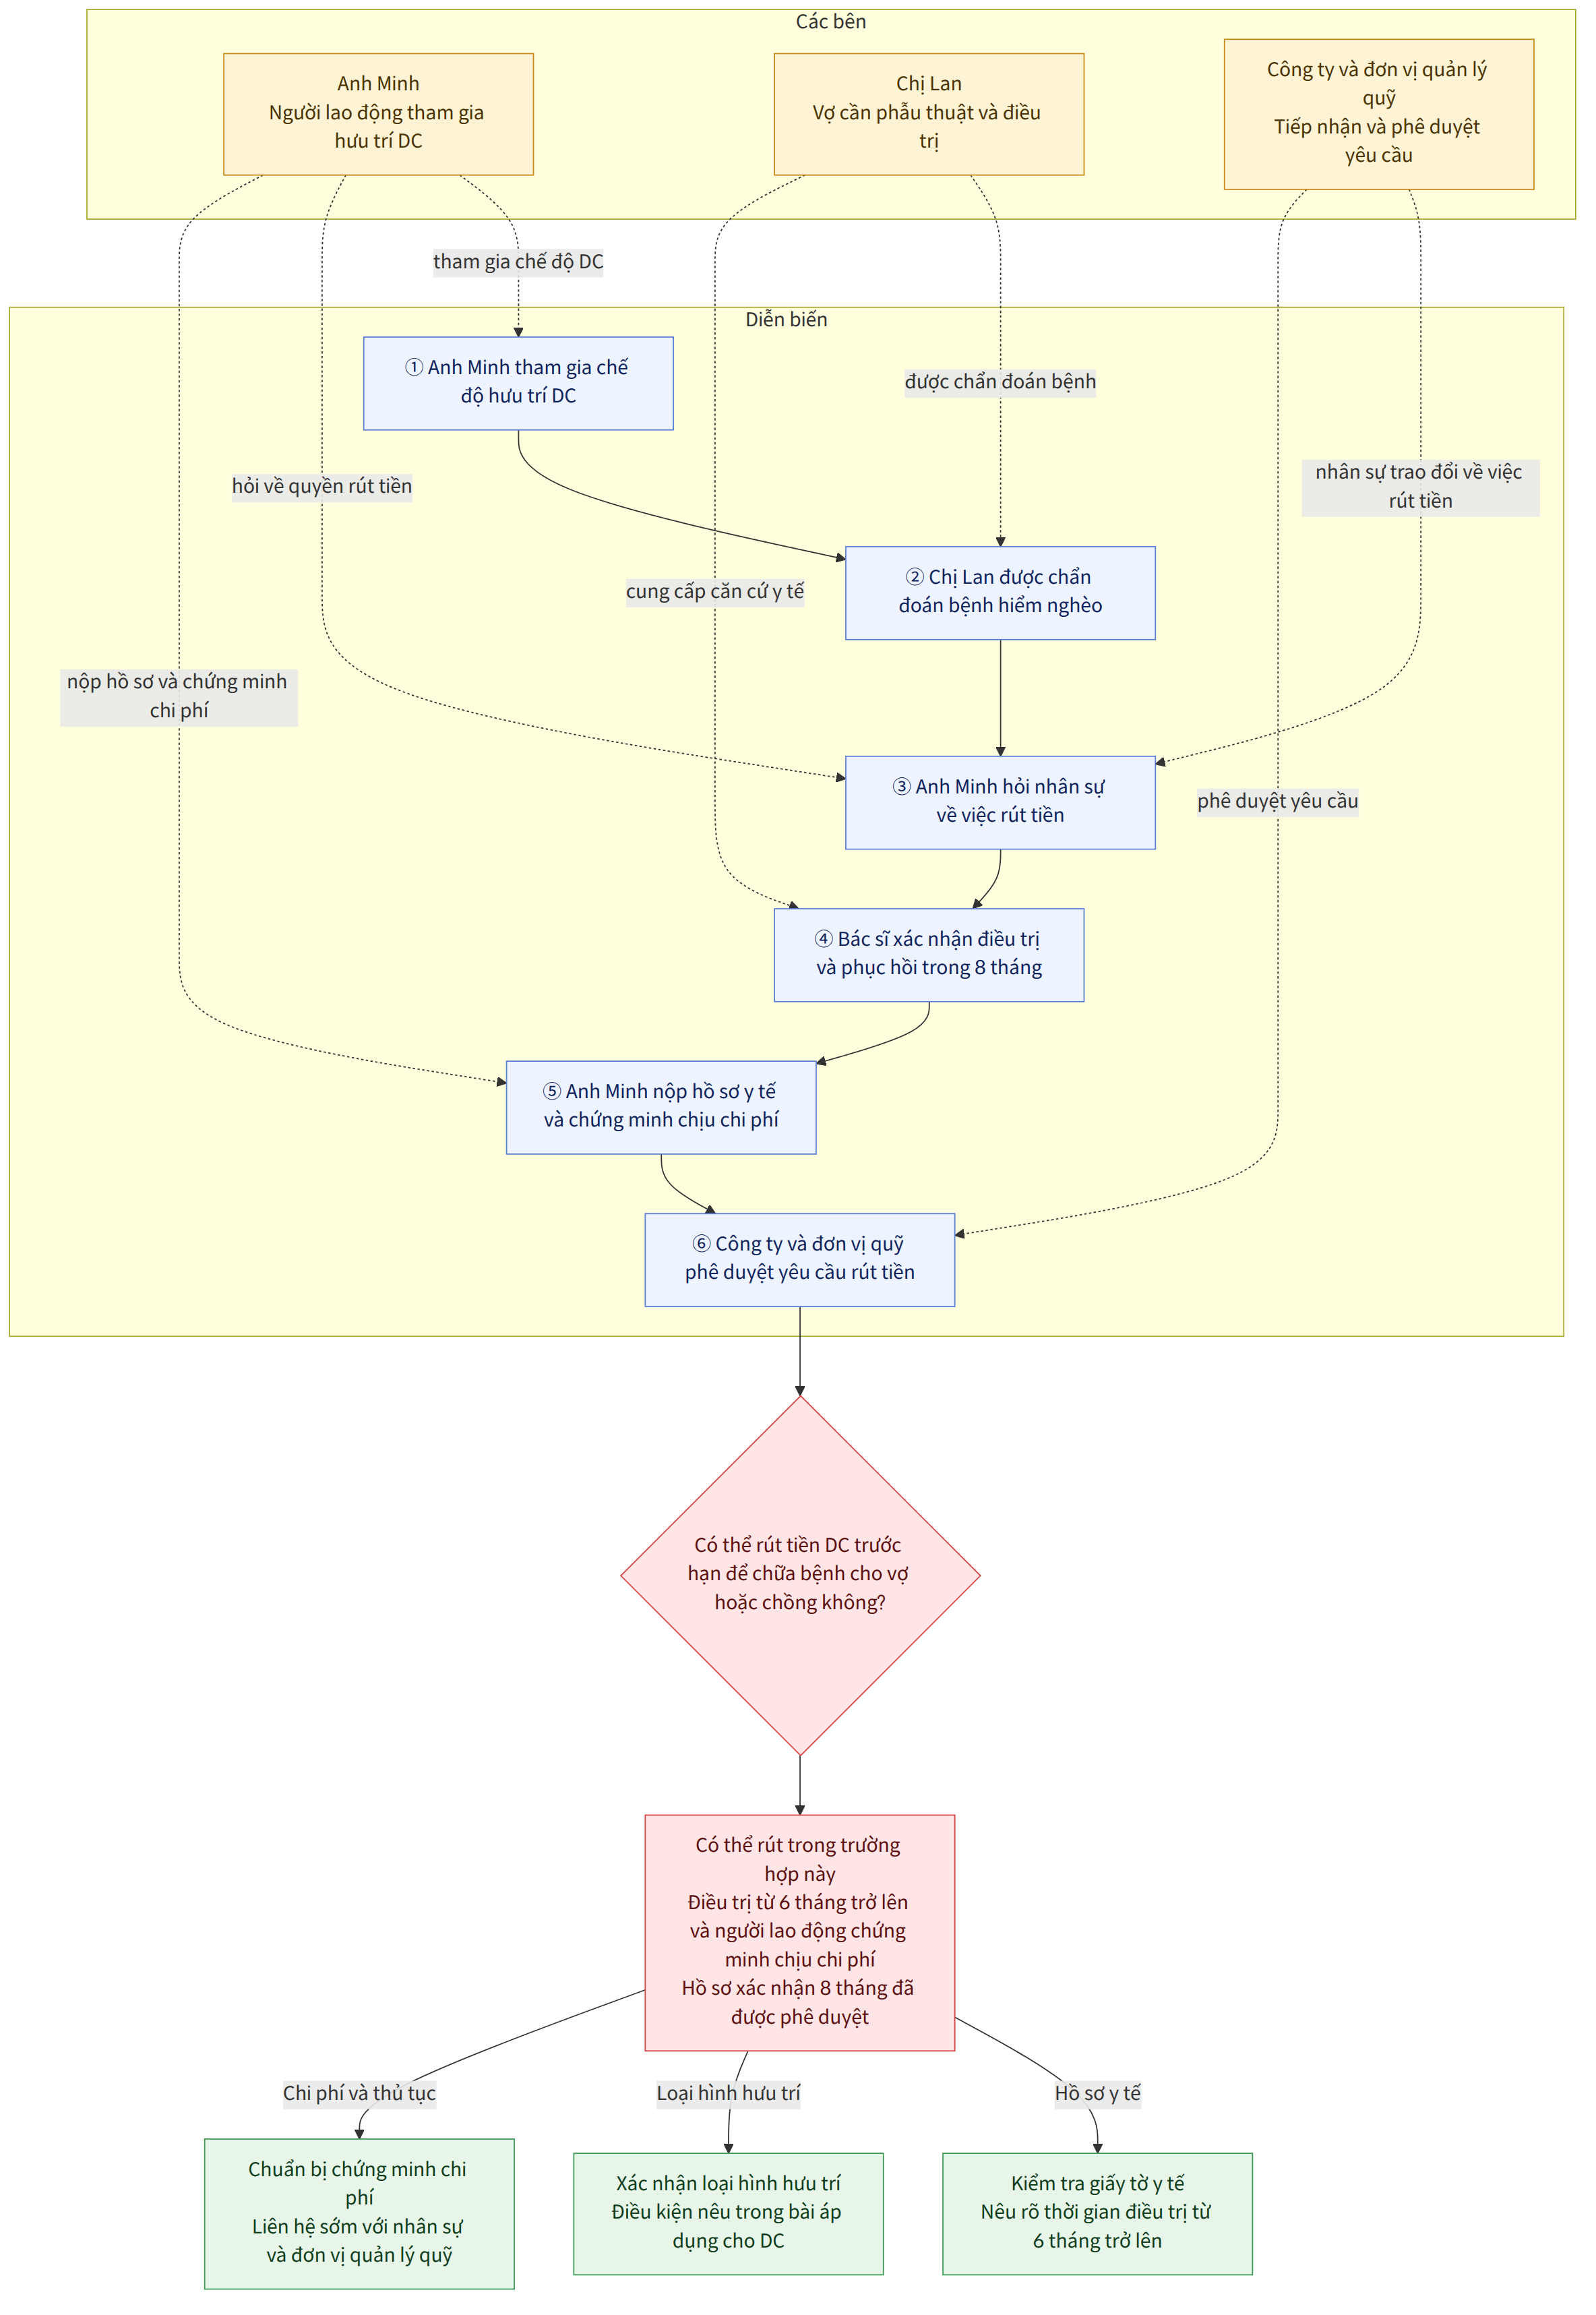
Anh Minh, một kỹ sư người Việt đang làm việc cho một tập đoàn công nghệ tại Seoul, vốn là một người chu đáo và luôn chuẩn bị kỹ lưỡng cho tương lai. Anh tham gia chế độ hưu trí loại Đóng góp xác định (DC), nơi một khoản tiền hàng tháng được trích ra và tích lũy dần cho ngày nghỉ hưu.
Tuy nhiên, biến cố ập đến khi chị Lan, vợ anh, bất ngờ được chẩn đoán mắc một căn bệnh hiểm nghèo cần phải phẫu thuật gấp và điều trị dài ngày. Chi phí phẫu thuật và hồi phục vượt quá khả năng chi trả hiện tại của gia đình. Trong cơn tuyệt vọng, anh Minh nghĩ đến khoản tiền tích lũy trong quỹ hưu trí DC của mình. Đó là hy vọng duy nhất để chị Lan có cơ hội hồi phục.
Nhưng khi hỏi phòng nhân sự, anh Minh nhận được câu trả lời rằng tiền hưu trí không thể rút ra tùy tiện. Anh rơi vào trạng thái hoang mang: Liệu pháp luật Hàn Quốc có một "cánh cửa hở" nào cho những trường hợp khẩn cấp về y tế như thế này không?
Câu Hỏi Pháp Lý
Trong hệ thống hưu trí DC tại Hàn Quốc, liệu một người lao động có quyền rút tiền tích lũy trước thời hạn để chi trả chi phí phẫu thuật và điều trị bệnh cho vợ/chồng của mình hay không, và điều kiện cụ thể để thực hiện việc này là gì?
Quy Định Của Pháp Luật Hàn Quốc
Theo Luật Bảo đảm Chi trả Trợ cấp Hưu trí và Nghị định hướng dẫn thi hành, quỹ hưu trí DC về nguyên tắc là khoản tiền để đảm bảo cuộc sống sau khi nghỉ hưu, nên việc rút tiền trung hạn bị hạn chế nghiêm ngặt. Tuy nhiên, pháp luật cho phép rút tiền trước hạn trong một số trường hợp đặc biệt sau:
Các trường hợp được phép rút tiền trung hạn:1. Người tham gia không có nhà ở và muốn mua nhà chính chủ.2. Người tham gia không có nhà ở và cần đặt cọc thuê nhà (Jeonse) hoặc tiền thuê nhà (chỉ được áp dụng 1 lần trong suốt thời gian làm việc tại một doanh nghiệp).3. Chi trả chi phí điều trị cho bản thân, vợ/chồng hoặc người phụ thuộc (theo luật thuế thu nhập) khi họ bị bệnh hoặc chấn thương cần điều trị/dưỡng bệnh từ 6 tháng trở lên.4. Người tham gia bị tuyên bố phá sản hoặc bắt đầu quy trình phục hồi cá nhân trong vòng 5 năm tính từ ngày nộp đơn.5. Các trường hợp thiên tai hoặc lý do khác do Bộ trưởng Bộ Việc làm và Lao động quy định.
Cách Tiếp Cận Của Tòa Án Và Cơ Quan Chức Năng
Các cơ quan quản lý và tòa án tại Hàn Quốc tiếp cận vấn đề này một cách thận trọng. Họ không chấp nhận mọi yêu cầu rút tiền chỉ vì "cần tiền chữa bệnh". Điểm mấu chốt mà họ xem xét là "tính nghiêm trọng và thời gian điều trị".
Nếu một ca phẫu thuật chỉ diễn ra trong vài ngày và hồi phục nhanh chóng, yêu cầu rút tiền thường bị từ chối. Tuy nhiên, nếu có bằng chứng y tế xác nhận rằng bệnh nhân cần được chăm sóc và điều trị kéo dài (từ 6 tháng trở lên), quyền lợi của người lao động sẽ được ưu tiên để bảo vệ quyền cơ bản về sức khỏe và tính mạng.
Áp Dụng Pháp Luật Vào Trường Hợp Của Anh Minh
Quay lại trường hợp của anh Minh, để rút được số tiền tích lũy cho chị Lan, anh cần thực hiện các bước phân tích pháp lý sau:
- Thứ nhất: Xác định đối tượng. Chị Lan là vợ của anh Minh, thuộc đối tượng được bảo vệ theo quy định về chi phí điều trị cho vợ/chồng.
- Thứ hai: Xác định điều kiện thời gian. Đây là điểm quan trọng nhất. Nếu bác sĩ xác nhận ca phẫu thuật của chị Lan và quá trình hậu phẫu yêu cầu thời gian dưỡng bệnh, trị liệu tổng cộng từ 6 tháng trở lên, thì anh Minh hoàn toàn đủ điều kiện.
- Thứ ba: Chứng minh tài chính. Anh Minh phải chứng minh mình là người chịu chi phí điều trị này.
Nếu hồ sơ bệnh án của chị Lan ghi rõ thời gian điều trị dài hạn, yêu cầu của anh Minh sẽ hoàn toàn hợp pháp theo Điều 22 của Luật Bảo đảm Chi trả Trợ cấp Hưu trí.
Kết Luận: Kết Quả Và Lời Khuyên
Nhờ sự tư vấn pháp lý kịp thời, anh Minh đã cung cấp được giấy chẩn đoán của bệnh viện xác nhận chị Lan cần điều trị và phục hồi chức năng trong 8 tháng. Công ty và đơn vị quản lý quỹ hưu trí đã phê duyệt yêu cầu rút tiền trung hạn. Số tiền này đã giúp chị Lan thực hiện ca phẫu thuật thành công và dần hồi phục sức khỏe.
Lời khuyên cho bạn nếu gặp tình huống tương tự:
- Thu thập chứng từ y tế chi tiết: Đừng chỉ xin giấy xác nhận nhập viện. Hãy yêu cầu bác sĩ ghi rõ thời gian điều trị dự kiến (phải từ 6 tháng trở lên) để đáp ứng đúng điều kiện pháp lý.
- Kiểm tra loại hình hưu trí: Hãy xác nhận bạn đang tham gia chế độ DC (Đóng góp xác định). Đối với chế độ DB (Đóng góp xác định), việc rút tiền trung hạn gần như là không thể vì quyền lợi dựa trên lương cuối cùng.
- Liên hệ sớm với bộ phận HR: Quy trình phê duyệt rút tiền trung hạn cần sự xác nhận của doanh nghiệp và đơn vị quản lý quỹ, vì vậy hãy chuẩn bị hồ sơ càng sớm càng tốt khi có tình huống khẩn cấp.