一个关于家庭与生存的抉择
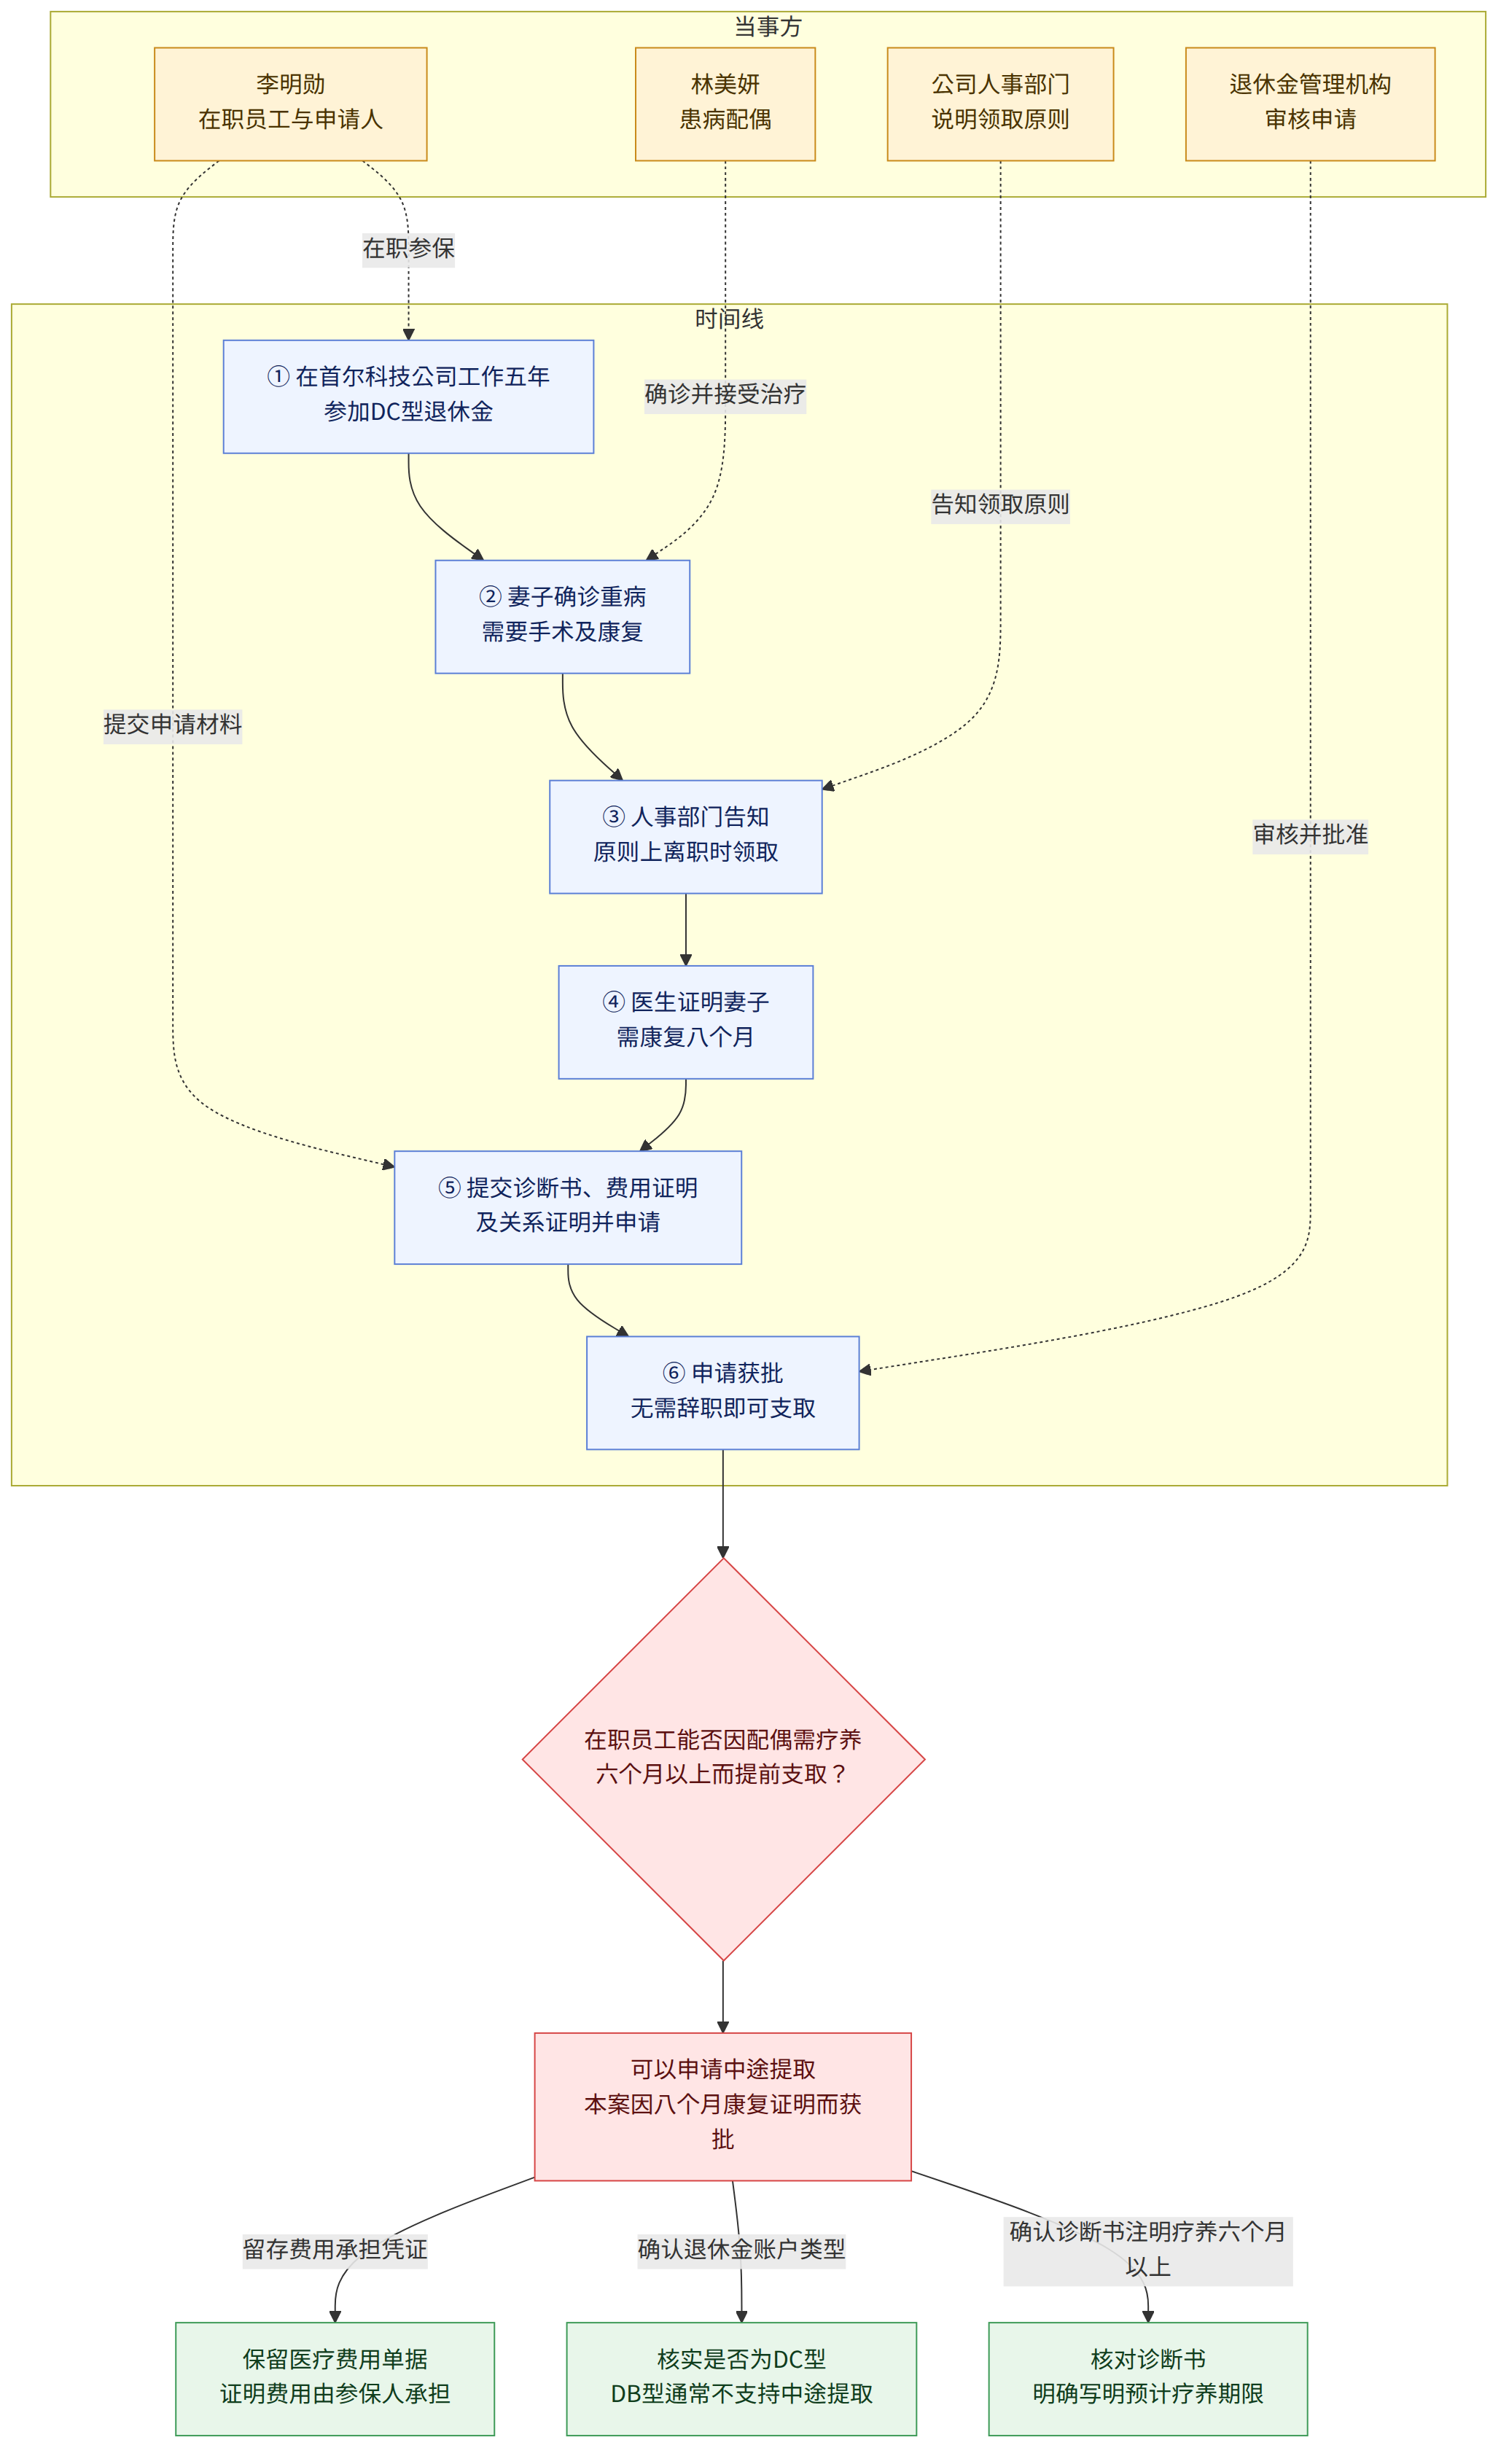
李明勋在首尔一家知名科技公司工作了五年。他一直是个勤恳的员工,不仅在事业上稳步提升,还通过公司的确定缴费型 (DC) 退休金制度为未来积累资金。对他而言,这笔钱是未来的保障,但在今年秋天,这份保障变成了他唯一的希望。
他的妻子林美妍被诊断出患有严重的疾病,需要立即进行一项昂贵的手术,且术后需要长期的康复治疗。面对巨大的医疗费用和随之而来的生活压力,李明勋感到了前所未有的焦虑。由于积蓄不足以覆盖所有费用,他想到了那笔在退休金账户中沉睡的资金。然而,公司的人事部门告诉他,退休金原则上必须在离职时才能领取。
李明勋陷入了困境:他不能为了钱而辞职,因为他需要稳定的工资来支付后续的医药费,但如果不动用退休金,他的妻子可能无法获得及时的治疗。
核心法律问题
在这种极端情况下,在韩国法律框架下,一名在职员工是否可以基于家属重大疾病的理由,申请提前支取(中途提取)其 DC 型退休金的积立金?
韩国法律的规定
在韩国,退休金的管理受到《劳动者退休给与保障法》的严格监管。对于 DC 型退休金,为了防止员工在就业期间随意挥霍养老金,法律原则上禁止提前支取。但考虑到生活中的不可抗力,法律规定了极少数的例外情况。
根据《劳动者退休给与保障法》第 22 条及其施行令第 14 条,在以下特定情况下,参保人可以申请中途提取积立金:
- 住房需求:无房产的参保人为购买自有住房,或为支付住房租赁押金(全税金/保证金,仅限一次)。
- 医疗需求:参保人本人、其配偶或其扶养家族因疾病或受伤,需要疗养 6 个月以上,且相关医疗费用由参保人承担的情况。
- 经济危机:在申请之日前 5 年内,参保人被法院宣布破产或开始个人回生程序。
- 其他特殊情况:如遭遇天然灾害等由雇佣劳动部部长指定的特殊事由。
韩国法院与行政机关的审查倾向
韩国的法律执行机构在审核中途提取申请时持谨慎态度。尤其是针对“医疗理由”,法院和监管部门并不简单地通过“住院”或“手术”来判定,而是严格审查“疗养期间”这一关键要素。
这意味着,简单的短期手术或短时间住院无法触发支取条件。必须提供医疗机构出具的证明,明确指出治疗及康复周期预计在 6 个月以上,且证明参保人确实承担了这些费用的经济负担。
将法律应用于李明勋的案例
现在,我们将法律条文应用于李明勋的具体情况:
首先,李明勋的妻子林美妍属于法律定义的“配偶”范畴,符合人员资格。其次,关键在于手术后的恢复期。如果林美妍的病情确实严重,且医生开具的诊断书证明其术后需要疗养 6 个月以上,那么这便完全符合《劳动者退休给与保障法》施行令第 14 条第 1 项第 2 款 (a) 项的规定。
只要李明勋能够提交:
- 妻子的诊断书(注明疗养期间 $\ge 6$ 个月);
- 医疗费用预估单或缴费证明;
- 关系证明文件(如家族关系证明书)。
那么,他就有权合法地向退休金管理机构申请提取这笔急需的资金,而无需辞职。
结论:李明勋的结果与实用建议
最终,李明勋在医生的帮助下提交了详细的疗养证明,证明其妻子需要长达 8 个月的康复期。他的申请得到了批准,成功支取了积立金,确保了林美妍能够顺利接受手术并进行康复。
对于处于类似情况的读者,以下是几点实用建议:
- 精准获取诊断书:在申请医疗支取时,请务必确保医疗证明中明确写有“预计疗养期限为 6 个月以上”的字样,这是通过审核的核心点。
- 核实账户类型:请确认您的退休金是 DC 型(确定缴费型)而非 DB 型(确定给付型),因为 DB 型通常不支持中途提取,只能通过贷款或转换制度处理。
- 保留支付证据:保留所有医疗费用单据,证明费用是由您本人(参保人)承担的,以避免申请被驳回。